構建環球股票組合時,新興市場配置往往是最容易令人猶豫的一環。這類市場往往升得急、跌得狠,宏觀消息頻繁,容易引發反覆追高或恐慌減倉。真正決定長期回報的,通常不是單純判斷「看好還是看淡…
港元資產的本質:早已為你完成大部分美元曝險配置 打開自己的資產清單,大部分香港投資者看到的分佈大致相若:港元儲蓄戶口、強積金、自住或收租物業、港股,加上近年受歡迎的美股與美債ETF…
打開手機銀行,戶口裡有港元、美元、人民幣,抽屜還躺著上次去東京剩下的日圓。這樣算貨幣分散嗎?不少人心裡覺得算。但把收入、資產、負債和未來幾年的支出攤開來看,這些貨幣很可能全部指向同…
多數人打理薪酬的方式,往往是憑直覺把錢拆成幾份:扣掉租金、給過家用,剩下的存進戶口,到了月底再看能剩多少。這種模式缺少一個核心坐標——在缺乏清晰目標與時間表的狀況下,你無從驗證當前…
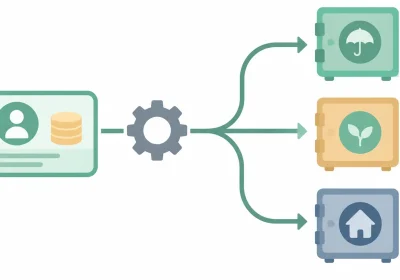
每個月出糧之後,錢的去向大致有三種:自動流走(租金、按揭、水電煤、強積金)、順手花掉(外賣、搭車、網購)、以及被你主動決定(轉去儲蓄、投資、保險)。前兩種不需要思考,第三種才需要。…
「被動收入」這四個字在香港網絡上經常被討論。有人講買樓收租,有人講高息股,有人講儲蓄保險,個個講得頭頭是道。但真正落手做的人,通常會撞到兩件事:第一,現金流沒有想像中多;第二,原來…
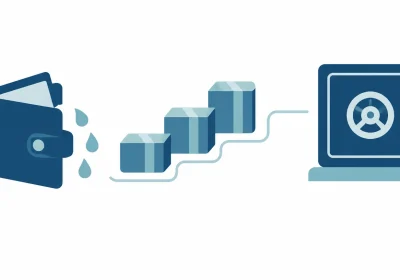
香港的緊急備用金,為甚麼不能直接套用外國那套「三到六個月」 大部分理財書寫的緊急備用金標準,背後假設了一套社會安全網:失業之後有一段時間的失業救濟、醫療開支有明確上限、租金受到某程…
在香港職場環境下,為什麼應急基金值得認真對待 近年香港不少打工仔對「公司架構調整」這四個字並不陌生。部門合併、工序外移、職位重組等消息來得密集,而且往往不會事先預告。即便整體失業率…
規劃教育基金最容易走錯的一步,是先去比較產品。看到一份儲蓄保險的回報表、看到某隻基金過去十年的表現,就開始盤算要買多少。其實產品是結果,時間表才是起點。 拿一張紙,寫三行就夠:子女…
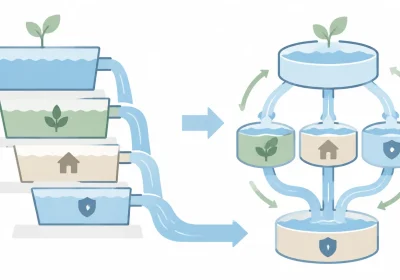
退休之後,資產配置的目標會悄悄換檔。工作期間,焦點在於資產增長與複利速度;退休之後,核心則轉向確保現金流穩定,避免在市場大幅調整時被迫在低位變賣資產。同一筆資金在兩個不同人生階段要…