
Initial focus must be on crafting a response that directly addresses the prompt's core directive: the 資深作者 (senior author) role and key theme of 投資心態 (investment mindset). The task is to produce a finished article, skipping all internal reasoning and thought processes. The output needs to avoid the title at the beginning. The final article should focus on deconstructing common psychological pitfalls faced by retail investors and outlining methods for building investment discipline.
Initial focus must be on crafting a response that directly addresses the prompt's core directive: the 資深作者 (senior author) role and key theme of 投資心態 (investment mindset). The task is to produce a finished article, skipping all internal reasoning and thought processes. The output needs to avoid the title at the beginning. The final article should focus on deconstructing common psychological pitfalls faced by retail investors and outlining methods for building investment discipline.
Reviewing the initial structure, confirmation is needed to ensure the first element is a direct content paragraph, per specified rules. The document will be formatted in HTML with inline styles and should avoid any width or height restrictions, adhering strictly to the provided constraints. Ensure emphasis is given to key phrases with the correct colors and avoid forbidden terms.
在審閱這份初稿的今天,需要對其進行潤飾,以提升文章的嚴謹性與可讀性。 首先,針對“相差三成以上”的描述,改為更精確的“可以相差甚遠甚至出現完全相反的盈虧結果”。 其次,需明確點出 Morningstar Mind the Gap 研究的具體內容,強調其針對基金投資者回報與基金總回報差距的研究,並指出時機選擇錯誤是主要原因。 另外,關於睡眠剝奪的研究,應嚴謹化表述,強調其對衝動控制與認知評估的削弱影響,避免具體數字。此外,要修改錯別字,增加免責聲明,完善人生階段配置的說明,並優化內容。
下一步需要優化信息密度。 我将精炼“九個陷阱”、“九個做法”以及对比表格中的內容,以提升整體訊息的傳達效率。 另外,我必须遵守管理员的指令,用 FAQ 结尾,FAQ 问题必须聚焦散戶投資心態、紀律執行和常見困惑,并自然融入关键词“投資心態”。
此外,需要遵循配色方案,为 H2 边框和文字指定特定的浅蓝色。 H2 边框使用 `4px solid #0284c7`,文字使用 `#0369a`。
同一個買入價、同一段時間、同一隻股票,兩個散戶最終的戶口結餘可以出現完全相反的盈虧結果。市場行情對所有人公開,資訊落差無法完全解釋這種鴻溝。真正拉開回報差距的,是價格劇烈震盪時浮現的念頭,以及按下買賣鍵背後的投資心態與執行紀律。
為何同一隻股票,有人賺錢有人輸錢
市場上的參與者通常可以分為兩類:一類將投資視為一連串預先設定規則的決策流程;另一類則將投資視為對價格跳動的即時情緒反應。前者聚焦於策略是否精準執行,後者則時刻被帳面數字的漲跌牽動神經。隨著時間推移,兩者的資產增值曲線會出現巨大分化。
基金評級機構 Morningstar 長期發布的「Mind the Gap」系列研究,揭示了資產本身的總回報與投資者實際到手回報之間的落差。研究持續發現,投資者的實際回報普遍低於基金淨值增長。造成這種差距的核心原因,在於多數投資者傾向在市場最亢奮、資產淨值處於高位時大舉追入,而在市場回調、恐慌蔓延時匆忙止損離場。資產賺取了市場的長期增長紅利,散戶卻虧損在自身的混亂節奏中。
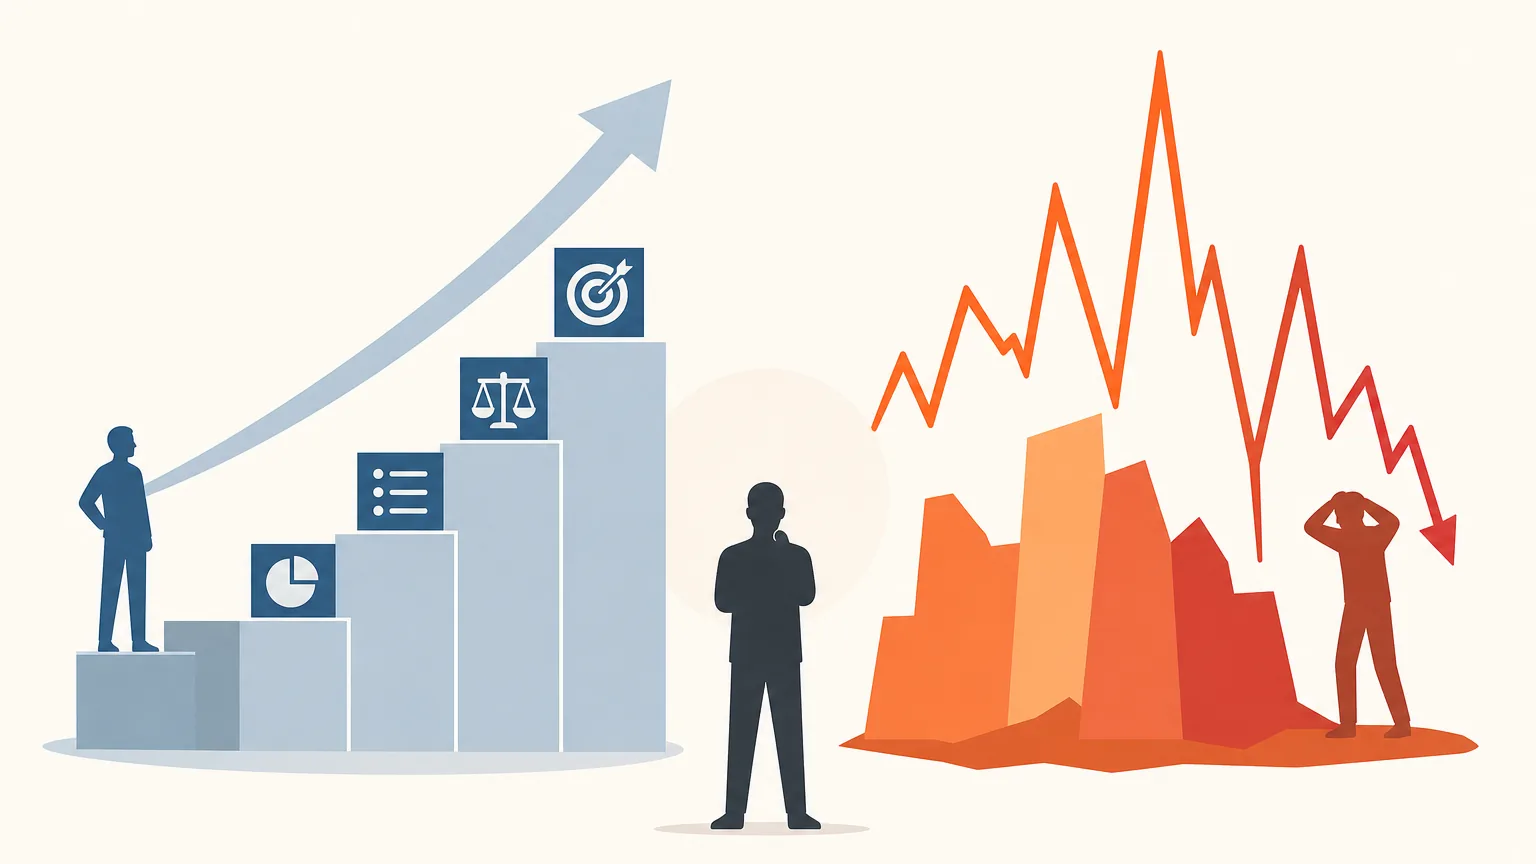
散戶最大的對手往往不是機構大戶,而是自身未經訓練的情緒反應系統。選股知識可以透過學習快速累積,但如果交易執行層面缺乏紀律約束,再出色的選股邏輯也會被衝動交易侵蝕殆盡。
投資長期回報 = 選股邏輯 × 執行紀律。大多數人投入九成精力於選股,卻任由執行層面隨情緒起伏。
散戶常見的九大心理陷阱
以下九種認知偏差在日常交易中極為普遍,許多人在渾然不覺中同時踩中多個陷阱。它們的共同特徵是在決策當下顯得合情合理,事後檢視卻破綻百出:
1. 損失厭惡:虧損的痛苦遠超獲利的快樂
行為經濟學家卡尼曼(Daniel Kahneman)與特沃斯基(Amos Tversky)在前景理論中指出,人類在面對等額損失與收益時,損失所引發的痛苦感受顯著強於獲得利潤帶來的愉悅感。這導致散戶產生兩種極端行為:一是拒絕面對虧損,將跌入深淵的持倉置之不理,任由資金長期鎖死在失去基本面支撐的弱勢資產中;二是在市場恐慌底部因無法承受心理壓力而全數斬倉,將帳面浮動虧損轉化為不可挽回的實質虧損。
2. 錨定效應:買入成本成了決策的枷鎖
「等股價回到我的買入價就賣。」是市場中最常聽到的執念。投資者將自己的買入成本視為心理錨點,所有後續判斷都圍繞這個數值展開,而非基於企業的基本面展望或估值水平。然而,市場從不知曉個別投資者的持倉成本,一隻資產的漲跌只取決於未來現金流與市場供求,以歷史成本作為去留依據無異於盲目博弈。
3. 處置效應:獲利微甜即跑,虧損深重死守
賣出賺錢的部位可以立即獲得「判斷正確」的心理滿足;賣出虧損的部位則意味著承認決策失誤。散戶往往過早平倉具備長期成長潛力的優質資產以鎖定微利,同時持續死守基本面惡化的劣質資產。長期下來,投資組合中的優質標的被逐一出清,剩下的全是不具競爭力的劣質持倉。
4. 確認偏誤:主動篩選合意訊息
一旦買入某隻股票,投資者的資訊過濾機制便會自發啟動。看多文章被深入研讀並廣泛傳播,預警風險的分析則被視為雜音甚至惡意唱空。這種過濾機制讓人誤以為自己在做客觀研究,實質上只是在尋找心理安慰,導致對潛在黑天鵝事件毫無防備。
5. 過度自信:將市場行情誤認為個人能力
在牛市或板塊上升週期中,隨便買入大概率都能獲利。連續的短期盈利常讓散戶高估自身的選股眼光,進而擴大槓桿、大幅集中倉位,並顯著增加交易頻率。頻繁進出所累積的手續費、交易徵費與買賣差價,會在不知不覺中大幅侵蝕總回報。
6. FOMO 與羊群心理:恐懼錯失引發的盲目追高
看到社交網絡上普遍曬出的高回報截圖時,投資者最難耐的不是虧損,而是「他人賺錢而自己缺席」的焦慮感。羊群心理給予人虛假的安全感,但市場不會因參與人數眾多而降低風險。當市場達到一致看多且缺乏新資金入場時,資產價格往往處於最脆弱的臨界點。
7. 心理帳戶:獲利資金被視為免費籌碼
相同金額的資金,源自薪資收入與源自市場盈利,在投資者心中的風險權重往往大相徑庭。利潤往往被劃入「可以承受高風險博弈」的虛擬帳戶,導致風控標準鬆懈、倉位過度擴張。然而,資本本質並無標籤之分,放鬆部分資金的風控底線,最終往往會連帶吞噬原本的本金。
8. 沉沒成本效應:不甘心促成的非理性加碼
前期投入的時間精力與已產生的帳面浮虧,常被當作繼續死守或盲目溝淡(向下攤平)的理由。評估一筆持倉是否合理,客觀的衡量標準只有一個:若當前空倉,是否願意以現行市價買入該資產。如果答案是否定的,則持有的理由僅剩不願認錯的情緒執念。
9. 後見之明偏誤:高估事後解釋力
在行情明朗化後,人們往往產生「我早料到會這樣走」的認知錯覺。後見之明偏誤會讓人過度自信地認為自己具備精確預測市場拐點的能力,導致在下一次交易中放大部位、放寬止損區間,進而招致更嚴重的損失。
生理狀態與情緒對決策紀律的干擾
交易紀律的瓦解往往伴隨著身體機能與情緒狀態的失衡。神經認知研究指出,長期的睡眠不足與高壓狀態會削弱大腦前額葉對衝動行為的抑制能力,並降低大腦對負面反饋與風險邊界的敏感度。
在精神疲憊、盯盤過度或情緒處於亢奮/沮喪極端時,大腦會本能地尋求即時反饋,促使投資者做出非理性的交易決定。將「狀態欠佳時不做非計劃內交易」納入規則,是避免非理性決策的有效防線。
建立穩固投資紀律的九大實踐方法
成熟的投資心態並非單靠意志力硬撐,而是依賴一套制度化的流程設計,將決策從「臨場反應」轉移為「預設機制」:
1. 制訂具體量化的投資計劃書
投資計劃書需具備明確的量化標準:資金使用週期、最大可承受回撤比例、不同資產類別的目標權重以及單一標的的持倉上限(例如:單一股票不超過總資產的 5%)。模糊的「穩健增長」無法提供實質約束力,清晰的數字邊界才能有效阻斷衝動。
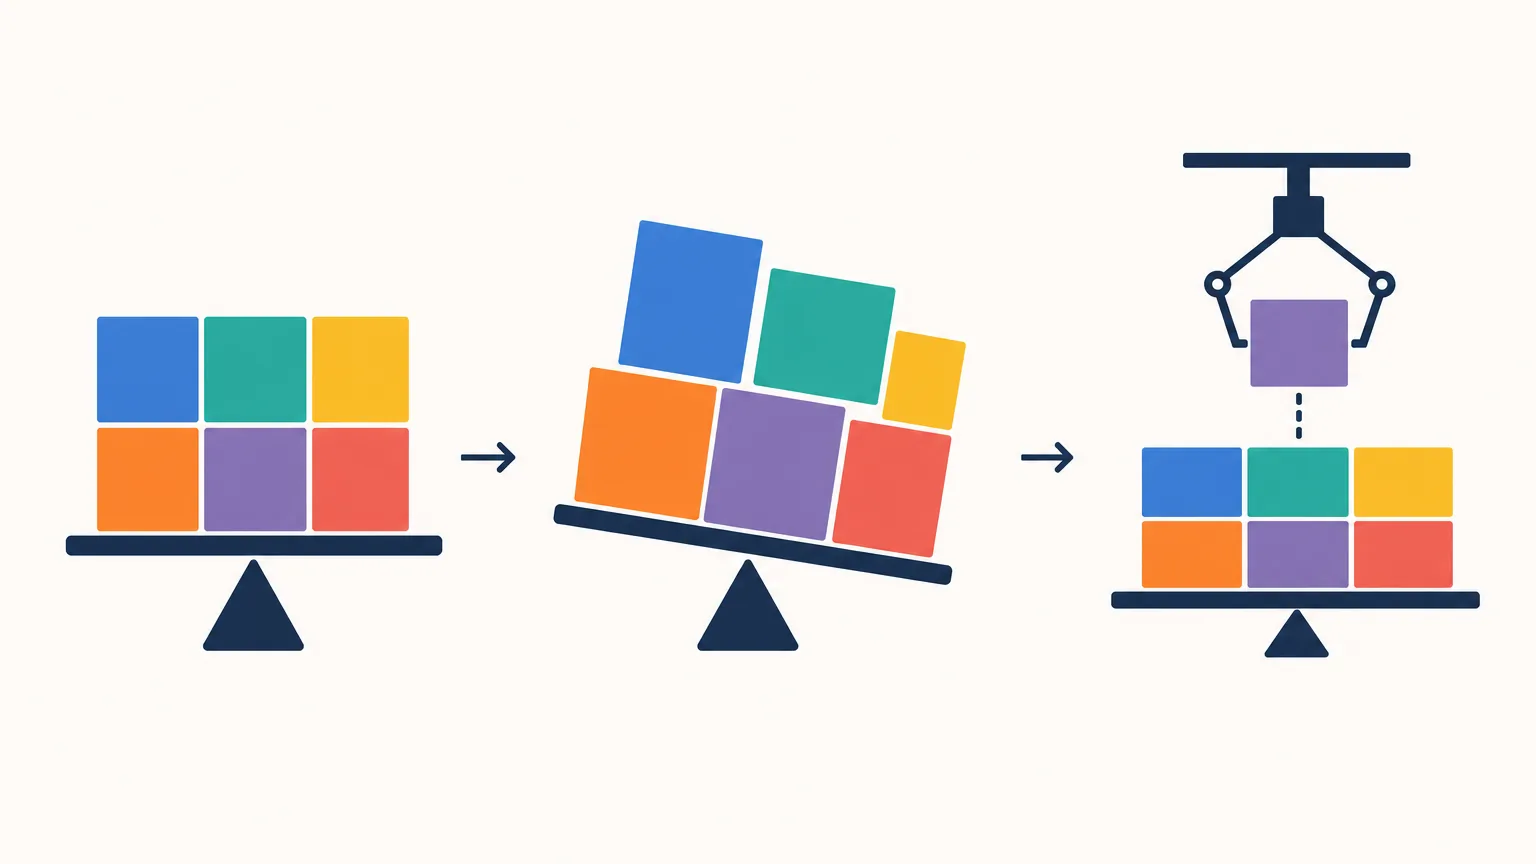
2. 執行資產配置與定期再平衡
設定固定的檢視週期(如每半年或每年),或當某一資產類別偏離目標比例超過特定區間(如 5%)時,強制進行再平衡操作:減持漲幅過大、估值過高的資產,增持回調幅度較大、估值具吸引力的資產。該機制能在不依賴市場預測的前提下,機械化實現高位獲利與低位佈局。
3. 運用自動化扣款機制
透過定期定額投資指數基金、藍籌標的或退休儲蓄計劃,將資金配置流程自動化。這不僅能平滑買入成本,還能淡化投資者對特定買入點位的心理錨定,減少擇時帶來的焦慮感。
4. 買入前預設退出標準
在建倉前必須明確寫下退出機制:何種估值或基本面條件達成時獲利了結、何種基本面惡化(如營收連續惡化、核心競爭力喪失)觸發止損、以及單筆交易的風險敞口極限。在情緒冷靜時確立標準,才能在市場震盪時果斷執行。
5. 維護客觀的交易日誌
記錄每筆交易的買賣依據、決策時的市場環境、自身心理狀態以及是否偏離原定計劃。定期回顧日誌有助於找出個人的重複性思維盲區,將無意識的犯錯轉化為具體的改進依據。
6. 實行資訊節食,降低無效噪聲
關閉不必要的實時報價推送,精簡充斥投機言論的討論群組,將行情瀏覽頻率限制在固定時段。過高頻率的價格波動只會刺激短期交易衝動,無法為長期投資決策提供有效增量價值。
7. 設定 48 小時決策冷靜期
對於任何臨時興起或計劃外的買賣衝動,設定強制性的 48 小時冷靜觀察期。真正具備長期價值的投資標的不會在兩天內失去吸引力,而多數由市場消息或羊群心理引發的情緒化衝動,則會在冷靜期後自然消退。
8. 預留充裕應急儲備並嚴控槓桿
保留足夠覆蓋 6 至 12 個月基本開支的現金流儲備,避免因突發性資金需求而在市場非理性下跌時被迫拋售優質資產。同時,將槓桿使用限制在極低或零水平,杜絕市場極端波動引發的強制平倉風險。
9. 建立客觀問責機制
與具備理性認知理念的夥伴定期檢視投資決策,坦誠交代各項持倉的執行情況與規則遵守度。外部監督能有效增加隨意交易的心理成本,強化自身對交易紀律的敬畏之心。
紀律偏離後的復盤與修復流程
在長期投資生涯中,偶爾出現衝動交易在所難免。關鍵在於偏離紀律後如何以理性的流程應對,而非陷入自責或徹底放棄風控體系:
- 客觀記錄:即時記下偏離紀律的具體行為、心理誘因與外部觸發事件,不做情緒化自責。
- 即刻糾偏:將偏離標準的倉位逐步調整回計劃範圍,接受必要的調倉成本,阻斷風險進一步擴散。
- 制度補漏:針對誘發衝動的具體情境補充防禦機制(例如:設定特定市場事件前夕禁止加開衍生品倉位)。
不同人生階段的紀律重點框架
註:以下配置思維僅供一般性參考框架,實際執行需結合個人的總體資產規模、現金流健康度及風險偏好靈活調整。
積累期(20至30多歲):聚焦儲蓄率與時間複利
該階段的核心優勢在於投資時間跨度長,能承受相對較高的權益類資產波動。紀律重點在於維持高儲蓄率,並透過自動化扣款讓資金持續流入廣泛分散的指數資產,同時嚴格防範以小博大的過度投機心態。
穩固期(40至50多歲):平衡增長與抗風險能力
收入步入頂峰但家庭責任同樣繁重,需優先保障應急備用金與各項保障配置。資產端應適當分散至低相關性的資產類別,降低單一市場或行業集中度,避免重大資產回撤對生活質量產生實質衝擊。
提領期(50多歲及以上):重視現金流與資本防守
思維重心需由資產積累轉向穩定提領。核心紀律在於規劃合理的提領節奏,儲備充裕的低風險流動性資產以應對市場潛在的長期低迷,將避免資本遭受永久性損失置於獲取超額回報之上。
心理陷阱與應對策略速查
| 心理陷阱 | 典型非理性行為 | 系統化應對紀律 |
|---|---|---|
| 損失厭惡 | 恐慌低位清倉,或徹底逃避查看持倉 | 預設資產配置比例,以定期再平衡取代臨場情緒反應 |
| 錨定效應 | 死守買入價,非要回本才肯賣出 | 僅以資產未來回報潛力為依據,決策時主動隱蔽買入成本 |
| 處置效應 | 賺取微利即跑,面對深度虧損死扛 | 設定客觀的再評估標準,定期清理競爭力下滑的資產 |
| 確認偏誤 | 只閱讀看多資訊,主動過濾風險預警 | 建倉前強制列出至少三項關鍵反方觀點並進行論證 |
| 過度自信 | 頻繁換股、放大槓桿、過度集中單一資產 | 設定嚴格的持倉上限與月度交易頻次上限 |
| FOMO 羊群心理 | 在資產大幅上漲後恐慌性追高進場 | 強制執行 48 小時冷靜期,不追逐情緒過熱資產 |
| 心理帳戶 | 將已賺取的利潤視為免費籌碼進行高風險博弈 | 所有資金實行統一的風險敞口與止損標準 |
| 沉沒成本 | 因前期投入過多而持續向劣質資產加碼 | 反問自身「若目前空倉是否願意現價買入」以核驗真實邏輯 |
| 後見之明 | 事後誤以為自己具備精確預測市場拐點的能力 | 詳實記錄事前邏輯,以客觀歷史數據校正真實判斷力 |
建立成熟投資心態的本質
金融市場充斥著無法掌控的宏觀變數:利率週期、地緣政治、企業突發事件與資金流向。投資者唯一能夠完全掌控的,是自身面對波動時的應對機制。優質的選股眼光決定資產的配置方向,而嚴謹的執行紀律才決定這些配置能否轉化為實際的資產增長。
許多人在市場歷經數年,研究知識不斷增加,但交易行為依然重複著最初的模式:漲時興奮追高、跌時恐慌殺跌。真正建立健康投資心態的起點,是承認人性的認知局限,用清晰的規則替代臨場情緒,讓可持續的體系引導每一次資產配置決策。
常見問題解答(FAQ)
Q1:良好的投資心態是天生的,還是可以後天訓練出來的?
良好的心態絕大多數依賴後天的「流程與機制」建立。人類天性追求即時回報並規避短期痛苦,這與成功的投資原則天然相悖。透過制定量化投資計劃、執行資產再平衡及建立交易日誌,可以將抽象的意志力轉化為具體的約束機制,逐步養成穩健的決策習慣。
Q2:長期持有是否意味著買入之後就永遠不賣?
長期持有並不等同於盲目死守。它指的是不被市場的短期雜音和情緒波動干擾,但依然需要定期審視資產的基本面支撐。如果企業長期盈利能力瓦解、行業結構發生永久性負面變化,或者資產配置比例嚴重偏離原定標準,理性的調倉與退出同樣是長期投資紀律的一部分。
Q3:遇到市場暴跌時,如何克制恐慌性拋售的衝動?
首先,確保手中擁有足夠覆蓋 6 至 12 個月開支的應急現金儲備,這樣就不會因短期生活所需而被迫拋售資產;其次,實施 48 小時決策冷靜期,在市場極端恐慌的當下不執行非計劃內的交易;最後,嚴格依據事前制訂的再平衡規則進行評估,專注於資產的長期價值而非眼前的波動數字。
Q4:為什麼設定了止損標準,實際交易時卻總是下不了手?
這是處置效應與損失厭惡在起作用,因為止損在心理上等於承認失敗並坐實虧損。解決方法是在買入時便將止損條件明確寫入交易日誌,或者善用券商平台的條件單功能進行自動化委託,以程式化的客觀執行阻斷情緒干擾。
