
將兩個持有期長短不同的投資個案放在一起比較,帳面獲利往往會產生誤導。阿明放了一筆錢,持有五年後取回,累積賺了 45%;阿儀在另一時間點入場,兩年半就獲利離場,累積賺了 30%。單看帳面數字,45% 大於 30%。但把年期放進算式之後,阿明的 1.45 開五次方,年化報酬率約 7.7%;阿儀的 1.30 開 2.5 次方,年化約 11.1%。阿儀的累積數字較小,只因她的資金在市場裡待的時間短得多,每年增長的速度其實更快。
年化報酬率(annualised return,在香港監管與強積金報表中常稱為「年率化回報」)是評估投資回報效率的核心工具。它把任何長度的投資期,換算成「如果每年都以同一個速度複利增長,等於每年增長多少百分比」。透過這個標準,無論是五年、兩年半、八個月還是二十年的投資,都能放在同一基準上衡量。
這個指標在個人理財中無處不在:強積金周年權益報表、基金月報上的「年率化回報」、銀行投資產品的往績,背後的複利數學都是同一套。想核對強積金相關標準術語,可參考 積金局強積金基金平台的年率化回報及基金開支比率詞彙說明。該說明將回報指標與成本指標分開界定,其中基金開支比率顯示的是基金總開支佔基金資產值的百分比。
核心假設是複利:今年賺到的回報必須留在本金內繼續滾動。如果每年都將利潤或股息抽走花掉,實際財富增長就轉變為單利,年化數字所描述的複利軌跡就與帳戶實際情況不符。
累積回報率大不等於表現好
假設甲基金持有三年,累積上升 45%;乙基金持有六年,累積上升 80%。單看累積數字,80% 看似較為出色:
- 甲基金:1.45 的 3 次方根,年化報酬率約為 13.2%。
- 乙基金:1.80 的 6 次方根,年化報酬率約為 10.3%。
甲基金每年平均增長速度多出近三個百分點。乙基金累積數字較大,主要源於其享受了額外三年的複利滾動。時間拉長會讓累積數字幾何級膨脹,以下是用每年固定 10% 年化報酬率 推算不同年期的累積效應:
| 持有年數 | 累積報酬率 | 年化報酬率 |
|---|---|---|
| 1 年 | +10.0% | 10.0% |
| 3 年 | +33.1% | 10.0% |
| 5 年 | +61.1% | 10.0% |
| 10 年 | +159.4% | 10.0% |
| 20 年 | +572.7% | 10.0% |
在相同的年化增長速度下,20 年的累積百分比是 1 年的五十多倍。因此評估長期往績時,必須將總報酬轉換為年化基準。
單筆投入的計算公式與步驟(CAGR)
對於期初一次性投入、中途不加碼也不提取的投資,年化報酬率採用複合年均增長率(CAGR)公式計算:
年化報酬率 =(期末價值 ÷ 期初價值)(1 ÷ 年數) - 1
計算過程包含三個步驟:
- 計算總增長倍數:期末價值除以期初價值。
- 開持有年數次方:將倍數取(1 ÷ 年數)次方(在計算機上使用 yx 鍵)。
- 減去 1:轉化為百分比。
假設案例:投入本金 HK$80,000,持有 7 年後終值為 HK$132,000,期間無派息。計算步驟為:132,000 ÷ 80,000 = 1.65;計算 1.65 的 7 次方根約為 1.0742;減 1 後得出年化報酬率約為 7.42%。
如果將總報酬 65% 直接除以 7 年,會得出 9.29% 的錯誤算術平均值。這種單利算法忽略了利滾利的幾何效應,會系統性高估長期實際表現。
持有期不足一年的局限
若投資八個月獲利 6%,換算成公式 1.06(12÷8) - 1,年化約為 9.1%。然而短期的年化數字易受單一市場波動扭曲,通常僅直接以「期間回報」展示,不宜直接外推為長期表現。
定期定額與多筆現金流:內部回報率(IRR)
月供股票、基金定投或強積金供款,資金是在不同時間點分批入場,每筆資金在市場運行的時間長短不一,無法直接套用單筆 CAGR 公式。此時必須使用內部回報率(IRR / XIRR)。
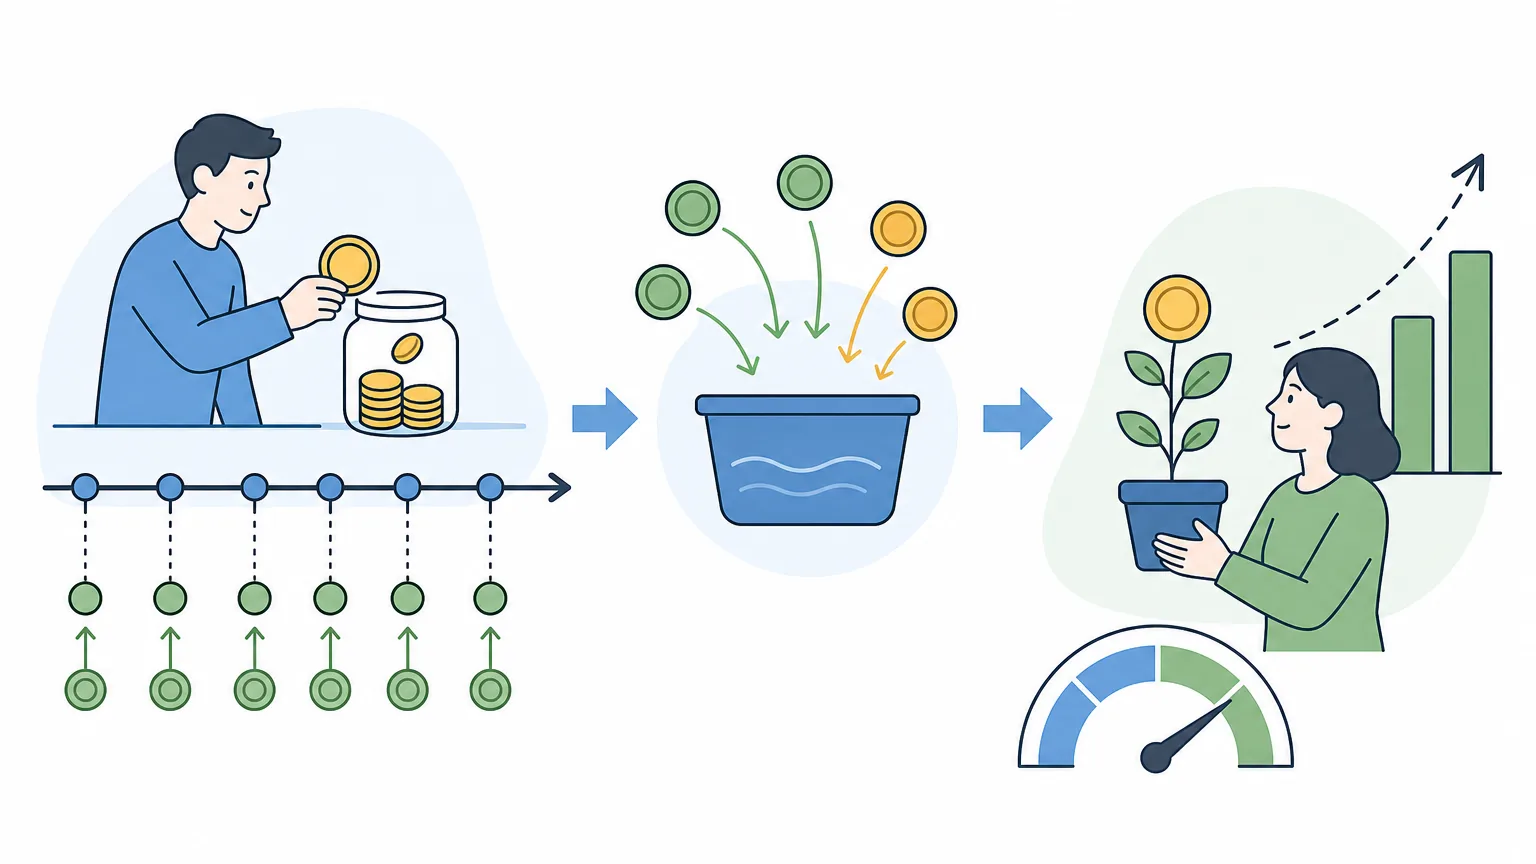
假設案例:每月定投 HK$5,000,連續供款 60 個月,總投入 HK$300,000。第 60 個月結束時帳戶市值為 HK$380,000:
- 總報酬率:(380,000 ÷ 300,000)- 1 = 26.7%
- 算術平均年回報:26.7% ÷ 5 = 5.34%(低估了資金使用效率,因多數資金在場時間不足 5 年)
- 按月現金流計算 IRR:年化報酬率約為 9.7%
若遇跌市,期末市值降為 HK$280,000,總報酬為 -6.7%,算術平均為 -1.34%,但透過 IRR 計算的年化虧損率實質約為 -2.8%。評估分批供款計劃時,必須依賴現金流折現模型。
XIRR 函數計算。
算術平均與幾何平均:波動如何侵蝕回報
年化報酬率屬於幾何平均,與口語常說的算術平均截然不同。當資產價格出現大幅波動時,兩者差距尤為顯著。
波動範例:投入本金 HK$100,第一年升 50%,第二年跌 50%:
- 第一年末價值:100 × 1.5 = HK$150
- 第二年末價值:150 × 0.5 = HK$75
- 算術平均回報:(+50% - 50%)÷ 2 = 0%
- 實際年化報酬率:0.75 的平方根減 1 ≈ -13.4%
資產先升後跌導致本金縮水四分之一,這稱為波動拖累(Volatility Drag)。其幾何近似關係為:幾何平均 ≈ 算術平均 - ½ × (年化波動率)2。資產波動率愈高,幾何年化回報受侵蝕的程度就愈深。
風險調整指標:年化波幅與夏普比率
單純對比年化報酬率無法評估承擔的波動風險。在基金分析中,通常會結合年化波幅(即年化標準差)與夏普比率(Sharpe Ratio)一同評估。
夏普比率 =(年化報酬率 - 無風險利率)÷ 年化波幅
假設無風險利率為 3%(僅作示意說明):
| 基金項目 | 年化報酬率 | 年化波幅(標準差) | 夏普比率 |
|---|---|---|---|
| 甲基金 | 9.7% | 19% | 約 0.35 |
| 乙基金 | 7.0% | 8% | 約 0.50 |
甲基金雖然絕對年化回報較高,但每承受一單位波動所獲得的超額回報(0.35)低於乙基金(0.50)。衡量投資效率時,應綜合考慮回報與波動性。
比較投資回報時必須對齊的維度
在運用年化報酬率進行決策時,需確保各項對比條件處於相同基準:
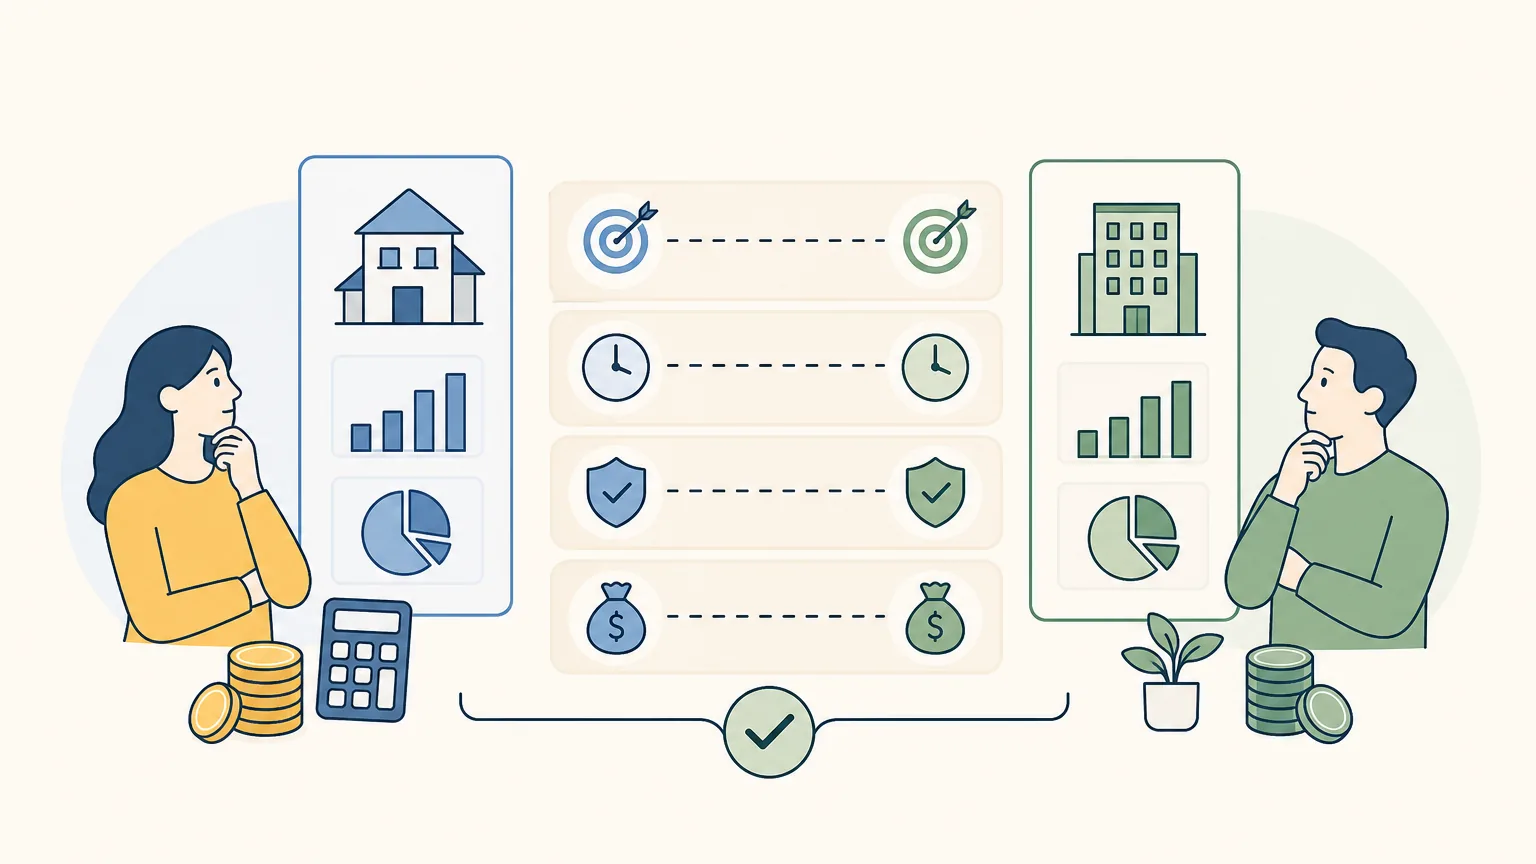
| 核對維度 | 基準不一致的影響 | 標準處理方式 |
|---|---|---|
| 計算區間 | 跨越不同牛熊週期造成失真 | 鎖定相同的起訖日期評估 |
| 現金流形態 | 單筆與分批供款混淆比較 | 單筆用 CAGR,多筆現金流用 IRR/XIRR |
| 收費與開支 | 忽略認購費或管理費導致虛高 | 以扣除所有開支後的淨值比較 |
| 計價貨幣 | 匯率升跌干擾真實投資表現 | 統一折算為同一基準貨幣(如 HKD) |
| 通脹因素 | 名義增長未反映實際購買力 | 公式:(1+名義回報)÷(1+通脹率)- 1 |
根據 投資者及理財教育委員會(IFEC)的強積金基金挑選指南,比較基金時應綜合考量長中短期表現、風險級別及基金開支比率,避免單純依賴單一數字。
實用速算工具:72 法則
72 法則可用於心算資金翻倍所需的概略年期:翻倍年數 ≈ 72 ÷ 年化報酬率百分數。
- 3% 年化:約需 72 ÷ 3 = 24 年翻倍
- 7.2% 年化:約需 72 ÷ 7.2 = 10 年翻倍
- 10% 年化:約需 72 ÷ 10 = 7.2 年翻倍
若面對儲蓄型產品演示,可分別就「純保證現金流」與「含非保證紅利演示現金流」兩套數值各自計算一次 IRR。兩者的回報差額即可反映非保證成分對預期回報的影響程度。
常見問題(FAQ)
Q1:為甚麼基金公布的年化回報與個人帳戶實際回報不一致?
這主要是時間加權回報(TWR)與資金加權回報(MWR/XIRR)的差異。基金月報披露的是 TWR,旨在消除投資者資金進出影響,客觀衡量經理人操盤能力;個人帳戶則受每月供款時間點與金額影響,屬於 MWR。此外,認購費、贖回費及匯率折算亦會造成數值落差。
Q2:年化報酬率評估應至少參考多少年的數據?
通常建議至少觀察 3 至 5 年以上 的年化數據,且評估區間最好涵蓋完整的牛市與熊市週期。少於一年的數據容易受到短期市場波動干擾,參考意義有限。
Q3:每期供款金額不同,應如何計算實際年化回報?
在 Excel 或 Google Sheets 中使用 =XIRR(現金流範圍, 日期範圍) 函數。將每筆供款輸入為負數,最新帳戶市值輸入為正數,並對應實際發生日期,即可精確計算出考慮不規則現金流後的年化回報率。
Q4:年化報酬率為負數代表甚麼?
負數代表本金在該期間以複利形態縮水。例如兩年累計下跌 25%,年化報酬率約為 -13.4%,代表資金平均每年以 13.4% 的複利速度減少。
