
退休之後,資產配置的目標會悄悄換檔。工作期間,焦點在於資產增長與複利速度;退休之後,核心則轉向確保現金流穩定,避免在市場大幅調整時被迫在低位變賣資產。同一筆資金在兩個不同人生階段要解決的問題截然不同,沿用累積期的全增長策略,往往是退休初期承擔過多波動風險的主因。
將退休資金依照「預計動用時間」拆分為短期、中期與長期三層配置(Bucket Strategy),是一套兼顧流動性、穩定收益與抗通脹增長的務實架構。這種分層策略的核心價值並非追求極致報酬率,而是在市況低迷時,確保隨時有充裕的無風險流動資金應對生活所需,讓中長期資產擁有充足時間渡過市場波動週期,消除因市場短期震盪而產生的心理焦慮與實質虧損。
退休理財的真正難題:從「累積資產」轉向「有序提款」
累積期的主要變數是投資年期,提款期的核心挑戰則是「報酬順序風險」(Sequence of Returns Risk)。在資產累積階段,只要維持定期定額投入,中途遭遇市場深度回調反而提供低位買入、攤薄成本的機會;然而進入提款期後,若在退休最初數年遇上市場大幅下跌,投資者在資產淨值大幅縮水的情況下持續提取現金,將對本金造成不可逆的永久性損耗。
以具體數字說明:假設投資者退休時持有800萬港元,且資產未進行任何分層防禦、全數暴露於環球股票市場。若退休第一年遇上市場週期性衰退,股市整體下跌30%,資產規模將降至560萬港元;同一年若需按計劃提取40萬港元作為日常生活費,年底剩餘本金僅存520萬港元。此時,剩餘資產需要約53.8%的累計升幅才能重回800萬港元水平,遠高於當初下跌的30%。提款行為在跌市中實質放大了回本難度,進而大幅提高資產提早耗盡的機率。
退休資產配置核心守則:未來1至3年內必需使用的剛性生活開支,絕不可置於短期內可能出現大幅回撤的風險資產中;同時,10年以後才需動用的資金,亦不可全數置於被通脹持續侵蝕的零風險低息工具中。
退休資產三層架構深度拆解:短期、中期與長期
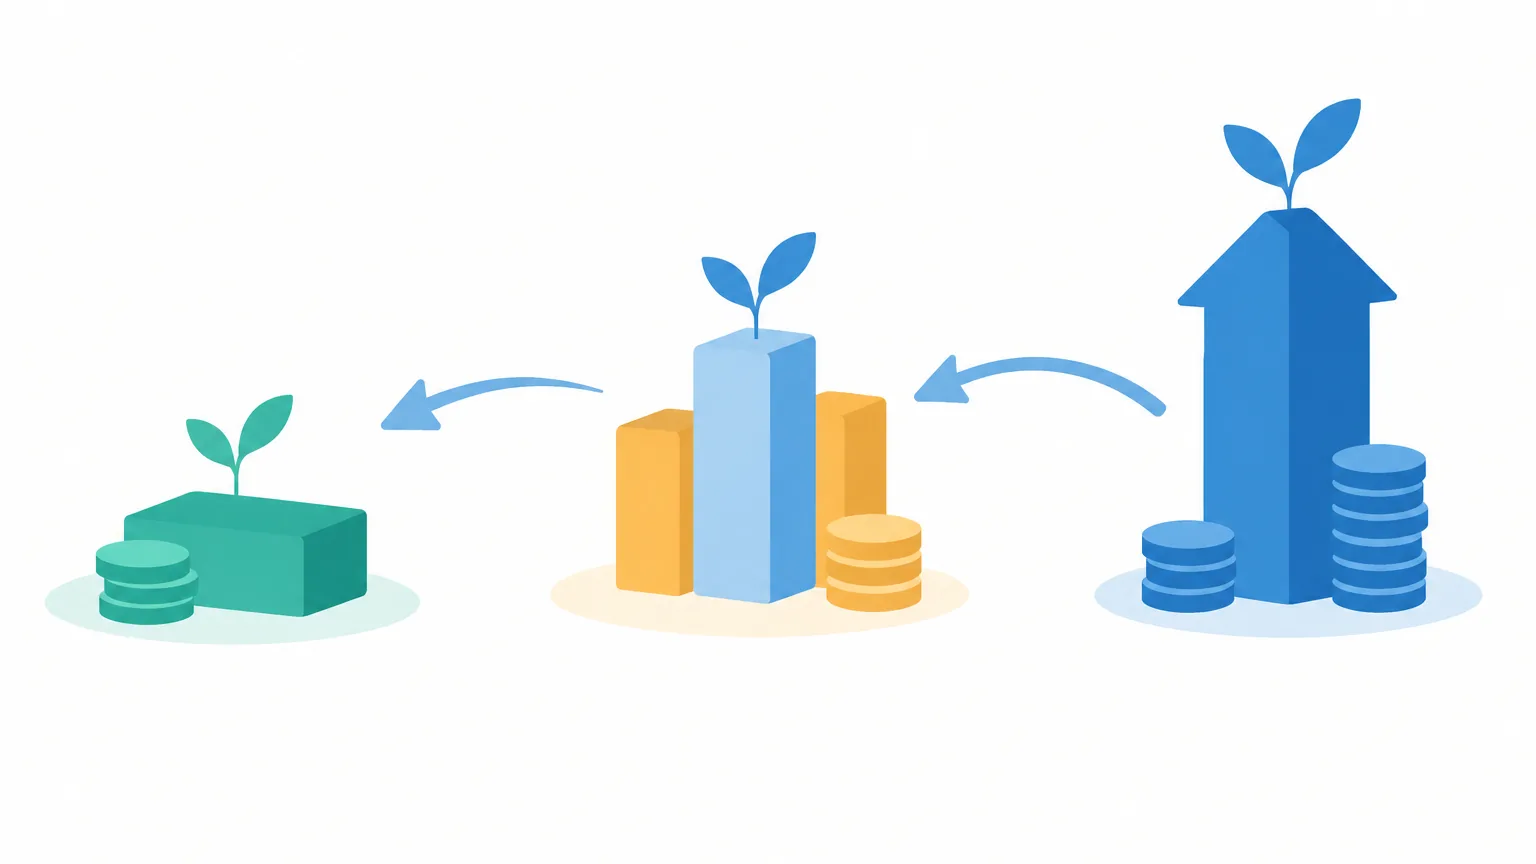
資產分層的劃分標準在於「資金預計動用時間」。距離動用時間越近,越需要保證資本穩定與流動性;距離動用時間越遠,越需要配置抗通脹的成長型資產。三層之間形成有機的「現金流傳導鏈」:長期層創造資產增長,中期層提供穩定利息與收益,短期層供應日常開支與防禦流動性。
1. 短期層(0至3年):無風險流動資金池
短期層專注於儲備未來1至3年的確定性生活開支,涵蓋基本衣食住行、日常水電雜費、醫療保險自付額保費及不可預見的緊急應急儲備。此層的首要目標是「本金絕對安全與即時流動性」,為整體投資組合建立時間緩衝,確保在各類風險市場低迷期間,投資者無需被迫在估值低位變賣資產套現。
- 主要工具:港元定期存款、銀行高息活期儲蓄戶口、香港或美元短期政府短期國庫券(Treasury Bills)、高評級優質貨幣市場基金(Money Market Funds)。
- 操作策略:可採用「階梯式定期存款法」(CD Laddering),將資金分拆為3個月、6個月、9個月及12個月到期的多張存單,到期本息自動滾存或轉入活期戶口,在鎖定確定利息回報的同時,保持每季皆有現金回流的流動彈性。
- 風險邊界:嚴格禁止納入任何設有本金虧損機制的衍生結構性存款、外幣高息掛鈎存款或有鎖定贖回期的非流動工具。
2. 中期層(3至10年):穩定現金流與收益防禦
中期層承擔銜接流動性與抵抗通脹的關鍵任務,是整個分層架構中的「穩定器」與「發電機」。其核心功能是產生可預測、波動度低且具備實質購買力保護的定期現金流,並以規律的票息或年金款項,持續補充短期層的日常消耗。
- 主要工具:香港特區政府發行的銀色債券(Silver Bond)與綠色零售債券、投資級別企業債券基金、香港年金計劃(公共年金)或合資格延期年金(QDAP)、高質素儲蓄分紅保險,以及適量派息紀錄長期穩健的公用事業股或房地產投資信託基金(REITs)。
- 年金配置邏輯:香港公共年金及合資格延期年金具備終身保證派發的特點,能有效對沖「活得太久而資金耗盡」的長壽風險。年金每月固定入賬的款項可直接抵扣日常剛性開支,從而縮減短期現金池的儲備壓力。
- 債券階梯(Bond Ladder):透過買入不同年期(如3年、5年、7年、10年)到期的優質定息債券,每年鎖定固定票息收入,並在債券到期時將本金依據市場利率與分層需求重新配置或注入短期層。
- 篩選標準:挑選股息資產時應避免單純追求超高股息率,必須評估派息覆蓋率(Payout Ratio)、自由現金流健康度及負債比率,防範陷入「賺息蝕價」的高息股價值陷阱。
3. 長期層(10年以上):對抗長壽風險與通脹侵蝕
長期層是整體退休投資組合維持實質購買力的增長引擎。根據香港特區政府統計處發布的最新人口統計數據,香港男女平均預期壽命均超過80歲,位居全球前列。這意味著65歲退休的人士,普遍需要面對長達20至30年的退休生活期。若將全數資金放置於定存或低息債券,長期的累積複合通脹(尤其是醫療與照護通脹)將嚴重侵蝕本金購買力。
- 主要工具:環球股票指數ETF(如追蹤MSCI世界指數、富時全球指數或標普500指數的低費率基金)、成熟市場寬基股權基金、具備全球定價權的優質跨國企業股權組合。
- 運作原理:由於此層資金在未來10年內均無提款壓力,投資者擁有充分的時間跨度承受短期的市場週期性下挫。股權資產在長週期內能夠分享全球經濟實質增長與企業盈利成果,提供超越通脹的長期回報。
- 分散原則:堅持全球地域與產業分散,避免重倉單一國家、單一市場(例如過度集中於港股或單一科技行業),以降低個別經濟體陷入長期停滯的系統性風險。
如何透過提款率推算配置比例?
三層資產的具體佔比並非千篇一律,需依照個人提款率(Withdrawal Rate)、預期壽命及其他固定被動收入進行倒推計算。國際理財研究中廣泛引用的基準包括 William Bengen 於1994年提出的4%安全提款率理論(4% Rule),以及美國三一大學(Trinity Study)針對不同股債比例在長達30年提款情境下的歷史回測。
| 配置層級 | 資金時間跨度 | 參考配置區間 | 核心配置目標 | 資產工具範例 |
|---|---|---|---|---|
| 短期層 | 0 至 3 年 | 10% – 20% | 應對日常開支、鎖定流動性、避免低位變現 | 港元定存、高息活期、貨幣基金、短期國庫券 |
| 中期層 | 3 至 10 年 | 30% – 45% | 提供規律現金流派息、防禦波動、維持購買力 | 政府銀色債券、香港年金、投資級別債、優質REITs |
| 長期層 | 10 年以上 | 40% – 55% | 追求資本長期增值、抵禦通脹與長壽風險 | 全球股票ETF、成熟市場寬基指數基金 |
註:上述三層區間需依據投資者個人其他固定被動收入(如年金、租金、退休長俸、社會保障金等)綜合評估,各項比例總和應為 100%。若固定被動收入已能覆蓋大部分生活開支,短期層比例可適度調低,並相應提高長期增長層的佔比。
香港常見退休理財工具的定位與配置建議
1. 強積金(MPF)整合與提取策略
年滿65歲(或年滿60歲並提早退休)的強積金成員,依法可選擇「一筆過提取」、「分期提取」或「全數保留在強積金帳戶內繼續投資」。在執行分層架構時:
- 分期提取:可直接充當中期層的年度現金流補充來源。成員可按月或按季提取所需款項注入短期銀行戶口,其餘未提取的資金則留在強積金帳戶內繼續滾存投資。需留意不同受託人對每年免費提取次數、最低提取金額及相關行政手續的具體規定。
- 保留在帳戶內投資:若成員從未作出主動投資指示,供款會按法定「預設投資策略」(DIS)運作,隨年齡自動降低股票比例,在65歲時自動轉入由「核心累積基金」(高風險資產佔約20%)及「65歲後基金」(高風險資產佔約20%)構成的保守組合。若為自選基金組合,則不會自動降風險,退休人士需主動檢視底層資產(如將部分股票基金轉向保守基金或保證基金),確保與分層定位一致。
2. 香港特區政府債券與年金產品
香港按揭證券有限公司推出的「香港年金計劃」(公共年金)專為60歲或以上香港永久性居民而設,投保人繳付一筆過保費後即可即時開始領取終身保證的固定每月年金收入。在分層架構中,年金適合置於中期層的核心位置,為長者提供「終身出糧」的底層安全感。而政府發行的銀色債券(Silver Bond)具備保證最低回報率(保底息率),更是中期防禦層的優質配置標的。
3. 醫療保障與「防禦層(第零層)」的配合
在規劃三層投資架構的同時,必須確保具備完善的健康與醫療保障架構。突發的大額醫療開支是擊穿短期流動資金池的最主要風險。透過配置自願醫保計劃(VHIS)標準或靈活計劃、高端全數保障醫療險,將重疾手術與住院開支轉移至保險公司,能確保短期層的現金流專款專用,免受突發健康危機的衝擊。
年度再平衡流程:維持分層架構動態運作
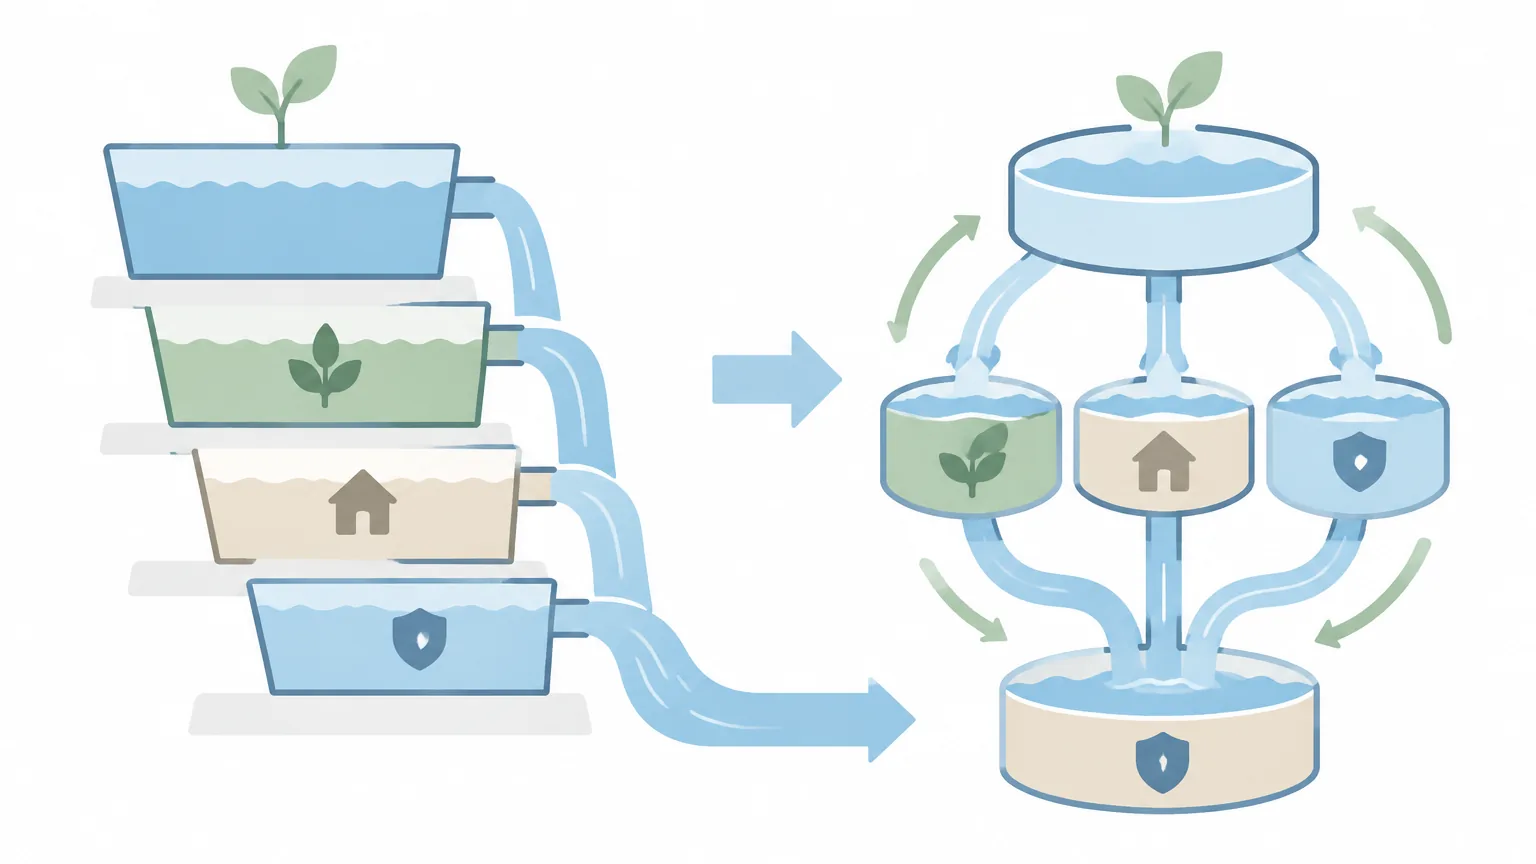
分層配置絕非「買入後置之不理」(Buy and Forget),而是需要透過規律的年度檢視與「現金流瀑布模型」(Cash Flow Waterfall),確保各層資產不會因市場大幅波動而偏離目標配置:
-
步驟一:現金流回補(Flow Refill)
每年固定檢視短期層的消耗情況。優先利用中期層到期的債券本金、固定債券票息、年金定期給付及股票股息注入短期層,確保短期現金池始終維持覆蓋未來2至3年的生活預備金水位。 -
步驟二:檢視偏離幅度(Rebalancing Trigger)
為各層資產設定合理的容忍區間(例如±5%)。若環球股市經歷大幅上漲,帶動長期層的總市值顯著超出目標配置上限(如長期層佔比由45%升至55%),投資者應執行再平衡,適度獲利了結部分增長型資產,將實現利潤轉移至中期固定收益或短期現金層。 -
步驟三:應對深度回調(Bear Market Defense)
若遇上環球股市深度熊市(如指數回撤超過20%),投資者應立即啟動防禦機制:暫停從長期層進行任何提款或資產出售,完全依靠短期層的現金儲備及中期層的保證息率維持日常生活,為長期股權資產爭取3至5年的估值修復期,從根本上杜絕「低位割肉」的非理性操作。
免責聲明與風險提示
此內容僅供一般財務規劃概念與資產配置架構參考,並不構成任何形式的投資要約、稅務、法律或個人專業理財建議。各項金融產品(包括但不限於強積金、年金計劃、政府債券、企業債券、股票及指數ETF)均涉及不同程度的市場價格波動與信用風險,過往歷史表現亦不代表將來回報。個人配置比例應視乎自身財務目標、實際生活開支、負債狀況、風險承受能力及健康狀況審慎制定,必要時應諮詢持牌獨立財務顧問或專業人士。
常見問題(FAQ)
Q1:退休後將所有資金全數放在銀行定期存款,是否最穩妥?
全數置於定期存款雖然消除了本金賬面波動風險,但面臨嚴峻的通脹侵蝕風險與利率再投資風險。一旦市場進入減息週期,銀行定存息率將大幅下滑,長期實質購買力可能無法追上醫療及物價漲幅。若以年均3%通脹率計算,現金購買力在24年後將縮減一半。因此保留適量長期層增長資產依然十分必要。
Q2:短期層的儲備金額應該如何精確計算?
短期層儲備金額計算公式為:短期層儲備 =(每年預計生活總支出 − 每年確定性被動收入)× 2至3年 + 專項應急準備金。例如每年生活總開支為40萬港元,已有固定公共年金收入10萬港元,則每年資金缺口為30萬港元,短期層建議維持60萬至90萬港元的流動資金儲備,外加約10萬至20萬港元的突發醫療或維修應急金。
Q3:若剛退休就遇上全球股災,分層策略如何發揮保護作用?
在分層架構下,短期層預先鎖定了2至3年的無風險生活現金,中期層持續提供穩定的票息與年金現金流。投資者在股災期間無需在低位變賣長期層的股票資產,從容給予成長型資產3至5年以上完整的週期以待市場估值修復,從而在實踐中徹底隔絕「報酬順序風險」。
Q4:年滿75歲後,資產分層架構需要如何動態調整?
隨著年齡增長及預期投資年期縮短,長期層的配置比例可逐步調低(例如降至20%–30%),將部分資金轉移至中期固定收益或短期現金層。此舉能進一步降低整體組合的波動性、簡化資產管理架構,並預留更充裕的醫療護理與長期照護儲備金。
Q5:擁有一套自住物業但流動資金有限的退休人士,如何實踐分層配置?
若流動現金不足以建構完整三層架構,可考慮利用香港按揭證券有限公司的「安老按揭計劃」(逆按揭),將自住物業轉化為終身或固定年期的每月穩定年金收入。該筆款項可直接充當中期現金流來源,從而釋放現有流動資產,用於配置短期應急現金與適量的長期抗通脹資產。
