
I'm thinking through how to approach this.
The article's introduction needs revising, and the title tag must not appear at the beginning. The term "市盈率意思" needs to be incorporated as a key phrase. The use of "十年期美债" needs to be retained as the long-term benchmark, with 香港外汇基金票据 corrected to short-term. Formula clarity is necessary, ensuring consistency with “股东应占净利润”。 I will explicitly address the growth rate input in the PEG calculation. A disclaimer and update time are required at the end. Any uncertain data in the HKEX example will need explanation.
The historical PE ranges of the Hong Kong Stock Exchange will be used as a reference point, emphasizing the need to query real-time Hang Seng Index/market average valuations instead of relying on outdated figures. IAS 33 will be cited for a universally accepted definition.
"Completely irrelevant" will be replaced with "not directly reflected." Currency exchange and minority interests will be separated. The PE spike in cyclical stocks during marginal profits requires clarification: "when still recording a small profit." A FAQ section will be added at the end. All width and height styling must be removed. Prohibited words (e.g., this article, this editor) need to be removed or rewritten.
打開任何一個港股或美股的報價版面,除了即時股價和升跌幅,最常出現的數字就是「市盈率」,英文簡稱 PE(Price-to-Earnings Ratio)。不少剛接觸投資的朋友會把它當成簡單的平貴尺:數字細代表便宜,數字大代表昂貴。然而真正進入市場後,經常會看見同一間公司在20倍市盈率時被分析員嫌貴,另一間在60倍市盈率時反而獲得資金追捧。要釐清這個落差,必須徹底理解市盈率意思及其背後的估值邏輯。
這裡將由最底層的計算公式拆解,涵蓋三種不同版本的市盈率差異、常見的財務數據陷阱、多維度的高低判斷標準,以及如何配合市場利率與增長指標進行實戰選股,特別針對港股財報半年結算、人民幣計價與週期股特性作深入剖析。
市盈率的基本概念:把股價換算成「幾年回本」
市盈率最直觀的理解,就是「以現行股價買入,在公司盈利水平維持不變且全數派發給股東的假設下,需要多少年才能收回本金」。一間公司市盈率為20倍,代表理論上需要20年回本;市盈率8倍,則代表8年回本。雖然現實中企業盈利會波動、利潤也不會100%派發,但這個概念精確指出了核心:市盈率是股價相對於賺錢能力的倍數,而非股價絕對金額的高低。
計算方式主要有兩條路徑,兩者計算結果完全一致:
- 市盈率 = 股價 ÷ 每股盈利(EPS)
- 市盈率 = 公司總市值 ÷ 股東應佔淨利潤(歸屬於母公司股東的利潤)
第一條公式適合快速評估單一股份,第二條公式則有助於理解企業整體估值。舉例說明:假設某上市公司發行股數為1,000萬股,現時股價為24港元,總市值即為2.4億港元。若該公司去年度歸屬於股東的淨利潤為1,200萬港元,市盈率就是 24,000萬 ÷ 1,200萬 = 20倍。從每股角度計算:每股盈利為 1,200萬 ÷ 1,000萬股 = 1.2港元,24 ÷ 1.2 同樣得出20倍。
需要釐清的是,市盈率衡量的是「價格」與「盈利」的相對關係,並不直接反映企業的資產負債結構與現金水平。一間負債龐大的企業可以擁有看似便宜的低市盈率,而一間手頭現金充裕的公司市盈率也可能偏高,因此不能單憑市盈率斷定財務整體健康度。
盈利用哪一年?三種市盈率的計算差異
報價平台上標示的市盈率數字經常有所出入,主因在於採用的盈利時段不同:
| 類型 | 採用的盈利基礎 | 優缺點與應用場景 |
|---|---|---|
| 靜態市盈率(Historical / LYR) | 上一個完整財政年度已審計利潤 | 數據官方確定,但具有滯後性,可能反映半年前甚至一年前的舊情況。 |
| 滾動市盈率(TTM) | 最近四個季度或最近兩個半年度合計 | 最貼近當下營運實況。港股通常每半年發布一次業績,需結合最新中期與上一財年數據計算。 |
| 預測市盈率(Forward PE) | 市場分析員對未來12個月或下一財年的盈利預估 | 前瞻性最強,反映市場共識;但若遇上行業逆轉或經濟黑天鵝,預測偏差可能相當顯著。 |
多數港股企業財政年度於12月結算,全年業績公告多在翌年3月發布,而中期業績則在8月發布。這意味著在每年9月至翌年2月期間,靜態市盈率反映的仍是上一個年度的歷史數據,已滯後9至14個月。此時觀察滾動市盈率(TTM)更能及時捕捉盈利轉變。當一間公司的預測市盈率大幅偏離歷史倍數時,往往意味著市場分析員剛對其未來的盈利預期作出重大調整。
計算市盈率常見的五大財務盲點
市盈率公式看似簡單,但在實務財務分析中,若忽略會計項目的特殊性質,容易得出偏頗的估值結論。
1. 基本每股盈利與攤薄每股盈利的差異
根據國際會計準則第33號(IAS 33),「基本每股盈利」是以歸屬於母公司普通股股東的淨利潤,除以期內已發行普通股的加權平均數;而「攤薄每股盈利」則假設所有具潛在攤薄效應的金融工具(如可換股債券、認股權證、員工股份期權)已全數轉換為普通股。若企業發行了大量可換股證券,使用基本每股盈利會低估實際市盈率,造成估值偏平的錯覺。評估時應以攤薄每股盈利作為較穩健的基準。
2. 一次性非經常損益扭曲核心盈利
出售物業廠房、出售附屬公司股權或金融資產公允值大幅重估,均會令當期帳面淨利潤驟增,使表觀市盈率急降至極低水平。這類收益無法持續,若依此計算將嚴重失真;反之,巨額商譽減值或重組開支亦會令市盈率短暫暴增。在分析時,應查閱業績報告的附註,剔除非經常性項目,改以「核心經營利潤」或「經調整利潤」重新計算。
3. 虧損企業的市盈率無法直接參考
當企業處於虧損狀態時,每股盈利為負值,多數行情軟件會顯示為「負數」或「N/A(不適用)」。此時市盈率失去衡量意義,強行比較可能導致邏輯錯誤。對於未盈利的生物科技公司、初創科技平台,市場通常轉用市銷率(PS)、企業價值倍數(EV/EBITDA)或研發管線現金流折現進行估值。
4. 計價幣種與匯率折算偏差
在香港上市的企業中,有相當比例的主要業務及利潤來自內地並以人民幣結算,但財報披露貨幣與交易貨幣可能存在差異(如人民幣列報盈利、港元計價股票)。若計算時未將市值與利潤換算為同一貨幣基準,所得出的倍數會產生偏差,偏差程度取決於兩者換算時所用的即期匯率。
5. 少數股東權益的歸屬混淆
計算市值與利潤的對應關係時,必須以「歸屬於上市公司股東之淨利潤」為分母,切忌直接採用合併損益表最底部的「期內溢利總額」。因為未扣除的少數股東利潤並不屬於上市公司持股人,混用會直接誇大可用利潤,從而人為壓低市盈率。
市盈率的高低判斷:三條橫縱比較維度
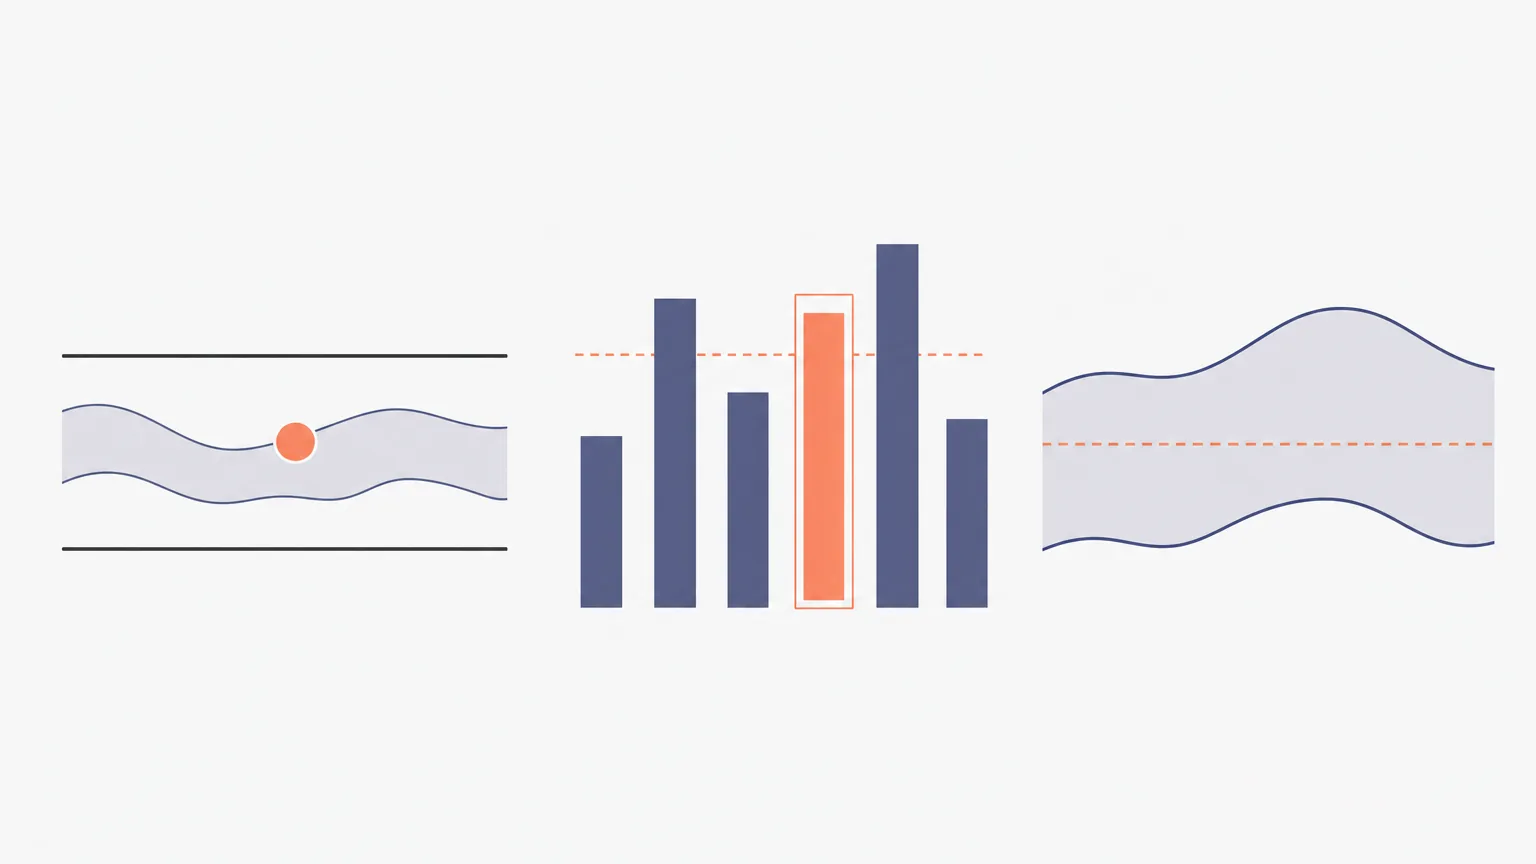
市盈率從來沒有放諸四海皆準的絕對高低標準。15倍對於一間盈利停滯的公用事業股可能是高估,但對於盈利年複合增長達40%的雲計算企業而言可能相當便宜。判斷市盈率高低,需要依賴以下三條比較基準:
維度一:企業自身的歷史估值區間(縱向比較)
觀察企業過去5年至10年的市盈率走勢通道(PE Band)。若一間業務成熟、模式穩定的消費品公司,歷史估值常年落在15倍至22倍之間,當其市盈率回落至12倍且基本面未惡化時,通常意味著進入歷史相對低估區域。但需注意,若企業遭遇結構性營運衰退或行業監管重構,舊有的歷史區間將失去錨定價值。
維度二:同行業競爭對手的估值水平(橫向比較)
橫向比較必須選擇商業模式、營收區域及資產規模高度同質的對手。例如將本地零售銀行與跨國投資銀行直接對比意義有限,但將兩間規模相若的中資商業銀行進行比對,則能清晰看出市場給予特定管理質素或資產質素的估值溢價。
維度三:整體市場與大盤平均估值水平
整體市場的平均估值水平會隨著宏觀流動性與盈利週期變化。投資者可參考港交所或指數編纂機構公佈的恒生指數成份股加權平均市盈率,作為評估整體市場情緒與大盤估值水位(高估或低估)的宏觀錨點,從而判斷個別股票的估值是跟隨大市波動還是具備獨立溢價。
低市盈率的潛在陷阱與高市盈率的合理解讀
低市盈率不一定等於「便宜撿漏」,往往可能是「價值陷阱(Value Trap)」。常見原因包括:行業景氣度即將見頂、產品面臨替代風險、公司治理存在瑕疵,或是流通量極低所導致的流動性折價。市場通常早已預料到未來利潤將大幅下滑,因而提前拋售股票壓低股價。
相反,高市盈率亦不必然代表資產泡沫。若企業具備極高的定價權、輕資產擴張優勢、高資本回報率(ROE),或正處於景氣循環谷底(在仍錄得微薄盈利時,受微小利潤分母影響導致計算出的市盈率短暫飆升至數十倍),市場往往願意賦予其較高的估值倍數。
行業板塊特質與市盈率分佈特徵
不同板塊的資金需求、利潤成長性、防禦能力與生命週期各異,市盈率中樞存在結構性差異,絕不能跨板塊生搬硬套:
| 行業板塊 | 市盈率分佈特徵 | 核心驅動因素與估值邏輯 |
|---|---|---|
| 銀行及金融 | 普遍偏低(常見 4 – 8 倍) | 高槓桿運作、受嚴格資本充足率監管,市場通常配合市帳率(PB)及壞賬撥備率進行綜合定價。 |
| 公用事業及房託(REITs) | 中低水平,利率敏感 | 現金流穩定但業務增長空間有限,其估值主要受無風險債券收益率及股息率牽引。 |
| 品牌消費品 | 中高水平(常見 15 – 30 倍) | 具備品牌護城河、客戶忠誠度及產品定價權,盈利能見度高且能對抗通脹。 |
| 軟件服務與互聯網平台 | 較高且波動劇烈(20 – 50+ 倍) | 輕資產架構、極低邊際擴張成本與可擴展性,市場預期其未來能實現高倍數規模效應。 |
| 航運、資源與大宗商品 | 高低週期劇烈反轉 | 極具「週期反向特性」:在商品價格高位時,盈利暴增使 PE 降至 2-3 倍(往往對應景氣頂部);在景氣低迷但仍微利時,利潤大幅收縮使 PE 升至數十倍(往往對應週期底部)。 |
實戰選股:市盈率與進階指標的結合應用
在建立具紀律的選股流程時,市盈率應與增長率、利率環境及資產負債表綜合使用:
1. 利用 PEG 衡量成長性性價比
市盈率最大的缺陷是忽略了企業未來的盈利增長速度。市盈增長比率(PEG)正是為了平衡倍數與增速而設計的指標:
PEG = 市盈率 ÷ 預期盈利增長率數值
註:計算時代入增長率的百分數數值(例如預期年增長率為20%,分母代入 20,而非 0.2)。
例如一間公司市盈率為30倍,若預計未來幾年每股盈利複合增長率為30%,其 PEG 即為 30 ÷ 30 = 1。市場慣例通常以 PEG 約等於 1 作為估值與增速匹配的基準,PEG 低於 1 視為性價比較高,而高於 2 則可能代表估值過度透支未來增長。此經驗法則主要適用於成長型科技與消費板塊,對傳統公用事業或金融股參考意義不大。
2. 盈利率(Earnings Yield)與無風險利率對比
將市盈率取倒數,即為「盈利率 = 每股盈利 ÷ 股價」。20倍市盈率對應 5% 盈利率,10倍市盈率對應 10% 盈利率。盈利率代表持有股票的理論資本回報率,可與固定收益市場進行期限匹配的對比:
- 若評估長期資產配置,應與十年期美國國債收益率或香港特區政府長期債券收益率對比,檢視股票市場提供的風險溢價(Equity Risk Premium)是否足夠補償波動風險。
- 若評估短期資金停泊,則可與短期外匯基金票據或銀行同業拆息進行對照。
3. 構建三情境估值矩陣
與其預測一個單一的股價目標,不如以區間思維設定估值模型。透過結合樂觀、中性、悲觀三種每股盈利假設,以及對應的歷史市盈率區間上限、中位數及下限,得出清晰的潛在回報與下行風險邊界,有助於管理倉位風險。
投資者常遇到的市盈率認知誤區
- 低市盈率等同高股息率?
不一定。盈利能力與派息政策是兩回事。一間公司市盈率僅6倍,但若管理層將利潤全數留作資本開支或償還債務而不派息,股東無法獲得現金分紅;反之,一間25倍市盈率的企業若維持90%的高派息比率,其股息率亦可能相當可觀。 - 預測市盈率必定比歷史市盈率準確?
預測市盈率高度依賴券商分析員的研究假設。當宏觀經濟出現轉向或突發行業政策時,分析員往往滯後下調預期,導致預測數據短期內脫離現實。 - 市盈率可用於指導短期買賣時機?
市盈率是中長期的基本面估值指標。短期內推動股價升跌的關鍵在於市場流動性、情緒面與資金博弈,估值偏高的股票在狂熱情緒下可能繼續上漲,估值極低的股票亦可能長期處於無人問津的狀態。
評估市盈率的五步檢視清單
在每次做出投資決策前,建議按照以下五個步驟迅速建立客觀的估值判斷:
Step 1:確認數據維度 —— 當前使用的是歷史靜態、滾動 TTM 還是預測市盈率?港股是否已計入最新的中期財報?
Step 2:過濾利潤質素 —— 扣除非經常性損益後的核心盈利是多少?是否存在可換股債券攤薄風險?
Step 3:對比歷史縱深 —— 當前倍數處於公司自身過去5年估值通道的頂部、中位數還是底部?
Step 4:對標同業大市 —— 與業務相近的同業龍頭相比溢價幾多?是否具備對應的淨資產收益率(ROE)支撐?
Step 5:驗證增長與現金 —— 透過 PEG 檢視增長匹配度,並確認經營現金流是否能有效轉化為真實現金。
常見問題(FAQ)
Q1:市盈率出現負數時應該如何處理?
當上市公司處於虧損狀態時,每股盈利(EPS)為負,市盈率在數學上為負數,在金融實務上失去參考價值。此時不應依賴市盈率,而應改用市銷率(P/S)、企業價值對息稅折舊前利潤(EV/EBITDA)或市帳率(P/B)等其他替代指標進行評估,並重點關注企業的現金儲備及自由現金流消耗速度。
Q2:為甚麼不同財經網站顯示的市盈率會有很大差距?
主要原因有四點:採用的盈利口徑不同(部分採用靜態上一財年數據,部分採用 TTM 滾動數據,部分採用分析員預測值);每股盈利計算基準不同(基本 vs 攤薄);是否剔除非經常性損益;以及在多幣種計價時(例如港元股價與人民幣盈利)採用的匯率更新時點不一致。
Q3:市盈率很低但股價一直下跌,是甚麼原因?
這通常是遇到了「價值陷阱」。市場是前瞻性的,低市盈率往往反映出資金預期公司未來的盈利將會大幅倒退、主營業務面臨顛覆、行業政策存在巨大不確定性,或者存在未披露的資產減值風險。表面上的「便宜」只是歷史數字造成的假象。
Q4:初學者在選股時,只看市盈率足夠嗎?
遠遠不足夠。市盈率僅反映價格相對於利潤的倍數,必須結合資產負債率(衡量財務槓桿與破產風險)、自由現金流(驗證利潤真偽)、淨資產收益率 ROE(衡量資本運營效率)以及行業護城河等基本面因素共同判斷,才能建立全面的投資評估體系。
數據與指標說明:涉及的會計準則定義參考國際財務報告準則(IFRS)及相關監管機構指引。市場估值倍數與統計數據僅作教學與邏輯說明用途。
免責聲明:所載內容純屬財務分析知識與方法分享,並不構成任何形式的投資建議、要約或招攬。投資涉及風險,證券價格可升可跌,決策前請諮詢獨立專業財務顧問。
