
Analyzing the request, the primary goal is to generate an HTML fragment about "stop-loss strategies" while adhering to specific formatting constraints: no initial heading, a FAQ ending, and emphasis with bold and color. The focus should be on creating a direct and informative piece. Considering these directives, I will draft the HTML fragment.
Incorporating the requested light blue theme, I'll use inline styles to apply it sparingly. I will structure the content focusing on "止蝕" and "追蹤" for consistency. Ensuring mobile responsiveness, the HTML table will be wrapped in an `overflow-x:auto` container. I will include the required Hong Kong stock trading fees, accurately presented. The disclaimer will be placed after the FAQ section.
Focusing on the HTML structure, the fragment will begin with an introductory paragraph highlighting the significance of **止蝕策略** in risk management. The core positioning of **止蝕** within a trading system will be emphasized, including the mathematical implications of drawdowns.
I'll include a comparative table detailing common **止蝕** methods and their appropriate applications. The table will be wrapped in `overflow-x:auto` for mobile-friendliness. Crucially, I'll calculate and display pre-trade risk management data, including position sizing and Hong Kong stock trading costs.
進場前花費數小時分析圖表形態、財務數據或資金流向,卻在真正下單時隨手填寫一個止蝕價位,是許多投資者常遇到的情況。一旦價格跌破關鍵支持,心理往往容易轉為「再等一下」、「應該快反彈了」或是「基本面並未改變」。現代市場交易節奏極快,演算法掛單、被動型指數資金流動以及突發消息帶來的價格跳空,都讓盲目死守的代價顯著增加。止蝕策略的核心目的非常純粹:在市場走勢與預期不符時,將虧損精準限制在事前計算的範圍內,避免單次失誤對整體資本造成不可逆的傷害。
止蝕在交易系統裡的核心定位
一筆嚴謹的交易決策始終由兩部分組成:對價格潛在走向的預期,以及當預期失效時願意承擔的具體損失。市場方向無法百分之百預測,但最大下行風險是可以事前鎖定的。只有當潛在損失被精確量化,倉位規模、目標回報、持倉週期與風險回報比才具備計算基礎。若缺乏明確的止蝕位,交易的分母將趨近於無限大,整筆交易便失去了評估勝率與期望值的標準。
止蝕的另一項關鍵作用,在於明確劃分「基本面觀點改變」與「短線入場點失效」的界線。前者屬於策略層面的主動調整,後者屬於走勢被動觸發的風控執行。若將兩者混淆,容易在價格下跌時不斷尋找理由重新包裝虧損,將短線波段操作拖延成長期被動套牢。這種拖延會破壞交易記錄的客觀性,令人難以釐清自身策略的真實盲點。
從資本複利的角度分析,止蝕是控制回撤深度(Drawdown)的決定性工具。在數學邏輯上,帳戶虧損 10% 需要獲利 11.1% 才能回本,而當虧損擴大至 50% 時,則需要 100% 的漲幅才能打平資金。這項數學關係確立了防守永遠優先於進攻的原則。多次可控的小額試錯並不會傷及元氣,但單次缺乏止蝕的巨額虧損,往往會令資本修復週期大幅拉長。
常見的止蝕設定方法與適用場景
沒有任何單一止蝕方法能完美適用於所有市況。短線突破、中期波段、趨勢跟蹤與長期配置,各自對應不同的市場邏輯與波動容忍度。掌握不同設定方法的底層機制,有助於根據標的特性挑選最適方案。
1. 固定百分比或固定金額止蝕
此方法設定簡單直觀,例如以入場價下方 5% 至 8% 作為離場線,或規定每筆交易虧損上限為 2,000 港元。其優點在於無須依賴圖表形態,可完全機械化執行,特別適合新手建立紀律,或運用於波動相對穩健的寬基指數 ETF 與大型藍籌股。
該方法的局限在於與市場實質波動率脫鉤。相同的百分比幅度,對於日均波動 1.5% 的公用股可能綽綽有餘,但對於日均波幅達 6% 的高成長板塊則極易被日常噪音洗出場外。若未同步依據止蝕距離動態計算持倉股數,固定金額止蝕在不同波動率的標的間也會產生不平衡的風險敞口。
2. 技術結構位止蝕
將止蝕價位設立在前期擺動低點、關鍵頸線、趨勢線下軌、形態邊界或重要成交密集區之下。此設定的底層邏輯在於:一旦該技術結構被有效擊破,支持進場的原始假設即告失效,繼續持倉便失去了技術面支撐。
實務操作時應預留適度緩衝空間。例如前低為 100 港元,止蝕位放置於 99.2 港元通常比剛好放在 100 港元更穩健,因整數關口往往聚集大量程式單與流動性,容易出現短暫刺穿後快速回抽的情況。此外,需根據交易週期界定是「盤中跌破即離場」還是「收市確認跌破再執行」。
3. 波動率指標止蝕(ATR 模式)
利用平均真實波幅(ATR)動態決定止蝕間距,常見做法為進場價扣除 1.5 倍至 3 倍 ATR。該機制的優勢在於能跟隨市況自動調整:市場波幅擴大時止蝕距離自動拉寬,降低被雜訊震出的概率;波幅收窄時則自動收緊防線,減少潛在損失金額。
應用 ATR 時需留意參數週期的敏感度,一般以 14 日為常用基準。同時,ATR 反映的是歷史波幅數據,在遇到業績發布、政策公告等突發事件時,跳空幅度仍可能大幅超越 ATR 預估值。
4. 移動止蝕與動態追蹤(Trailing Stop)
當價格朝有利方向運行時,逐步上移止蝕防線以鎖定累積利潤。常見機制包括自歷史高點回撤指定百分比、以均線(如 20 天移動平均線)作為動態離場依據,或結合 ATR 軌道進行階梯式追蹤。此方法是趨勢交易系統的核心組件,旨在放大利潤端並由市場訊號決定最終離場時機。
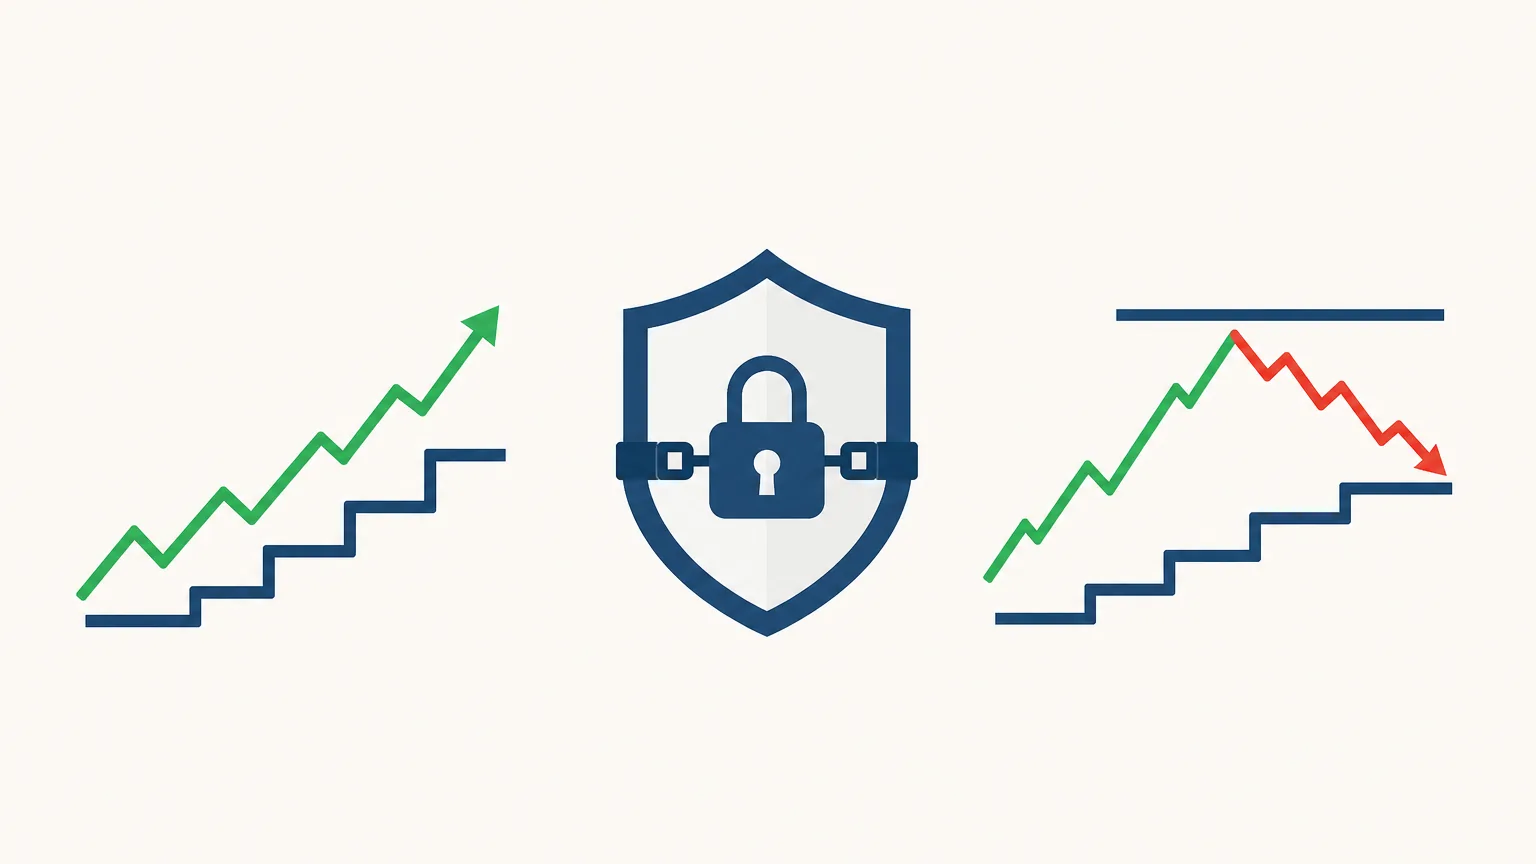
在區間震盪市況中,頻繁使用收緊的移動止蝕容易導致來回觸發,累積不必要的摩擦成本。因此該方法更適合具備清晰單邊趨勢的品種。
5. 時間止蝕法
若價格在預設時間週期內(如進場後 3 至 5 個交易日)未能展現預期的動能突破,即便未觸及價格止蝕點,亦主動平倉離場。這項機制側重於提高資金周轉效率與防範機會成本。特別是對於期權合約或具備槓桿費用的衍生品,時間價值的流逝會持續侵蝕持倉價值,時間止蝕具備關鍵的風控意義。
6. 分批止蝕與組合對沖
將離場動作拆解為多個階段,例如跌破第一支撐位時減倉一半,剩餘部位給予較寬的防守空間;或在持股同時買入認沽期權(Put Option)建立下行保護。分批執行可平滑單次決策的心理衝擊,但也會增加執行複雜度並產生明確的對沖工具成本。
| 設定方法 | 核心邏輯 | 適用場景 | 主要局限與代價 |
|---|---|---|---|
| 固定百分比/金額 | 用統一硬性上限控制單筆最大損失 | 寬基 ETF、波動平穩的藍籌股、新手建立紀律 | 脫離市場波動率,高波幅品種容易被無效掃出 |
| 技術結構位止蝕 | 跌破關鍵支撐代表進場技術邏輯消失 | 形態突破、區間回踩、波段交易 | 關鍵位置容易出現假跌破,具備一定主觀性 |
| ATR 波動率止蝕 | 依據標的近期真實波幅動態調整距離 | 期貨、外匯、高彈性成長股 | 歷史指標存在滯後性,無法防禦突發跳空 |
| 動態追蹤止蝕 | 跟隨價格有利走勢上移防線,鎖定利潤 | 單邊強勢趨勢、中長線波段策略 | 震盪行情容易被頻繁震出,壓縮平均獲利幅度 |
| 時間止蝕法 | 在設定時限內未見預期動能即主動離場 | 動量突破、期權合約、資金周轉率導向策略 | 可能在行情發動前夕提早離場 |
| 分批與期權對沖 | 分散單次決策衝擊,保留部位彈性 | 大額持倉、機構資金、稅務受限帳戶 | 執行程序繁瑣,衍生品對沖具固定期權金支出 |
入場前必須精算的風控數據
止蝕價位絕非孤立數字,它必須與帳戶總資產、單筆風險承擔比率、倉位規模形成嚴密聯動。脫離倉位管理的止蝕,無法在實務中發揮保護效果。
步驟一:確定單筆風險承受額度(R)
專業風控常將單筆交易的最大損失限制在帳戶總值的 0.5% 至 1.5% 之間。以 500,000 港元的總資產為例,若設定單筆風險為 1%,則單次交易的最大允許虧損額即為 5,000 港元。
步驟二:依據技術結構反推合理倉位
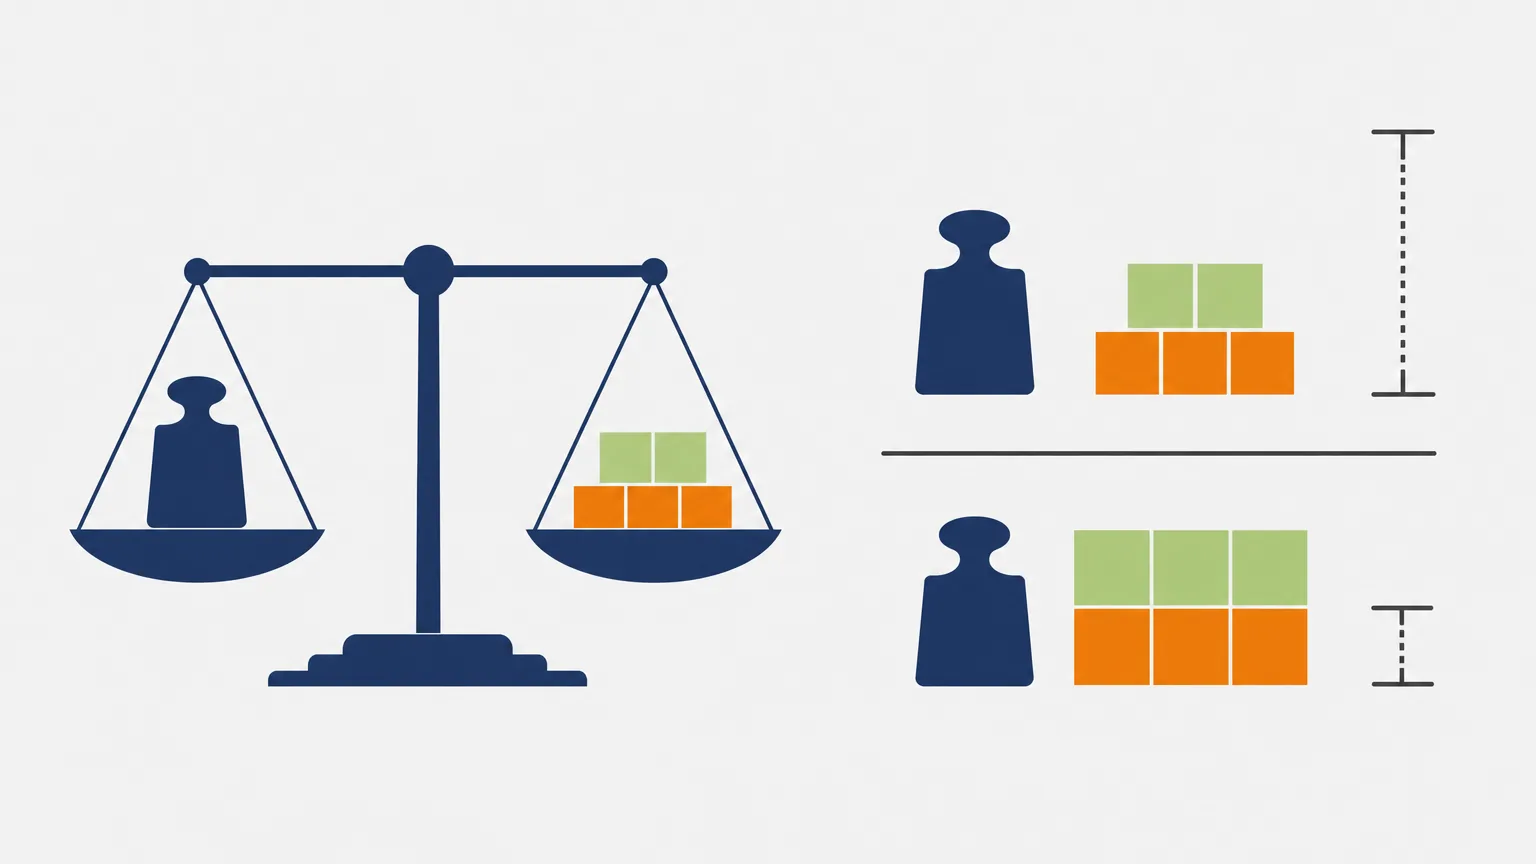
假設某隻股票現價為 100 港元,技術分析顯示關鍵支撐位下方應設在 92 港元,則每股承擔的止蝕距離為 8 港元。以單筆最大損失 5,000 港元除以每股風險 8 港元,可得出合理買入股數為 625 股,實務下單取整為 600 股(即買入總值 60,000 港元,佔總資金 12%)。
透過這種算法,不論止蝕點距離進場價是 3% 還是 10%,只要觸發止蝕,整體帳戶虧損金額始終固定在 1%(5,000 港元)以內,徹底解決「止蝕位太寬導致巨虧」或「止蝕位太窄被迫輕倉」的矛盾。
步驟三:檢驗風險回報比(Risk/Reward Ratio)與期望值
若該筆交易的上方目標價為 120 港元,潛在獲利為每股 20 港元,對應每股風險 8 港元,盈虧比為 2.5:1。交易系統的長期期望值公式為:
期望值 = (勝率 × 平均獲利幅度) - (敗率 × 平均虧損幅度) - 交易成本
當盈虧比維持在 2.5:1 時,即便勝率僅有 40%,長期期望值依然為正;反之,若盈虧比不足 1:1,即便勝率達 50%,長期下來資金曲線仍將逐步受損。
步驟四:將固定交易成本納入止蝕距離考量
實務回測時不可忽視交易摩擦成本。以港股現貨市場為例,各項法定與交易所固定費用均按成交金額逐筆計收:
- 香港股票印花稅:買賣雙方各付成交金額的 0.1%(雙邊合計 0.2%)。
- 香港交易所交易費:買賣雙方各付 0.00565%。
- 證監會交易徵費(SFC):買賣雙方各付 0.0027%。
- 會計及財務匯報局交易徵費(AFRC):買賣雙方各付 0.00015%。
- 券商佣金、平台費、買賣價差(Spread)及執行滑點:視各經紀商收費標準及標的流動性而定。
若止蝕距離設定過於狹窄(如僅有 0.8%),雙邊來回手續費與印花稅將佔去潛在波動的相當比重,顯著侵蝕交易期望值。
帳戶層面的整體風險控制架構
個別持倉的止蝕僅解決了單點風險,帳戶層級的系統性防禦還需依賴多維度的敞口管理:
1. 總風險敞口控制(Total Portfolio Heat)
若同時持有 5 個部位,每個部位單筆風險均為 1%,在極端系統性行情下若同時觸發止蝕,單日回撤將達 5%。通常建議將同一時間處於未受保護狀態的總風險敞口控制在帳戶總值的 4% 至 6% 之間。隨著部分部位產生盈利並將止蝕上移至成本價以上(Break-even),方可釋放風險額度以建立新倉。
2. 行業與因子相關性合併計算
持有三隻不同的金融股與兩隻高貝塔科技股,在市場回調時往往展現高度共振。高相關性的部位應視為單一風險單元,整體板塊風險承受上限不宜超過總資金的 2% 至 3%。
3. 槓桿融資、維持保證金與強平防禦
運用保證金借貸或衍生工具時,券商的強制平倉線(Force Liquidation Level)屬於被動防線。個人設定的止蝕位必須明確高於保證金追繳線與強平點,預留足夠的流動性緩衝,防止在市場尚未觸及技術止蝕位前即因保證金不足遭到券商系統強平。
4. 流動性枯竭與跳空風險應對
對於成交量稀疏的中小型股票,大額止蝕盤容易引發明顯滑點。遇到業績預警或地緣突發事件造成的開盤跳空低開,止蝕單只能在開市後按當前最優價格撮合,因此高波動事件前夕適度縮減基礎倉位是防禦跳空缺口的有效手段。
5. 連續回撤後的降檔機制
預先確立階梯式降額規則。例如當帳戶自高點回撤達 6% 時,將單筆風險由 1% 下調至 0.5%;回撤達 10% 時進一步暫停主動交易數個交易日。這項規則有助於防止在逆風期因情緒急躁而連續犯錯。
執行層面:訂單類型與下單細節
訂單類型的選擇直接決定了極端走勢下的成交品質與保護效力:
- 止蝕市價單(Stop Market Order):當市價觸及預設觸發價時,系統立即發出市價單平倉。優勢是保證即時離場,缺點是在劇烈波動或流動性不足時可能遭遇較大滑點。
- 止蝕限價單(Stop Limit Order):當觸發價被觸及後,系統發出指定價格的限價單。優勢在於能鎖定成交價格下限,但若市場出現跳空急跌並穿透限價,訂單將無法撮合成交,存在失去保護的潛在風險。
- 移動止蝕單(Trailing Stop Order):系統自動隨標的價格上漲動態調高觸發線,適合無暇全程盯盤的趨勢持倉。
- 二選一訂單(One-Cancels-the-Other, OCO):同時預設止盈與止蝕兩張關聯委託單,當其中一項條件被觸發撮合時,另一張訂單自動作廢,實現全自動閉環管理。
常見止蝕執行誤區與應對原則
| 常見錯誤行為 | 實質負面後果 | 正確應對原則 |
|---|---|---|
| 股價逼近時臨時下移止蝕位 | 單筆虧損失去上限控制,風控系統形同虛設 | 進場後止蝕位只能朝有利方向上移,嚴禁反向下調 |
| 以逆勢加倉攤平成本代替止蝕 | 在錯誤方向上持續放大槓桿與總敞口 | 觸及防線果斷認賠,待重新出現築底訊號再重新評估 |
| 止蝕距離設定過於狹窄 | 頻繁被正常市場噪音觸發,交易手續費侵蝕資本 | 結合 ATR 或波動區間給予合理空間,透過縮減股數控制總虧損 |
| 直接放置在顯著整數關口之上 | 容易成為市場流動性獵取標的,刺穿後反轉 | 在顯著技術位或整數關口下方預留適當安全緩衝幅度 |
| 所有資產類別套用同一百分比 | 忽視品種波動率差異,各資產實質風險承擔不均 | 依據不同品種的歷史波幅(如 ATR)分別制定相應參數 |
交易日誌與止蝕參數的持續檢討
止蝕規則的優化應建立在客觀統計數據之上,而非單次情緒反應。在交易日誌中持續追蹤下列關鍵指標,能為策略微調提供數據支撐:
- 止蝕後反彈率(Whipsaw Rate):記錄觸發止蝕後 3 至 5 個交易日內價格重新站回進場點的比例。若此比例長期高於 60%,通常代表止蝕距離設定過窄或入場時機過於急躁。
- 最大不利變動值(Maximum Adverse Excursion, MAE):統計獲利交易在運行過程中曾出現的最大逆向回撤幅度,有助於找出不干擾正常盈利單的最佳防守寬度。
- 實際執行滑點記錄:對比預設觸發價與券商實際成交價之差距,評估特定標的在不同時段的流動性損耗。
建議至少累積 30 至 50 筆標準交易樣本後,再對止蝕參數進行單一變數的微調,以確保調整具備統計學意義。
常見問題解答(FAQ)
Q1:止蝕之後股價隨即大幅反彈,是否代表不應該設止蝕?
止蝕本質上是一種「防範毀滅性風險的保險機制」。正如購買火險後未發生火災並不代表保費白費一樣,止蝕被觸發後價格反彈屬於正常的概率分佈。若反彈頻率異常偏高,應檢討的是進場時機與止蝕距離設定是否合理,而非否定止蝕本身的必要性。
Q2:價值投資或長期定期定額投資,也需要設定短期價格止蝕嗎?
長期價值配置的止蝕邏輯主要建立在「基本面假設」而非短線價格波動。當持股的核心競爭力喪失、行業護城河瓦解、管理層誠信出現重大問題或估值嚴重透支時,同樣需要執行基本面層面的止蝕清倉。寬基指數定投則主要依賴資產配置與定期再平衡來管理整體下行風險。
Q3:遇到個股開盤直接向下跳空跌破止蝕價,該如何處理?
跳空低開說明市場在非交易時段出現了重大的預期重估。若已跌破止蝕防線,原則上應依據紀律在開盤後儘快執行平倉,避免損失因後續拋壓進一步失控。防範此類事件的關鍵在於事前控制單一標的持倉上限,以及在重大業績公布前主動降低風險敞口。
Q4:止蝕市價單與止蝕限價單,在實務中應該如何挑選?
在流動性充裕、買賣價差緊密的大型藍籌股或主流指數 ETF 中,優先推薦止蝕市價單以確保能百分之百確實離場;而在交投較為清淡的中小型股或波動極為劇烈的衍生品中,可採用限價設在觸發價下方數檔的止蝕限價單,以平衡成交確定性與滑點防護。
