
Analyzing the request, the primary focus is understanding "保險對沖" which translates to Insurance Hedging or Risk Transfer through insurance. The title suggests the need to explain the principles, applications, and distinctions related to this concept, likely in a concise HTML format. Need to ensure the response adheres to the given rules.
Focusing on the content structure, initial assessment suggests tailoring the explanation for Hong Kong audiences, specifically addressing the needs of SME owners, HR professionals, and individuals. The **MPF offsetting** clarification is crucial: mandatory contributions *after* the transition date (May 1, 2025) will not be offset, but prior service and voluntary contributions may still be. Accurate legal citations from the Labor Department, Inland Revenue Department, MPFA, and e-Legislation Cap. 282 are paramount for credibility. A disclaimer will be added.
FAQ结尾
Revised the risk example to incorporate Hang Seng Index futures weighting for clarity. Mobile responsiveness is now a priority; all fixed widths have been removed from the HTML and inline styles are under review. Repetitions of the MPF offset are reduced, with key contrast preserved.
Verified tax deduction figures for VHIS (HK$8,000 per insured) and QDAP/TVC (HK$60,000 combined per taxpayer). Finally, the content will conclude with an FAQ section as requested.
接下來,將直接從「保險對沖」在香港企業風險管理和個人理財中的含義入手,面向希望將不可預測的災難轉化為預算成本的企業主和管理者。
後續章節會探討市場對沖(期貨、期權、對沖倉位)與保險(合約風險轉移)的區別,以及商業上將其稱為“對沖”的原因,即將不可預測的下行風險轉為可預測的保費現金流出。
稍後說明風險池與大數法則,精算定價結構,嚴格的合同觸發條件以及保險公司自身的資產負債管理對沖與再保險。
也將比較與金融對沖的差異,比如,恆生指數期貨與權重偏差。也會說明承保限額、墊底費/自負額、除外責任和彌償基準。
Analyzing specific insurance applications for businesses, including Keyman, Buy-Sell, Business Interruption, Trade Credit, Professional Indemnity, and Employees' Compensation. Individual strategies will address mortgage protection versus term life insurance, voluntary health insurance/critical illness, and QDAP for longevity risk. Delimitations of insurable risks include speculation, non-disclosure, moral hazard, legal/licensing issues, and inadequate coverage. A section will compare insurance and MPF offsetting (post-transition date). Emphasis will be placed on (重置成本 vs 折舊現金價值) and time lag.
Clarification needed on the MPF offsetting implications: contributions before the cut-off date and voluntary contributions remain offset-able, while post-date mandatory contributions are not. A comparative table will highlight this difference. Insurance *cannot* cover statutory severance/long service payments due to specific legislative constraints.
Developing an FAQ section to address common inquiries regarding commercial insurance's relation to internal risk management, insurance’s role after MPF offsetting, distinctions between critical illness and medical insurance, deductibility of Keyman insurance premiums, and the assessment of deductibles in insurance hedging strategies. A clear disclaimer will be incorporated. The text has been checked to remove prohibited words and ensure tone. Color highlighting is being implemented.
在香港的商業運作與個人財務規劃中,管理未知的財務衝擊一直是核心課題。面對突發的意外、訴訟、疾病或資產損毀,許多企業管理層與個人投資者常會聽到「保險對沖」這個名詞。然而,保險在金融本質上究竟是不是對沖?它如何協助企業穩定現金流?更重要的是,它與香港僱主高度關注的「強積金對沖」有甚麼根本分別?這份指南將從底層運作機制、企業與個人實務場景出發,逐一拆解風險管理的關鍵邏輯。
保險對沖的底層邏輯:是「風險轉移」還是「金融對沖」?
在嚴謹的金融工程定義中,對沖(Hedging)是指在市場中建立兩個方向相反、盈虧相抵的部位。例如持有特定投資組合的同時,利用成分與權重高度貼近的恒生指數期貨建立空頭倉位,藉此抵銷市場整體下跌的波動風險。若相關資產的走勢高度同步,這類金融對沖的基差風險(Basis Risk)相對較低。
嚴格來說,保險並不屬於金融對沖,其本質是風險轉移(Risk Transfer)與損失補償。投保人並沒有在市場建立反向資產,而是透過支付一筆確定的保費,將未來可能發生的、金額巨大且時間不確定的財務損失,全數或部分轉移給承保機構。
然而,在企業財務管理與會計實務中,業界廣泛將這種操作稱為「保險對沖」。原因在於它達成了與金融對沖相同的核心目的:鎖定最壞情況下的財務底線,將不可預測的巨額資本流出,轉化為可預算、可計量的固定營運支出。
保險實現風險管理的四大運作支柱
1. 大數法則與風險池(Risk Pooling)
保險機構並非單獨承受單一企業或個人的極端風險,而是集結數以萬計性質相似但相互獨立的風險單位,構建出規模龐大的「風險池」。依據統計學的大數法則,當樣本量足夠大時,整體群體的索償概率與賠付總額將高度收斂於預期區間內。這種互助分散機制,使個別投保人能以遠低於潛在損失總額的代價,換取完整的財務安全網。
2. 精算定價結構
保費並非隨意設定,而是由精算師根據歷史數據計算出「預期損失成本」,並加上營運行政費、極端年份的資本緩衝成本以及合理的利潤利差。在保單條款與續保條件不變的前提下,投保人等於將不確定的波動轉化為大致可預算的年度成本。
3. 合約明確鎖定觸發條件
保險合約是一份法律文件,受保事件、最高保額、自負額(墊底費)、索償程序及除外責任在簽約時已明確列明。只要符合既定條件,理賠金的給付標準即具備高度確定性,便於企業編制中長期的現金流應急模型。
4. 保險機構自身的資產負債對沖(ALM)與再保險
為確保長期承諾得以履行,保險公司自身會在資本市場運用債券組合、利率掉期等衍生工具進行嚴格的資產負債匹配(Asset-Liability Matching),並將超出自身承擔上限的超額風險分保至全球再保險市場。投保人購買的保單之所以穩健,背後依托的是這套多層次的金融風險管理體系。
保險對沖的「基差風險」:為何賠償與實際損失會有落差?
如同期貨對沖可能因基差變動而無法做到完全抵銷,保險對沖在實際執行中,亦常出現理賠金額與實際經濟損失之間的落差。這種落差通常由以下五個維度造成:
- 最高賠償上限:保額設有封頂,若實際損失超出投保額度,差額部分必須由企業自行吸收。
- 自負額(Deductible / 墊底費):保單設定的小額損失免賠區間,旨在降低保單定價與行政成本,但也意味著低頻小額損失無法透過保險轉化。
- 除外責任條款(Exclusions):戰爭、故意行為、受保前已存在之重大隱患或特定不可抗力事件,往往被列於保障範圍之外。
- 賠償計算基準差異:以「重置成本」或「實際現金價值(扣除折舊)」計算,對舊設備或老舊裝修的賠付金額會產生巨大差距。
- 時間遞延與現金流壓力:大型理賠(如營業中斷)需經公證行調查與會計審核,過程可能長達數月至一年。若企業缺乏短期過渡資金,可能在獲得賠款前即面臨流動性危機。
香港企業營運中的核心保險應用
1. 關鍵人物保險(Keyman Insurance)
許多中小企與初創公司的業務嚴重依賴創辦人、核心技術專家或主要業務主管。一旦關鍵成員身故或傷殘,可能引發客戶流失、技術停擺或銀行觸發貸款加速償還條款(Acceleration Clause)。以公司為投保人與受益人購買定期人壽或傷殘保險,賠款可用於招聘替代人選、填補營運過渡期虧損或向金融機構還款。
2. 股東買賣協議保險(Buy-Sell Agreement Insurance)
當合夥人或股東不幸離世,其股權通常由法定繼承人繼承。若現有股東希望回購股份以維持控制權,但缺乏即時流動資金,可能導致公司治理陷入僵局。透過搭配交叉人壽保單的股東協議,離世股東的賠償金正好作為其餘股東收購股份的現金來源,順利平息股權爭議。
3. 營業中斷保險(Business Interruption Insurance)
火災或機器故障等事故不僅造成實體資產損毀,更致命的是停工期間的固定開支(租金、員工薪金、利息負擔)與預期利潤蒸發。營業中斷保險針對這段停業修復期的毛利損失與額外營運開支進行賠償,保障企業的現金流不致中斷。
4. 貿易信用保險(Trade Credit Insurance)
從事進出口貿易或 B2B 批發的企業,經常面臨買家拖欠或破產倒閉的壞帳風險。貿易信用保險承保買方無力償付的商業信用風險,使企業能放心擴大放帳額度,同時亦有利於向銀行申請應收帳款融資。
5. 專業彌償保險(PII)與公眾責任保險(PLI)
律師、會計師、IT顧問、工程師等專業人士若因疏忽或技術失誤面臨客戶索償,訴訟費與賠償金往往極為龐大;公眾責任保險則處理營業場所內第三方人身傷害或財物損失。部分商業租約及政府採購工程合約均會明確要求承辦方持有特定保額的相關保單。
6. 法定僱員補償保險(勞保)
依據香港法例第282章《僱員補償條例》第40條規定,所有僱主必須為其僱員(包括全職及兼職)投購僱員補償保險,以承擔因工傷亡的法定補償與普通法賠償責任。根據勞工處指引,僱員人數在200人或以下的公司,每宗事故法定最低保額為1億港元;僱員人數超過200人的公司,每宗事故法定最低保額為2億港元。未按規定投保屬違法行為,最高可被判處罰款10萬港元及監禁兩年。
個人與家庭財務規劃的風險轉移架構
在個人與家庭層面,「保險對沖」體現於各類功能性保單的精準分工:
- 定期壽險與按揭保障:主要供款人若突然離世,高額房貸與家庭生活開支將直接衝擊家屬。定期壽險以相對低廉的保費提供高槓桿身故保障,按揭保障保單則隨未償還貸款餘額遞減保額,專項對沖斷供與銀主盤風險。
- 自願醫保(VHIS)vs 危疾保險:醫療保險按實報實銷方式對沖高昂的住院及手術醫療費用;危疾保險則在一經確診指定嚴重疾病時提供一筆過現金賠償,專為對沖病後長達數年的收入中斷、家庭日常開銷及非合約醫療自費支出。
- 合資格延期年金(QDAP)對沖長壽風險:面對退休後可能長達數十年的無穩定收入生活,延期年金將一筆資金轉化為終身或固定年期的定期現金流,將個人資產耗盡的長壽風險轉移至保險機構。
香港稅務扣除配套(依稅務局最新規定):個人投保香港自願醫保計劃(VHIS),每名受保人每年最高可享8,000港元的薪俸稅扣除額;合資格延期年金(QDAP)與可扣稅強積金自願性供款(TVC)合計每年每位納稅人最高可享60,000港元的扣除上限。妥善利用稅務扣除政策可進一步降低風險轉移的淨成本。
保險對沖的局限:哪些風險不可保?
保險並非萬能的避險工具。在設計財務架構時,需清楚辨識不可保風險的界限:
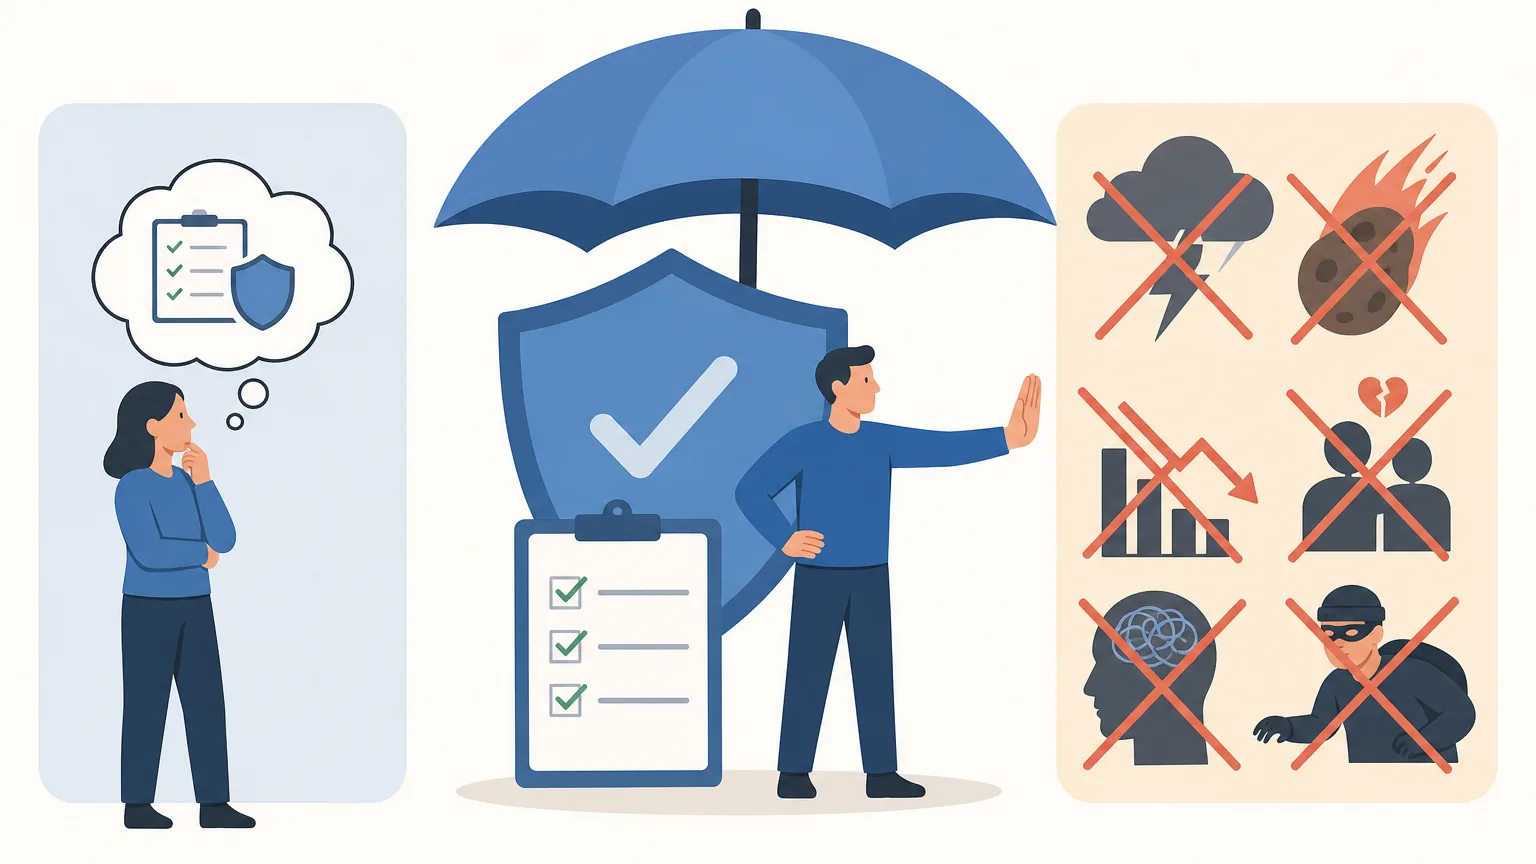
- 投機與純商業決策風險不可保:因市場需求轉變、匯率走勢失誤、投資虧損或日常營運不善導致的商業虧損,無法透過商業保險承保。
- 違反最高誠信原則(Utmost Good Faith):投保時若隱瞞已知重大事實、既往病史或未如實申報關鍵業務敞口,將導致保單失效並遭到拒賠。
- 道德風險(Moral Hazard):投保後若刻意放寬安全管理標準或出現蓄意破壞行為,均屬違法或除外責任。
- 行政牌照與政策法規風險:監管機構吊銷牌照、進出口配額變更等法律政策風險,保險市場無法承保,必須依靠合規管理與業務多元化因應。
深度比對:保險對沖 vs 強積金對沖
在香港的勞工與商業語境中,「強積金對沖」與「保險對沖」經常被提及,但兩者在法理基礎、資金來源及運作邏輯上完全不同:
| 比較維度 | 保險對沖(商業風險轉移) | 強積金對沖(法定抵銷機制) |
|---|---|---|
| 法律本質 | 民商事保險合約行為 | 香港僱傭法例下的法定抵銷機制 |
| 資金流向 | 投保人定期支付保費,事故發生時由保險機構賠付資金 | 以僱員強積金戶口內的僱主供款累算權益,抵銷應付法定賠償 |
| 觸發標的 | 突發性意外、火災、人身傷亡、疾病、信用違約等受保事件 | 合資格僱員離職時應獲之遣散費(SP)或長期服務金(LSP) |
| 法規現狀與例外 | 持續合法運作,屬常規企業與個人財務管理手段 |
2025年5月1日(轉制日)起: 1. 僱主不可再使用強制性供款累算權益對沖轉制日後的遣散費/長服金; 2. 轉制日前的僱傭期權益仍可保留對沖; 3. 僱主自願性供款累算權益依然允許對沖。 |
| 能否互相替代 | 完全不能。市場上不存在承保「法定遣散費與長期服務金」的標準商業保險產品,僱主轉制後的長服金責任必須透過企業內部財務撥備、現金儲備及政府25年過渡資助計劃處理。 | |
常見問題(FAQ)
Q1:企業投保了充足的商業保險,是否代表可以完全免除風險管理措施?
不能。保險只能對沖部分可量化的金錢損失,無法挽回企業商譽破壞、客戶流失、供應鏈重組及關鍵人才離職等間接代價。此外,若企業在營運中放任安全隱患,保險機構有權在續保時大幅調高保費、附加更高自負額,甚至拒絕承保。
Q2:取消強積金對沖之後,僱主可否買一份商業保險來替公司支付長期服務金?
不能。長期服務金與遣散費屬於僱主對僱員的確定法定負債(依年資與工資必然產生),不屬於保險公司承保的「偶然未知風險」。僱主應透過內部財務預算、建立專項儲備金,並善用香港政府為期25年的遞減資助計劃來分擔開支。
Q3:個人同時購買自願醫保與危疾保險,保障範圍會不會重疊浪費?
不會,兩者在對沖邏輯上各司其職。自願醫保屬於實報實銷性質,專門支付醫院醫療費與手術費;危疾保險則是一筆過現金賠付,不受醫療單據限制,主要用來對沖患病康復期間長達數月的收入中斷、供樓負擔及非合約自費護理開銷。
Q4:企業為核心主管購買關鍵人物保險(Keyman Insurance),保費是否可以全數扣稅?
視乎保單性質與受益人架構。一般而言,若保單屬於純保障性質(如純定期人壽/傷殘保險),且利益純粹為補償公司業務損失,保費通常可作為業務開支扣稅,但相應賠款在收取時亦可能計入應課稅利潤;若保單包含儲蓄或投資成分,其稅務處理則有所不同。具體申報須依稅務局最新指引及執業會計師意見為準。
Q5:評估商業或個人保險時,自負額(墊底費)定得越高越好嗎?
不一定。調高自負額能顯著降低年度保費支出,適合現金流充裕、有能力自行消化常規小額損失的企業或個人;但若現金流儲備緊湊,一旦發生多次小額事故,累積的自負額可能造成短期資金周轉困難。自負額應依自身流動性承受力設定。
免責聲明與資料說明:上述內容僅供一般參考及知識普及之用,並不構成任何法律、稅務、會計、投資或保險要約與專業建議。相關法定要求、稅務扣除額及強積金安排,請參閱香港勞工處、稅務局、積金局(MPFA)及電子版香港法例之最新官方公布。資料核對至2026年5月。
