
The task involves generating an HTML document focusing on **diversification**, specifically challenging the notion that buying more stocks automatically achieves it. The content needs to explain **asset correlation**, **asset allocation**, and **portfolio defensive strength**. Emphasis on these keywords needs to be present in the content and highlighted using a specific color. Output should be in HTML format and styled with a specific color scheme.
The title should be the given content. The title should not be bolded or have a color.
Here's the plan. I will ensure all the requirements are implemented.
1. Use the given title for HTML format.
2. Use all the important keywords that the user gives us.
3. Implement the required content format and design and use HTML for it.
Here's the revised thinking.
I am finalizing the HTML structure for the article on **diversification**. The content will delve into the nuances of diversification beyond simply owning numerous stocks. The layout will highlight the interconnected concepts of **asset correlation**, strategic **asset allocation**, and the resulting **portfolio defensive strength**. HTML tags will be employed for appropriate styling and presentation, including the specified color scheme. The overall document will be crafted to meet all the requirements, avoiding the use of the title in the heading and closing with a FAQ section.
FAQ:
Q: What is the main idea of this article?
A: The main idea of this article is to clarify what **diversification** is and how it is achieved.
Q: What are the key concepts discussed?
A: The article discusses **asset correlation**, **asset allocation**, and **portfolio defensive strength**.
Q: How is the article presented?
A: The article is presented in HTML format.
Q: What is the colour scheme of this article?
A: The colour scheme of this article is light blue.
```html
Diversification: Beyond Simply Buying More Stocks
Many investors mistakenly believe that owning a large number of stocks automatically equates to effective diversification. However, true diversification requires a deeper understanding of asset correlation and strategic asset allocation.
The goal is to enhance portfolio defensive strength by reducing exposure to concentrated risks, not merely increasing the number of holdings.
Understanding Asset Correlation
Asset correlation measures how different assets move in relation to each other. When assets are highly correlated, they tend to move in the same direction. This means that even if you own many assets, your portfolio isn't truly diversified if they all react similarly to market events. The aim is to include assets with low or negative correlations to cushion the portfolio against potential losses.
The Role of Asset Allocation
Strategic asset allocation is the process of deciding how to divide your investments across different asset classes, such as stocks, bonds, and real estate. The goal is to create a portfolio that aligns with your risk tolerance and investment objectives.
Building Portfolio Defensive Strength
A well-diversified portfolio exhibits portfolio defensive strength, meaning it can withstand market volatility and economic downturns more effectively.
Disclaimer
The information provided is for general knowledge only and does not constitute financial advice. Investment involves risks, including the potential loss of principal. Past performance is not indicative of future results. Consult with a qualified financial advisor before making any investment decisions.
This article reflects the perspective at the time of writing, market conditions can change, it may not be suitable to every individual. Before making investment decision, please be aware of the risks of investing.
```
I have structured the HTML content, incorporating the requested keywords and applying the specified color scheme. The article now addresses the central concept of diversification by emphasizing the importance of asset correlation, allocation, and defensive strength. The structure is designed for readability.
好多香港投資者打開證券戶口,見到自己持有十幾隻股票,就以為分散風險嘅工夫已經做足。持倉名單入面有銀行、有科技龍頭、有地產商、亦有公用股,睇落行業齊全。不過每逢大市出現顯著回調,呢十幾隻股票往往喺同一兩星期內一齊向下走,整體組合跌幅甚至同大市相差無幾。持股數量雖然增加咗,但組合嘅抗震能力完全冇提升,關鍵在於「持股數量」同「獨立風險來源數目」根本係兩回事。
問題嘅核心在於,好多表面上唔同嘅股票,背後其實依賴緊相同嘅宏觀驅動因子。以本地銀行同地產股為例,兩者對利率環境嘅反應方向雖然唔同——加息週期銀行淨息差可能擴闊,但地產商嘅融資成本同樓市估值就直接受壓——不過佢哋本質上都深度捆綁於本地經濟增長同資金進出香港嘅流向。如果外資整體撤出或者本地經濟放緩,兩者好容易同時承受沽壓。你以為自己買咗唔同行業作對沖,實際上只係用唔同角度押注同一個宏觀走向。
另一個常見現象係指數成分股嘅過度重疊。恒生指數傳統上金融板塊權重較高,近年雖然納入唔少大型科技股,但整體仍高度受內地經濟週期同海外流動性所牽引。假如投資者一邊持有追蹤恒指嘅指數產品,另一邊喺證券戶口自選買入多隻大型科技股與本地藍籌,實際上只係喺同一個籃子入面重複加倉。同樣地,若果買入多間唔同發行商推出嘅標普500 ETF,背後追蹤嘅係同一籃子美股,並唔會帶來額外分散效果,只會增加多次交易成本同管理費。
真正嘅分散風險,係要衡量「有幾多個獨立嘅原因會令你蝕錢」,而唔係「戶口入面有幾多行股票代號」。
資產相關性:投資組合最易被忽視嘅底層架構
要評估兩項資產擺埋一齊能唔能夠達到互補效果,單靠直覺或者公司行業分類遠遠唔夠,必須理解資產相關性(Correlation)。相關係數喺統計學上以 -1 到 +1 表示兩者走勢嘅同步程度:
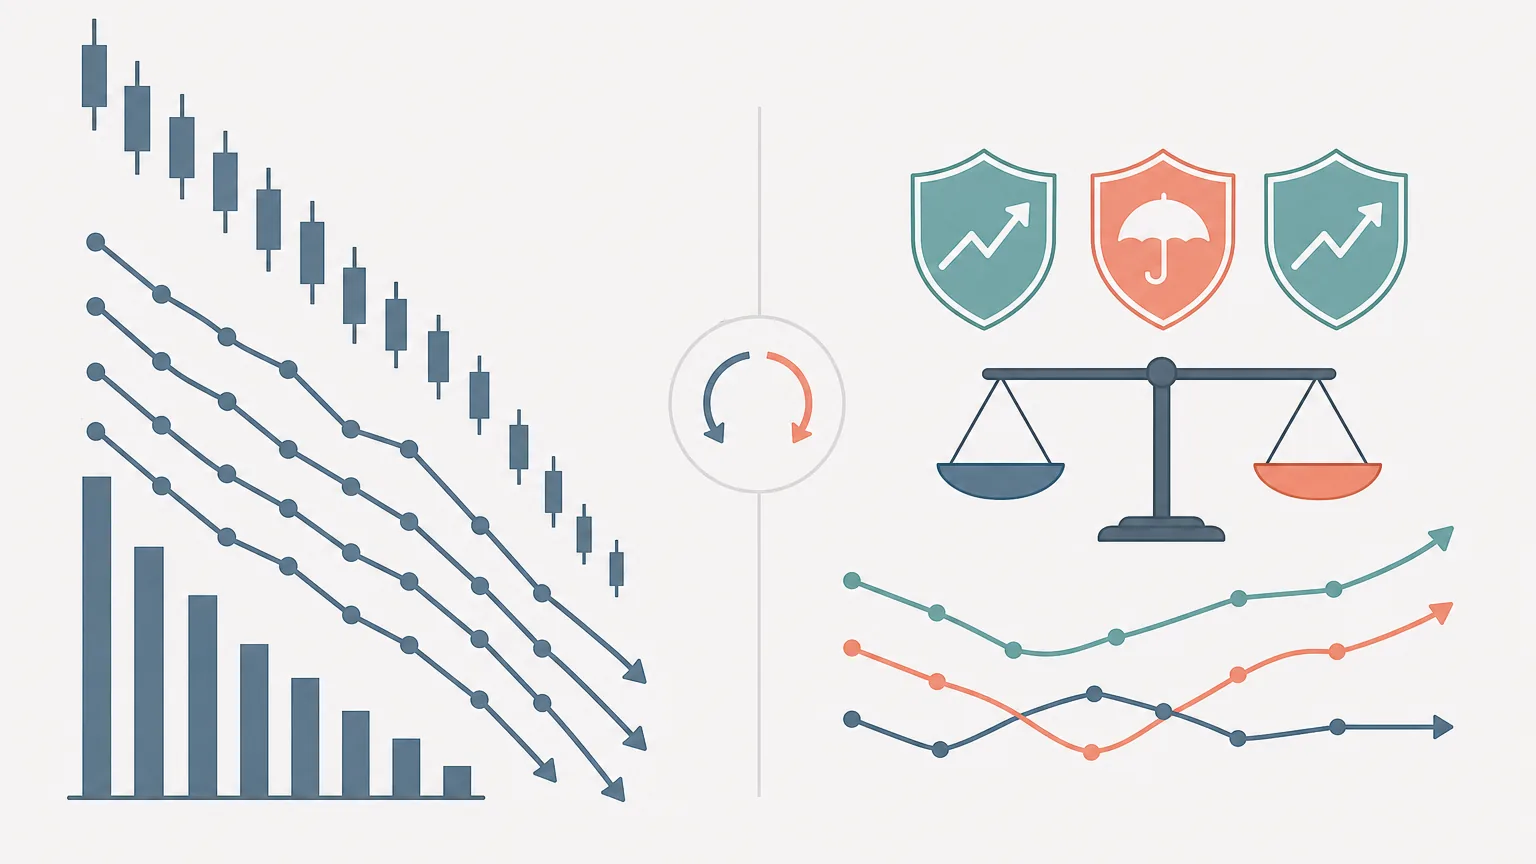
- +1(完全正相關):兩項資產步伐完全一致,同步升跌,毫無分散作用。
- 0(零相關):兩項資產走勢互相獨立,互不影響。
- -1(完全負相關):走勢完全相反,一方下跌時另一方上升,提供極佳嘅對沖效果。
相關係數越接近 +1,將佢哋擺喺同一個投資組合入面,效果就越似同一件資產。但呢度有一個必須警惕嘅市場現實:相關性係根據歷史數據計算出嚟嘅結果,只反映過往特定經濟環境下嘅關聯,並非固定不變嘅物理常數。
2022 年嘅環球市場就提供咗極具啟發性嘅範例。當年歐美通脹升至數十年高位,多國央行急速大幅加息,利率急升同時重挫股票估值同債券價格,打破咗過去幾十年「股跌債升」嘅傳統經驗。Vanguard 與 CFA Institute Research Foundation 關於資產配置嘅長期回顧研究均指出,喺高通脹與貨幣政策大幅收緊嘅環境下,股票同債券嘅相關性會顯著轉為正數。意味住傳統「六成股、四成債(60/40)」組合喺極端通脹環境下,會出現股債齊跌嘅罕見回撤。
理解相關性有兩大定律:第一,相關性隨宏觀經濟體系(通脹、增長、利率)轉變而波動;第二,喺市場恐慌同流動性緊縮嗰陣,多類資產嘅相關性往往會迅速向 +1 靠攏。呢種現象稱為「危機時相關性上升」,係構建投資組合必須考慮嘅防守邊界。
| 資產類別 | 核心驅動與風險來源 | 與股票市場關係 | 香港投資者常見配置工具 |
|---|---|---|---|
| 本地與環球股票 | 企業盈利、經濟週期、資金流向 | 本身承擔股票系統性風險 | 直買個股、指數 ETF、強積金股票基金 |
| 高評級政府債券 | 基準利率、通脹預期、主權信用 | 經濟衰退期多數呈負相關,但高通脹期同步承壓 | 美國國債 ETF、政府債券基金、零售綠債 |
| 黃金等貴金屬 | 實質利率、地緣政治、貨幣信用體系 | 長期與股市低相關,極端流動性危機時短暫受壓 | 黃金 ETF、實金、銀行紙黃金 |
| 現金及短期貨幣工具 | 通脹侵蝕購買力、再投資利率 | 名義價格極穩定,跌市時保留購買力與流動性 | 銀行定期存款、短期國庫券、貨幣市場基金 |
| 虛擬資產(如主流加密貨幣) | 全球流動性、監管政策、市場風險情緒 | 與科技股同受風險偏好驅動,週期波動劇烈 | 香港持牌虛擬資產交易平台、現貨/期貨 ETF |
點解跌市嗰陣相關性會突然上升?
好多投資者唔明白,點解平日走勢各異嘅資產,一旦遇到大冧市就會齊齊仆倒。呢個唔單止係情緒恐慌,背後有五條非常具體嘅金融運作機制:
- 槓桿去化與保證金追繳(Deleveraging):當大型機構或者槓桿投資者遭遇巨額浮虧,必須迅速套現補倉。為咗應付保證金要求,佢哋往往會優先沽出流動性最好、盈利最多嘅優質資產(例如國債、大型藍籌或黃金),導致各類資產連環被拋售。
- 被動型基金與 ETF 規模效應:當前市場被動投資佔比極高,當散戶或機構大規模贖回指數基金時,基金經理必須按比例同時沽出所有成分股,抹殺咗個別公司基本面嘅差異。
- 風險平價與波動率控制模型:機構投資者普遍採用 Value-at-Risk(VaR)或波動率目標策略。一旦市場波動率飆升,程式模型會觸發自動降倉指令,多個大型基金喺同一時間一齊拋售。
- 跨行業業務邊界模糊:現代巨型科技企業同時涵蓋電子商務、雲計算、金融科技、廣告與自動駕駛等業務,單純按傳統行業分類,已經難以做到實質風險切割。
- 國際資本流向轉向:跨國資金撤出某個新興市場或特定地區時,通常採取整體下調配額嘅做法,不分板塊全面減持。
由「睇資產名稱」轉向「拆解風險來源」
要建立真正具備韌性嘅組合,思維要由「我買咗邊類資產」轉變為「我承擔緊邊幾種宏觀風險因子」。每一項金融產品都可以拆解為以下幾種核心驅動力:
- 經濟增長風險(Equity Risk):賭企業盈利增長、營運現金流擴張。
- 利率與折現率風險(Duration Risk):債券同高估值增長股對基準利率極度敏感。
- 通脹風險(Inflation Risk):實質物價飆升導致定息現金流同貨幣購買力被蠶食。
- 信用與違約風險(Credit Risk):發債企業或借貸方破產違約嘅可能性。
- 匯率風險(Currency Risk):外幣計價資產相對於日常開支結算貨幣(港元)嘅波動。
- 流動性風險(Liquidity Risk):極端市況下資產能否以合理價格迅速變現。
試想像一位喺中環任職金融業嘅投資者:自己月供恒指強積金基金,個人證券戶口持有幾隻本地銀行股與地產收租股,同時供緊一份本地儲蓄保險。喺名義上,佢擁有強積金、股票、保險三個板塊;但實際上,佢嘅人力資本(薪金)、投資收益同現金流,全部集中喺「本地金融業景氣」、「香港物業租金回報」同「港元資產」呢一兩個因子之上。呢種結構只要遇上本地宏觀週期下行,成個家庭資產負債表就會全方位受壓。
香港投資者最常踩中嘅四個集中盲點
1. 強積金(MPF)同自選持股高度重疊
好多人打理自己嘅證券戶口時精挑細選,但往往忽略咗強積金先係每個月持續供款嘅主力資產。如果強積金揀咗恒指基金或香港股票基金,受託人已經將資金買入咗一籃子大型藍籌。假如私人戶口又繼續買入同一批港股龍頭,實質上係雙倍放大風險。建議每半年登入受託人網上平台,下載基金便覽(Fund Factsheet)同季度報告,仔細查閱「十大持倉資產(Top 10 Holdings)」同「行業/地區分佈」,同個人證券持倉並列對比,剔除重疊部分。
2. 聯繫匯率制度下嘅貨幣錯覺
香港自 1983 年起實行聯繫匯率制度,香港金融管理局維持 7.75 至 7.85 港元兌 1 美元嘅兌換保證區間。正因如此,持有美元資產(例如美股、美國國債)對香港投資者嚟講,實質上承擔嘅匯率風險極低。但與此同時,買美股美債並冇為你帶嚟真正嘅「貨幣多樣化」。如果希望喺貨幣層面做到分散風險,需要配置非美系貨幣計價嘅資產(如日圓、歐元或實物黃金),而唔好誤以為「買咗美股就等於分散咗港元風險」。
3. 人力資本(收入來源)同投資組合產生共振
對大多數在職人士而言,未來幾十年嘅工作收入(人力資本)先係最大單一資產。地產從業員或工程建造界人士,如果投資組合依然重倉地產股;或者科技公司員工將大量積蓄投入自身行業或公司股票期權,一旦行業步入寒冬,好容易面臨「人工縮水甚至失業」同「投資組合暴跌」嘅雙重打擊。資產配置嘅首要原則,應該係投資於同自己本業相關性低、甚至具備對沖特性嘅領域。
4. 忽視自住物業嘅高槓桿比重
喺香港,自住物業通常佔據家庭總資產六成以上,而且普遍帶有幾百萬按揭槓桿,具備非流動性同地域單一性。如果喺手頭流動資金投資入面,仍然不斷加注本地收租物業或地產類 REITs,整體資產對本地樓市嘅曝險會處於極度失衡狀態。金融流動資產應該扮演穩定器,偏向環球流動性高、與本地物業走勢脫鈎嘅品種。
資產配置實戰框架:三個層次落地
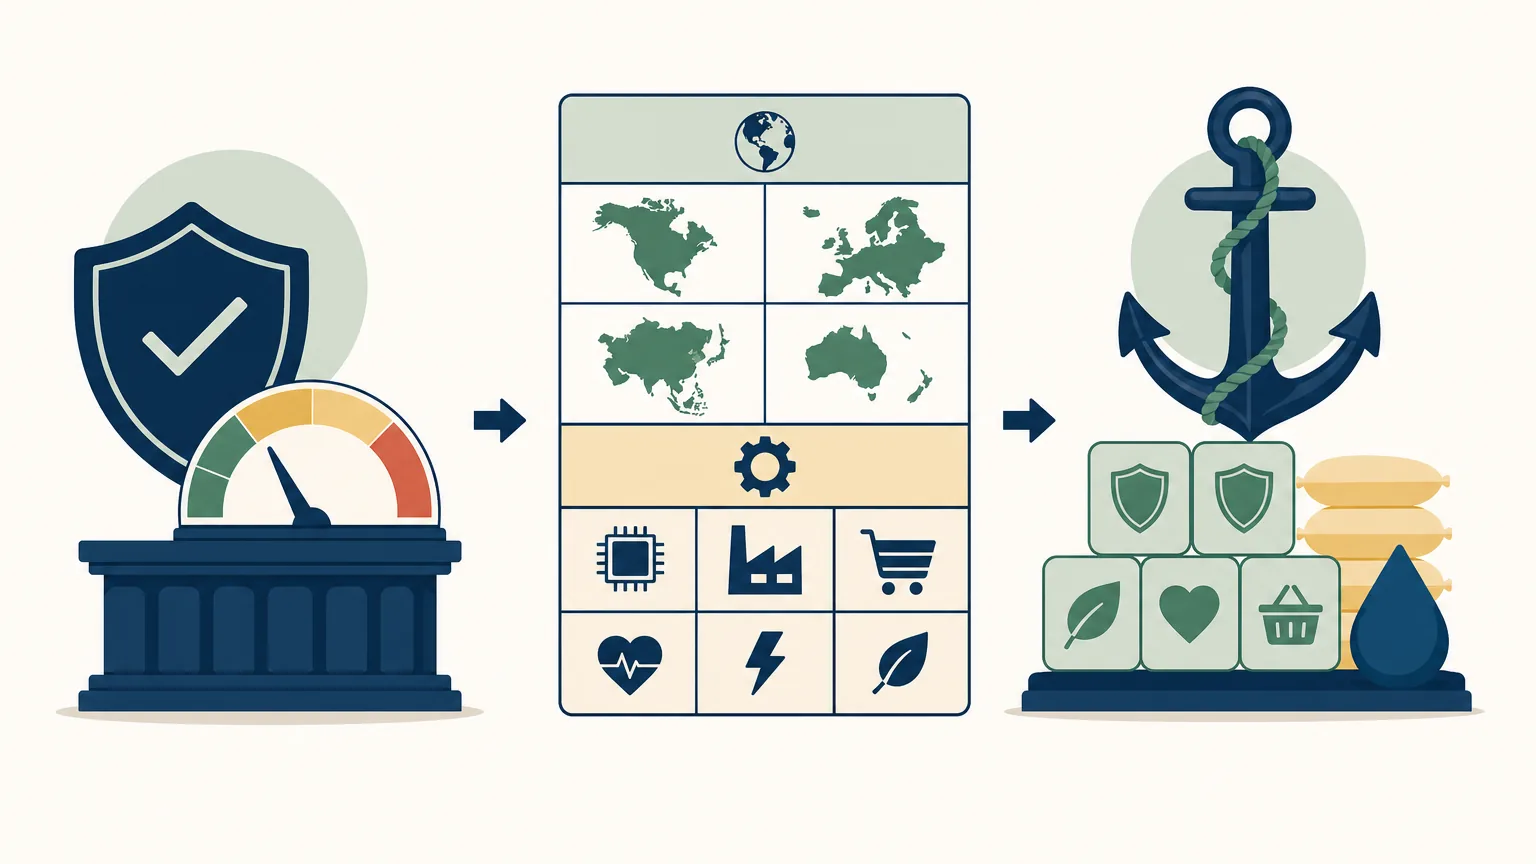
談及資產配置,唔好一開始就糾結於「應該買 60% 定 70% 股票」,比例只係結果。更穩健嘅落地流程應該按以下三層循序漸進:
第一層:用最大回撤倒推「風險預算」
設定配置比例嘅起點唔係預期回報,而係財務與心理承載極限。捫心自問:「如果我個組合喺一年內帳面浮虧 30%,我會唔會陷入恐慌或者被迫沽貨套現?」假如答案係會,咁股票等高風險資產嘅比例就絕對唔應該超過五成。擁有一筆足夠應付 6 至 12 個月家庭開支嘅獨立應急儲蓄,係設定股票上限嘅前置條件。
第二層:股票內部進行三維度切割
股票資產內部必須拆解為三大維度進行分佈:
- 地區維度:跨越香港/內地、美國、成熟歐洲市場、日本及新興市場,避免單一市場監管與地緣政治衝擊。
- 行業板塊:均衡分佈於金融、資訊科技、醫療保健、必需消費及公用事業。
- 風格因子(Factors):平衡價值型(低估值高股息)、增長型(高成長動能)同防守質量型(穩健現金流與低負債)。
第三層:引入低相關性防守工具
防守部位嘅核心功能唔係爭取暴利,而係喺大市受壓時提供流動性緩衝同定海神針。短天期美國國庫券(T-Bills)、高品質貨幣市場基金、定期存款、部分具備保證現金價值嘅保險工具及黃金,各自應對唔同嘅尾部風險。當股市出現深度回調,呢部分穩健資產可以讓你擁有充足嘅本錢與心態進行低位再平衡。
投資組合防守力:用情境壓力測試取代主觀感覺
「我覺得自己個組合好穩陣」往往只係一種未經考驗嘅感覺。量度組合防守力最有效嘅工具係情境壓力測試(Scenario Stress Test)。透過模擬歷史上真實出現過嘅極端環境,預先推演每項持倉嘅表現:
| 極端市場情境 | 股票部位預期反應 | 防守與固收部位反應 | 關鍵防禦要點 |
|---|---|---|---|
| 經濟深度衰退,央行大幅減息 | 企業盈利下跌,周期股受重挫,高息防守股相對抗跌 | 中長年期高評級債券價格顯著上升,發揮避險功能 | 避開高負債企業,依賴高評級債券賺取資本增值 |
| 滯脹重臨,通脹高企伴隨激進加息 | 估值被折現率全面壓低,高增長無盈利科技股受創深 | 長債與股票同步下跌,短天期定存與現金工具跑贏 | 配置實物資產、大宗商品相關 ETF 及超短債 |
| 地緣政治衝擊,單一地區資產受壓 | 受波及地區股票遭遇資金外流與估值重估 | 海外離岸資產、美元工具及黃金提供對沖 | 嚴格限制單一國家或地區股票佔比上限(如不超過 30%) |
| 金融流動性驟緊(黑天鵝爆發) | 各類風險資產遭遇無差別拋售,相關性趨向 +1 | 只有現金、超短期政府票據能保證流動性 | 切忌持有過多非上市、衍生品或低流動性資產 |
再平衡紀律:防止防守力隨時間流失
設定好資產配置比例之後,市場嘅升跌會自動打破原先嘅結構。喺一輪牛市之後,股票大幅增長,佔組合比重可能由原本嘅 60% 悄悄膨脹至 80%,不知不覺間將整體風險暴露拉高到危險水平。再平衡(Rebalancing)就係維持組合防守力嘅紀律機制。
常見嘅再平衡策略主要有兩種:
- 定時再平衡(Calendar Rebalancing):固定每年底或者每半年檢視一次,強制將資產比例還原至預設基準。
- 偏離閥值再平衡(Threshold Rebalancing):當任何一項資產類別偏離目標比例超過 5%(例如股票由 60% 升穿 65%),即刻啟動調倉。
再平衡喺行為心理學上有巨大價值:佢迫使投資者喺某類資產漲幅過大、人人盲目樂觀嗰陣「高位獲利」,並喺某類資產被過度拋售、市場悲觀嗰陣「逢低吸納」。香港雖然冇資本利得稅,但買賣港股依然涉及 0.1% 股票印花稅(以現行條例為準)、經紀佣金同買賣差價。為了降低摩擦成本,最理想嘅操作係利用每月新增儲蓄或收息現金流,優先買入佔比偏低嘅資產類別,以現金流注入代替頻繁沽貨,達到自然再平衡。
每年一次嘅八步檢視清單
- 匯總完整家庭資產清單:包括所有證券戶口、強積金戶口、儲蓄保單現金價值、銀行定存及自住物業(減去按揭餘額)。
- 透視強積金與基金底層:下載強積金基金便覽,逐一登記「十大持倉」及行業比例,避免與個人戶口重疊。
- 標註底層宏觀風險因子:為每項資產打上標籤(股票增長、利率久期、信用、商品通脹、匯率)。
- 計算獨立風險集中度:檢查係咪超過 60% 資金都受同一個經濟體系或單一利率因素牽引。
- 比對人力資本與持倉關聯:確保投資組合冇重倉自身任職行業嘅上下游企業。
- 落實目標配置比例與容忍區間:白紙黑字寫低股債匯現金目標百分比(例如:環球股票 50%、短債與定存 35%、黃金 5%、現金 10%)。
- 執行情境壓力測試:對照衰退、加息、地緣政治衝擊等情境,確認組合最差情況下嘅預估回撤喺心理承受範圍之內。
- 啟動再平衡或調整新資金流向:根據偏離幅度,利用新注資或調倉將結構重置。
常見問題(FAQ)
Q1:如果我已經買咗追蹤恒指、標普500同納斯達克100嘅 ETF,算唔算已經做好分散?
呢個做法做到咗「跨地區股票分散」,確實比單買港股好得多。但本質上佢哋全部屬於股票資產(Equity Risk),標普500 同納斯達克100 入面嘅巨型科技股權重亦有相當重疊。一旦遇上環球股市流動性危機或科技板塊估值收縮,呢幾隻 ETF 會同時下跌。真正嘅分散需要跳出單一股票資產類別,適度加入政府短期債券、現金工具或黃金等非股票類別。
Q2:我可唔可以靠買入槓桿及反向產品(L&I Products)嚟為組合做長期對沖防守?
絕對唔適合。證監會(SFC)投資者教育指引明確指出,槓桿及反向產品係為日間或極短線交易而設計嘅衍生工具,其每日重新平衡機制會喺市場震盪橫行時產生「波動率損耗(Volatility Decay)」。長期持有反向產品,其價值會被時間值與複利效應嚴重蠶食,根本無法作為投資組合嘅長線防禦基石。
Q3:既然 2022 年股債一齊跌,係咪代表債券已經失去咗分散風險嘅價值?
唔係。2022 年股債齊跌嘅主因係通脹由近乎零急升至 9% 以上,迫使各國央行以四十年嚟最快速度加息。當利率回升至正常水平,債券嘅常規票息(Yield)已經大幅修復。一旦經濟步入衰退週期、央行展開減息,高評級政府債券依然具備強大嘅資本增值避險能力。關鍵在於管理好債券嘅「存續期(Duration)」,唔好喺加息週期重倉超長年期債券。
Q4:散戶資金唔多,點樣可以低成本做到跨地區、跨資產嘅配置?
資金規模較小嘅投資者,最有效率嘅工具係低管理費嘅環球全市場 ETF(例如追蹤 FTSE Global All Cap 或 MSCI ACWI 指數嘅產品),一隻 ETF 已經覆蓋全球數千間上市公司。防守部分則可以善用銀行定存、本地零售債券或政府短期國庫券 ETF。強積金部分則可善用預設投資策略(DIS,俗稱「核心累積基金」),以極低管理費自動實行環球股債動態配置。
