身邊總有這類對話:二十幾歲的朋友問「我戶口得返三萬蚊,買咩好」,五十歲的同事卻在煩「供咗咁多年,係咪應該全部轉去收息」。兩個問題表面上都是「買咩」,實際上問的是完全不同的財務課題。前者在爭取時間換取複利,後者在保住幾十年換回來的成果。
這就是生命週期投資(Life-cycle investing)的核心邏輯。它不假設有一套放諸四海皆準的最佳投資組合,而是確認一件事:每個人今日應該承擔幾多風險,取決於仲有幾多年時間去修正錯誤,以及幾時要開始調動資金應付生活開支。
資產配置並非一次過設定完就不再理會的靜態方案,而是一條隨着年齡、收入穩定度、家庭負擔同健康狀況一路微調的動態曲線。由底層原理到實際落地,牽涉強積金、年金、自願醫保以至按揭等日常財務處境。
點解年齡會改變你應該承受的風險
風險承受能力這個概念經常被簡化。坊間問卷問「跌兩成會唔會訓唔著」,量度的純粹是心理反應。生命週期投資關注的維度更著重於客觀條件:你仲有幾多投資年期、未來的人力資本仲有幾多、幾時需要提取現金。
一個三十歲的打工仔,就算投資組合一年內回撤三成,依然可以靠未來二、三十年的穩定薪酬持續入市,攤薄買入成本。但如果同一個三成跌幅發生在剛退休、每月需要賣出資產交租過生活的人身上,被迫在低位套現的單位就永遠無法回本。這就是財務學上的序列報酬風險(Sequence-of-returns risk)——平均回報率即使相同,現金流提取次序不同,結果足以天差地別。
另一個核心概念是人力資本(Human Capital)。年輕時最大的資產是未來數十年的賺錢能力,這筆潛在現金流相對穩定,本質接近一張高評級債券。隨着年歲漸長,人力資本逐漸轉化為實質的金融資產,投資組合本身就必須承擔更多防守職責。「年輕進取、年長防守」背後有著嚴謹的資產負債對沖邏輯。
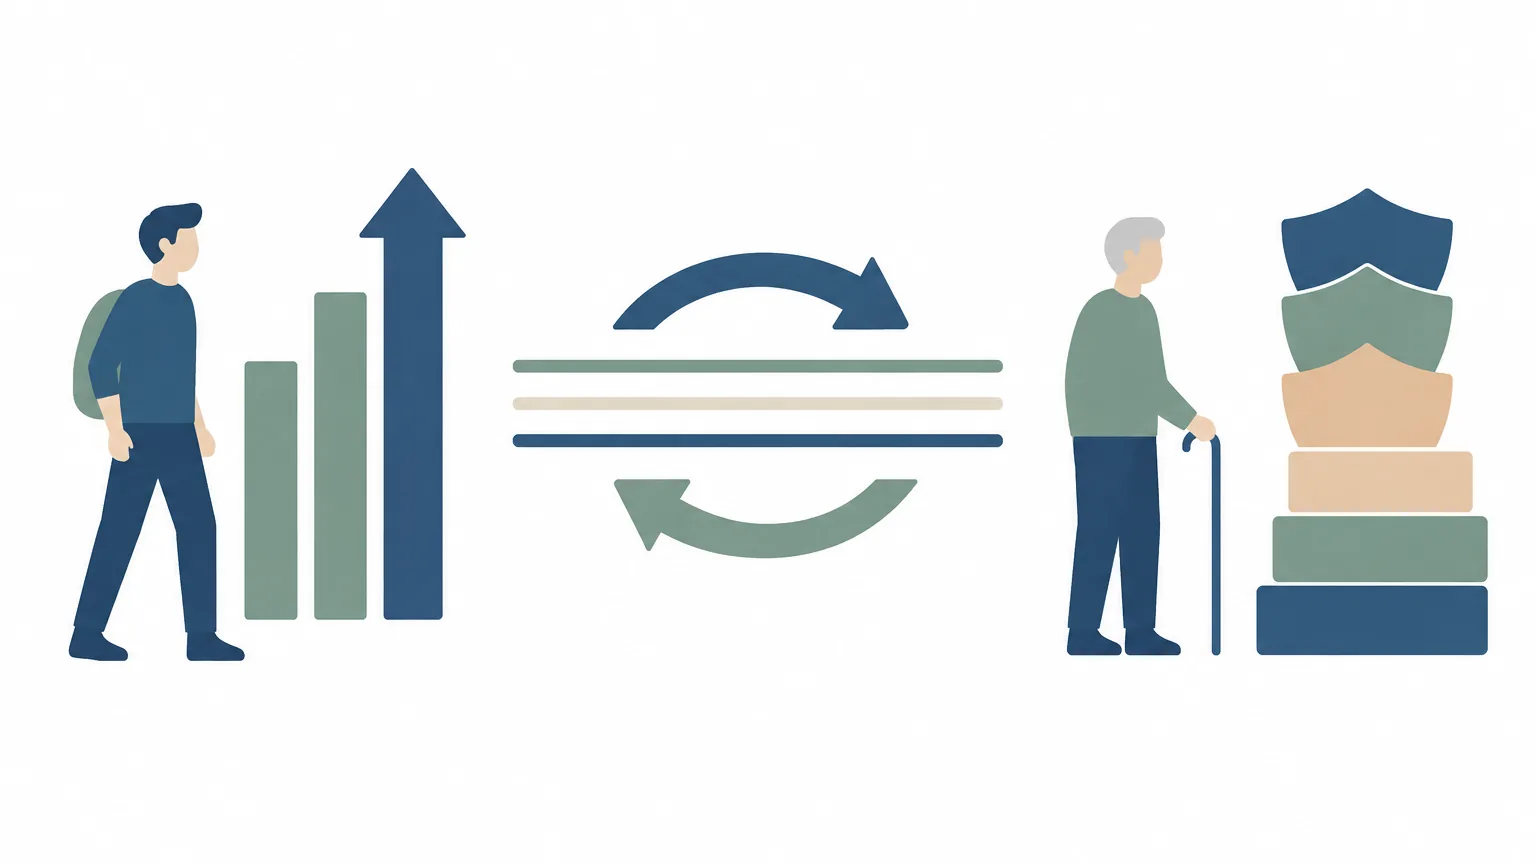
投資期限越長,抵禦市場波動的能力越強;投資期限越短,市場波動就越容易演變成實質虧損。這項原則對最終財務成果的影響,遠大於個別選股技巧。
人生階段與資產配置的對應關係
按人生規劃節奏,資產配置大體可以劃分為四個進程。以下框架並非硬性指標,具體配比需按照職業穩定度、家庭責任與個人健康狀況微調:
| 階段 | 參考年齡 | 核心目標 | 配置重心 |
|---|---|---|---|
| 累積前期 | 22–35 歲 | 建立儲蓄紀律、累積本金規模 | 廣泛分散的環球股票為主,現金僅保留應急用途 |
| 累積中期 | 35–50 歲 | 平衡置業供樓、子女教育與退休儲備 | 股票維持主幹,適量配置債券與現金防守緩衝 |
| 過渡準備 | 50–60 歲 | 鎖定資產成果、構建退休現金流緩衝池 | 股債並重,儲備數年流動支出以防範低位賣貨 |
| 提取期 | 60 歲以後 | 維持穩定現金流、對抗長壽與通脹風險 | 分段式債券梯、終身年金,保留部分增長型股票 |
年齡只是單一維度。公營機構僱員的現金流相對穩定,投資組合可維持較高進取度;自由職業者或創業人士本身收入起伏較大,資產端就必須預留更多防禦性工具。
累積前期:時間是最大的槓桿
步入職場初期,儲蓄絕對金額雖然有限,但這段時期最寶貴的是建立起投資紀律,以及在小額資金下培養面對市場下挫的心理素質。在初期經歷過完整的牛熊週期,往後在掌管更大本金時才不容易出現恐慌性拋售。
在資產配置上,累積前期適合聚焦於環球股票指數基金,藉由地域分散化解單一經濟體的結構性風險。部分投資者習慣將資金重度集中在本地地產或金融板塊,這會讓薪金收入與投資回報產生高度相關性,一旦本地經濟放緩,財務風險將被放大。
應急現金方面,建議儲備三至六個月的必要生活支出,存放於流動性高的活期存款或貨幣市場基金。這筆資金的首要任務並非創造收益,而是確保在面對突發情況時,無需在市場低位被迫變現長期資產。
強積金(MPF)亦需主動管理。不少僱員初期選擇了「預設投資策略」(DIS)或保守基金後便不再跟進。強積金具備定期定額與鎖定長期投資期的特點,累積前期可依據個人風險承受度,評估是否調配至增長型資產,並定期審視基金收費比率。
累積中期:多重目標的資金分流
三十五至五十歲往往迎來財務責任的高峰期,房貸負擔、子女教育基金、長輩醫療以及個人退休籌備同時存在,而收入增長斜率可能開始放緩。
這階段的配置關鍵在於依照資金使用年期劃分層次,即實踐目標導向投資(Goal-based investing)。三年內即將支出的教育費用,不適合配置於高波動股票市場;相反,二十年後提取的退休儲備,則應維持股票佔比以抵抗長遠通脹。
在物業按揭方面,香港普遍採用的 H 按雖然設有以最優惠利率(P 按)為基準的封頂利率機制,但在高息週期下供款開支依然會增加。手頭若有充裕閒置資金,在「提早償還部分按揭本金」與「全數投入股市」之間,應納入無風險利息成本與確定性因素綜合衡量。
此外,保障型保險的檢視不可忽視。純人壽保險的保額宜覆蓋未清還之各類負債與家庭數年開支;醫療保障方面則應及早評估自願醫保(VHIS),避免年齡漸長後因健康狀況出現不保事項或保費顯著上升。
過渡準備:建立流動性防守緩衝
五十歲以後,配置核心逐步轉移至「保全成果與現金流對接」。退休初期幾年的市場表現,對整個退休期的資產可持續性具決定性影響。
為了緩解序列報酬風險,在預計退休前五至十年,宜著手構建一個可支撐兩至五年日常開支的現金與短期固定收益緩衝池。當市場出現顯著回調時,生活費可由緩衝池支應,無須賤賣處於估值低位的股票資產;在市場表現理想的年份,再逐步獲利回填緩衝池。
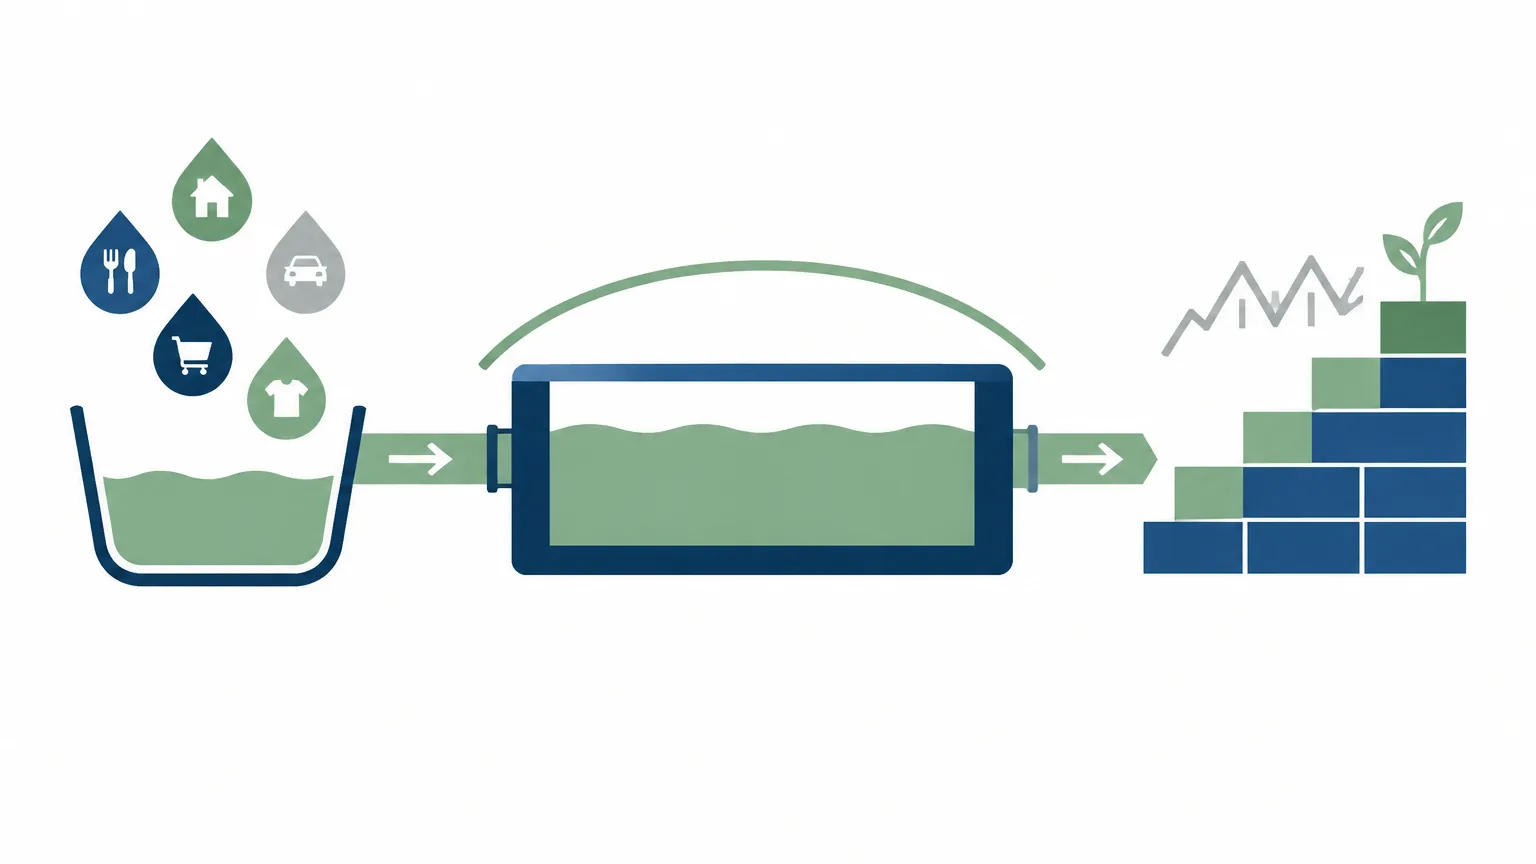
同時應在此階段清償所有高成本個人信貸及信用卡款項。若帶著高息負債步入退休,將大幅墊高固定支出負擔。退休開支的預算亦應以近兩年的實質家庭開銷為基準,客觀計算隨年齡增長而上升的醫療與護理預算。
提取期:構建穩定可持續的現金流
進入退休提取期,資產管理的重點轉向如何在抗通脹與穩定取款之間取得平衡。
安全提款率與長壽風險
財務規劃中常被引用的「4% 提款率」起源自 William Bengen (1994) 對美國歷史市場數據的研究。但考慮到香港極高的預期壽命(根據香港政府統計處數據,香港男女平均預期壽命均位居世界前列),退休規劃年期宜以 30 至 35 年為標準,初期提款率採納更為審慎的 3% 至 3.5% 會更具安全邊際。
終身年金與債券梯配置
終身年金能有效對沖長壽風險,提供不受市況影響的終身現金流,適合用作覆蓋水電、飲食等基本生存開支;債券梯(Bond ladder,即購入多批到期日分佈於未來數年的債券組合)則可用來鎖定未來三至五年的確定性支出。
保留適度股票配置對抗通脹
全數轉入定期存款或固定收益資產,將暴露於通脹侵蝕購買力的風險之中。在 3% 的年化通脹率下,貨幣購買力在二十年後將減少超過四成。退休組合內維持約兩成至四成的優質股票或通脹對沖資產,有助長期維繫購買力。
香港稅務與本地化工具整合
落實生命週期投資時,可善用香港特有的稅務扣除工具與政策機制:
- 強積金可扣稅自願性供款(TVC)與合資格延期年金(QDAP):根據香港稅務局規定,TVC 與 QDAP 享有合計每年最高 HK$60,000 的稅務扣除上限。以最高薪俸稅邊際稅率 17% 計算,每名納稅人每年最高可節省約 HK$10,200 稅款(實際節稅金額視乎個人邊際稅階與應課稅入息而定)。年輕階段可運用 TVC 強化資產累積,臨近退休則可透過 QDAP 鎖定未來確定年金收入。詳細政策指引可參閱 香港稅務局:合資格年金保費及可扣稅強積金自願性供款的扣稅安排 及 積金局官方網站。
- 自願醫保計劃(VHIS)稅務扣除:為自己及指明親屬(包括配偶、子女、父母、祖父母等)投保 VHIS 認可產品,每名受保人每個課稅年度可享有最高 HK$8,000 扣除額,指明親屬人數不設上限,扣稅額度與 TVC/QDAP 獨立分開計算。相關規範可查閱 自願醫保計劃官方網站 與 香港稅務局:自願醫保計劃稅務扣除指引。
- 物業流動化與安老按揭:香港無資本利得稅與股息稅,投資轉換成本相對精簡。若退休資產主要集中於自住物業,可評估香港按證保險公司的「安老按揭計劃」,在保留居住權的同時將物業淨值轉化為每月年金現金流。詳情可參考 香港按證保險公司官方網站。
常見執行偏差與再平衡機制
落實資產配置時,宜留意避免以下常見盲點:
誤把年齡視為唯一依歸:個人現金流穩定度、家庭撫養責任及負債水平皆為核心約束條件,不可單憑年齡機械化套用公式。
將低波動誤認為無風險:全數持有現金與定存雖無短期帳面波動,但購買力被長期通脹持續侵蝕屬於確定性損失。
市場回調時暫停供款:定期定額投資的優勢在於低位累積更多基金單位,暫停供款會錯失平均成本效應。
資產配置宜設立清晰的再平衡機制。建議每年固定檢視一次(或當某類資產比重偏離目標逾 10% 時介入)。優先透過調整新供款流向進行動態平衡,減少買賣次數以降低交易費用與情緒干擾。
免責聲明與資料說明:
各項稅務扣除上限及法規均依據香港特區政府現行規定整理。市場有風險,投資需謹慎。所有資產配置比例及數據僅供參考,不構成任何要約、招攬或投資建議。讀者在作出任何財務決定前,應評估個人財務狀況並諮詢獨立專業顧問。
最後核驗日期:2026年5月
常見問題(FAQ)
Q1:生命週期投資與傳統的買入持有策略有何分別?
傳統策略通常維持固定的股債比例,而生命週期投資會隨着投資者年齡增長、剩餘工作年期減少以及人力資本轉化,主動降低高風險資產比重,聚焦於不同人生階段的流動性與防守需求。
Q2:如果四十歲先開始做資產配置,係咪已經太遲?
絕不為遲。四十歲仍有約二十年的全職工作期與人力資本,重點在於分清短期教育、供樓支出與長期退休儲備,善用 TVC 等稅務工具加速儲蓄,並嚴格維持資產配置紀律。
Q3:強積金的「預設投資策略」(DIS)是否屬於生命週期投資?
是的。DIS 正是採用生命週期投資理念的機制。在成員年滿 50 歲前,資金全數投資於核心累積基金(高風險資產佔約六成);50 歲至 64 歲期間,系統每年自動將一定比例資產調配至年齡較高適用的 65 歲及以上基金(以債券等防守性資產為主)。
Q4:退休後係咪應該將所有投資全部轉為收息產品?
不建議全數轉移。雖然收息資產提供穩定現金流,但過於單一的固定收益配置難以對抗長達數十年的通脹壓力。建議保留兩成至四成的股票或增長型資產,以維持組合長遠的實質購買力。
