開立一個具備槓桿功能的投資戶口,在許多主流券商或交易平台的線上審批下,往往數分鐘至數小時即可完成。幾萬港元本金就能操作倍數於自身資金的倉位,涉足港股、美股、期貨等各類標的。然而,槓桿工具本質上是一把雙刃劍:一旦市況逆轉,投資者往往無法自主決定平倉時機,資產處置的主動權將直接轉移到資金出借方手中,最終引發強制平倉。
強制平倉(在香港市場俗稱斬倉)並非罕見的極端事故,而是保證金交易體系中保障流動性與控制違約風險的必然機制。深入理解其運作邏輯、觸發臨界點與合規細節,是每一位保證金投資者必備的防禦屏障。
強制平倉的本質:資產處置權的轉移
借入資金進行交易,核心抵押品通常就是投資者購入的資產本身。當資產市場價格持續回落,抵押品的總體價值相應縮水。為確保融資貸款本息能夠如期全額收回,出借方(如券商、期貨商或受監管平台)會在抵押價值觸及預警紅線時,依約行使處置權,在公開市場上直接沽出客戶持倉。這個不可逆的處置動作,就是強制平倉。
這項機制的關鍵在於單方面處置權。券商執行的是系統預設的風險管理模型,投資者無需簽名或即時確認。即使投資者預期資產在中長線必然反彈,但風控系統只以當下的保證金充足率作為唯一衡量標準。
不同金融產品的強平路徑各具特點:港股孖展戶口觸發斬倉時,券商一般透過經紀或交易席位在港交所掛單沽出股票;期貨倉位由期貨經紀商向結算所申報反向平倉;而各類衍生工具或合約交易,則多由撮合引擎直接觸發市價單了結。外在形式雖異,底層邏輯完全一致:首要保障出借機構的資產安全。
觸發強制平倉的三個關鍵數字與機制
1. 保證金比率:衡量安全邊際的核心尺度
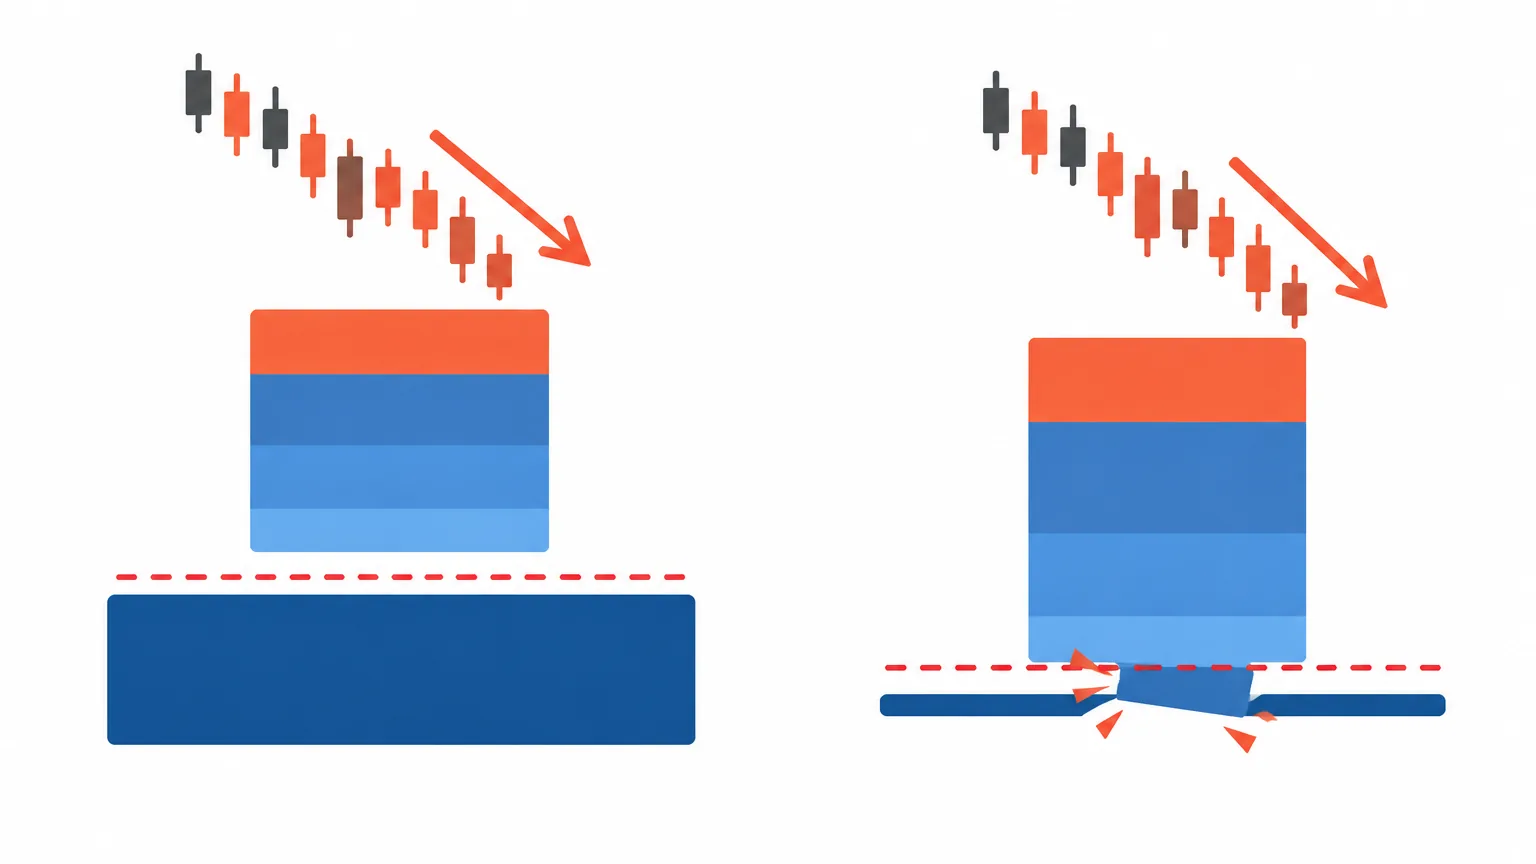
雖然不同機構的計算參數存在微調,但通用公式一般為:戶口淨值 ÷ 持倉總市值。其中戶口淨值為扣除融資借貸後的實際剩餘權益,即時反映未實現浮動虧損。當比率跌破機構設定的維持保證金門檻時,強制平倉程序將正式啟動。
這說明單純看標的跌幅並不客觀,真正的關鍵在於槓桿緩衝厚度。同樣面對兩成回調,兩成融資的穩健戶口仍有寬裕緩衝,而八成槓桿的倉位往往已被系統強行清算出場。
2. 追收保證金通知(Margin Call):切勿預設寬限期必然存在
傳統券商在戶口權益低於基本要求時,通常會向投資者發出追收保證金通知(Margin Call),要求於指定期限內補繳保證金或自主減倉。但在實務中有兩項重大法律與操作細節需要釐清:
- 通知屬於附帶服務,不構成中止執行的承諾:在極端行情下,抵押品價格可能迅速跳水,券商依據客戶合約有權在發出通知的同時甚至直接先行平倉,以遏止虧損擴大。
- 部分衍生品完全不設緩衝期:部分合約交易依託純程式化清算引擎運作,一旦標記價格穿透強平線,系統將實時撮合平倉,不存在任何人工介入或協商時間。
3. 券商的酌情權與按倉比率動態調整
在香港證券市場,證券及期貨事務監察委員會(SFC)發布的《證券保證金融資活動指引》對持牌法團的風險管理體系設有嚴謹規範。但個別股票的按倉比率(即保證金貸款成數)、追收標準與執行細節,仍由券商自主制定。券商有權根據個股流動性、集中度風險或市況波動,隨時調低某隻股票的按倉成數,甚至將其剔除出孖展名單。若投資者未能及時補回因此產生的保證金缺口,同樣會直接引致強制平倉。
| 市場/標的類型 | 核心監控指標 | 追收通知與寬限實務 |
|---|---|---|
| 港股孖展戶口 | 維持保證金比率(Margin Ratio) | 通常發出電郵/SMS,極端急跌時可能立即執行 |
| 指數/商品期貨 | 戶口權益低於維持按金(Maintenance Margin) | 規定時間內補足至基本按金,超時立即斬倉 |
| 槓桿外匯 | 保證金比例(通常設定在 30%–50% 區間) | 多數平台透過系統自動平倉,不設人工寬限 |
| 虛擬資產衍生合約(離岸或PI專業渠道) | 合約標記價格(Mark Price)觸及強平價 | 智能合約或引擎直接清算,無追收通知機制 |
引發投資者被斬倉的八大常見誘因
1. 槓桿比例遠超抗風險能力
在十萬港元本金基礎上開立五十萬港元的倉位,意味著整體標的僅需回調兩成,戶口本金即面臨歸零。許多投資者在開倉前往往只推算獲利空間,卻忽略了對逆向波動承受力的量化評估。
2. 缺乏嚴格的停損紀律,被動「坐艇」
現貨交易在無槓桿情況下或可採取長期等待策略,但槓桿倉位具有每日融資利息成本與維持保證金的剛性要求。不預設停損位,無異於將部位的生殺大權拱手讓給風控清算系統。
3. 持倉過度集中於單一或低流動性個股
單一重倉小型股或成交稀疏標的,一旦遭遇個股突發負面事件,開盤可能直接呈現斷崖式跳空。這類標的流動性枯竭,往往令投資者完全失去應變補倉的時間視窗。
4. 攜帶高槓桿倉位跨越重大不確定事件
包括財務業績發布、監管政策公布或央行利率決議等。重大事件帶來的價格跳空極易直接穿透預設的停損訂單,引發跳空斬倉。
5. 忽視通訊渠道維護導致錯失通知
登記電話過期、電郵進入垃圾信件匣或推送通知關閉,均可能導致投資者未能在有限的通知時間內補充資金,因通訊失誤蒙受不必要的損失。
6. 股份停牌或買賣差價急劇擴大
標的停牌期間資金完全凍結,復牌時市場重新定價常伴隨極端落差。此外,在盤中缺乏對手盤時,少量市價沽單亦可能砸穿盤面,誘發骨牌式清算。
7. 融資利息與持倉成本的慢性侵蝕
長期持倉下,每日計息的孖展利率會逐步減少戶口淨值。即使價格橫盤未跌,保證金比率也會逐步向危險水平靠攏。
8. 將超短線高槓桿工具錯置為長線配置
槓桿工具具有時間衰減與資金成本屬性,若以長線持有心態應對短線工具,中途正常的市場回撤已足以在黎明到來之前結束倉位生命。
港股孖展戶口保證金量化範例
為清晰呈現清算臨界點,此處以典型參數進行拆解:假設投資者擁有自有本金 100,000 港元,獲取五成孖展(即借入 100,000 港元),總計買入市值 200,000 港元之股票,初始保證金比率為 50%。設定券商要求的維持保證金比率為 25%。
| 股價累計變動 | 持倉總市值 | 戶口淨值(市值−借款) | 保證金比率(淨值/市值) | 戶口狀態 |
|---|---|---|---|---|
| 0% | HK$ 200,000 | HK$ 100,000 | 50.0% | 倉位安全 |
| −10% | HK$ 180,000 | HK$ 80,000 | 44.4% | 倉位正常 |
| −20% | HK$ 160,000 | HK$ 60,000 | 37.5% | 進入警戒區 |
| −33.3% | HK$ 133,333 | HK$ 33,333 | 25.0% | 觸及 Margin Call 追收線 |
| −50% | HK$ 100,000 | HK$ 0 | 0.0% | 本金完全歸零 |
由此量化模型可知:看似保守的「五成孖展」,實質承受空間僅有約 33.3% 的下行耐受力。標的一旦下挫三分之一,就已直抵強制平倉邊緣,絕非許多散戶直覺中的「跌一半才會有事」。
被強制平倉後的實質代價與後續連鎖反應
不利的執行價格與流動性滑價。風控系統在執行清算時,首要目標是以最快速度消除借貸信用風險,普遍採取無條件市價單沽出。在流動性欠佳或市場恐慌集中湧現時,實際成交價格往往大幅劣於螢幕所見的盤面價格,導致投資者承受超預期的滑價損耗。
穿倉追討與無限個人債務責任。在行情急劇逆轉時,強平後所得款項可能不足以清償融資借款,戶口權益變為負值(即穿倉)。根據香港投資者及理財教育委員會(IFEC)的投資者警示,融資客戶有法律責任承擔平倉後的借貸不足差額,投資損失並不僅限於已投入的本金。
信用降級與交易權限凍結。遭逢斬倉的戶口,券商系統通常會啟動二次風控,包括削減或完全收回融資額度、調高保證金乘數,甚至限制戶口僅能進行無槓桿的現券交易。
心理決策失衡與報復性交易。被迫離場往往令投資者陷入心理挫折,常見的負面反應是急於在下一次操作中放大槓桿試圖翻本,徹底偏離理性的資金管理體系。
預防強制平倉的七項實踐準則
1. 以最大承受金額反推持倉規模
建立倉位的第一步並非計算預期盈利,而是明確設定單次操作可承受的最高虧損金額,並以此為基準反向推算買入股數與槓桿倍數,消除感性下單的干擾。
2. 參考歷史波動率配置融資上限
資產的波動率直接決定了所需的安全墊厚度。對於單日波幅較大的標的,應主動調低借款上限。以維持保證金比率 25% 為基準,不同耐受程度下的參考上限如下:
| 預期承受之極限回調 | 借款佔持倉市值上限(約數) | 相應自有本金佔比 |
|---|---|---|
| 10% | 67.5% | 32.5% |
| 20% | 60.0% | 40.0% |
| 30% | 52.5% | 47.5% |
| 40% | 45.0% | 55.0% |
3. 停損錨定市場結構位,非個人主觀數字
合理的停損價位應基於關鍵支撐位或波動指標(如 ATR)設定,並確保在觸及停損時保證金水平遠高於維持線。若技術停損距離過寬導致潛在損失超出承受力,解決方案應當是縮減整體開倉規模,而非刻意貼近價格強行設窄幅停損。
4. 常態化維持流動性緩衝資金
避免戶口長期處於保證金滿載或接近上限的極限狀態。保留部分現金儲備,既能在突發追收時從容補足,亦可在行情超跌時保有行動彈性。
5. 適度運用有限風險工具
在表達單邊觀點時,期權買方策略(Long Call / Long Put)的最大潛在虧損鎖定為初始支付的期權金,不存在保證金追收或穿倉風險,在波動劇烈市況下可作為替代孖展的風控架構。
6. 定期實施逆向壓力測試
定期主動模擬極端市場情境:假設持倉個股跳空回撤 15%、25% 或 35% 時,戶口保證金比率將降至何處。及早發現脆弱環節並調整倉位,遠勝於被動等待追收通知。
7. 主動減倉優先於盲目補水
收到補倉警示時,首選應是客觀檢視當初建立倉位的邏輯是否依然有效。若投資邏輯已遭否定,主動沽出部分倉位降低負債,比持續追加資金護盤更能有效切斷風險敞口。
香港市場實務注意事項與監管合規要點
融資成本的計息規則。港股孖展通常按日計息,息率按券商最優惠利率加上指定利差計算。中長線投資者在計算預期收益時,必須將複利計息的融資成本完整納入考量。
持牌與受監管範疇辨識。在香港開立保證金戶口,投資者應核實機構是否持有證監會(SFC)發出的牌照(如第 1 類證券交易、第 2 類期貨合約交易)。在虛擬資產方面,香港持牌虛擬資產交易平台(VASP)受嚴謹監管,零售投資者在持牌平台上的交易品種受到明確限制,未獲批准向零售散戶開放高槓桿永續合約。投資者若轉向無牌或離岸平台進行高槓桿合約操作,將不受香港投資者保障法規庇護,且面臨對手方清算機制不透明等重大法律與財務風險。
期貨市場按金動態調升機制。香港交易所(HKEX)旗下的期貨結算所會根據市況波幅定期或臨時調升按金水平。期貨商依規定必須確保客戶按金充足,當按金要求臨時上調時,即便市價未動,原先符合標準的持倉亦可能瞬間面臨追收。
常見問題解答(FAQ)
Q1:收到追收保證金通知(Margin Call)後,券商會給予多少時間補救?
具體時限取決於券商的客戶協議條款以及當前的市場波動狀況。在市況平穩時,券商通常要求在當日下午或下一個交易日開盤前補足資金;但在標的價格出現急劇崩跌的極端市況下,券商為防範穿倉風險,依約有權在發出通知後極短時間內直接掛牌平倉,甚至在未能即時通知的情況下先行執行強制平倉。
Q2:被斬倉後,戶口虧損的上限是否就是全部本金?
並非如此。如果標的出現跳空低開或缺乏買盤接單,導致平倉成交價極差,賣出股票所得金額可能不足以償還券商的融資貸款本息。此時戶口會出現負權益(穿倉)。根據監管規定與客戶合約,投資者必須自行補足該筆差額,券商擁有完全的法律追討權力。
Q3:主動減倉與注入資金補倉,哪一種應對方式更可取?
這取決於初始投資邏輯是否改變。若個股基本面已逆轉或整體大盤處於明確下行趨勢,追加資金(俗稱「補水」)往往只是延遲清算並擴大資金曝險;此時採取主動減倉以降低借貸槓桿比率,是更加理性的風險阻斷手段。只有在確定標的僅受短期情緒衝擊且自身流動性極其充裕時,才適度考慮補足保證金。
Q4:為什麼設定了止蝕盤,有時依然無法完全避免被強制平倉?
當市場出現重大突發消息或隔夜跳空開盤時,實際開盤價可能直接跳過所設定的止蝕觸發價位。如果投資者使用的是常規停損限價單,一旦市價低於限價將無法成交;若使用的是停損市價單,則會在遠低於預期目標的價位成交,這類滑價足以在瞬間將保證金比率壓垮至清算線以下。
Q5:如何快速評估自己的孖展戶口處於安全區間?
建議日常監控「借貸金額與持倉市值的比例」,並預留至少應對個股單日下跌 30% 至 40% 的緩衝空間。同時,定期登入交易系統檢查各持倉標的的按倉成數是否出現臨時下調,常態化保留兩至三成的備用現金或高流動性現券,是維持倉位穩固的實務標準做法。
