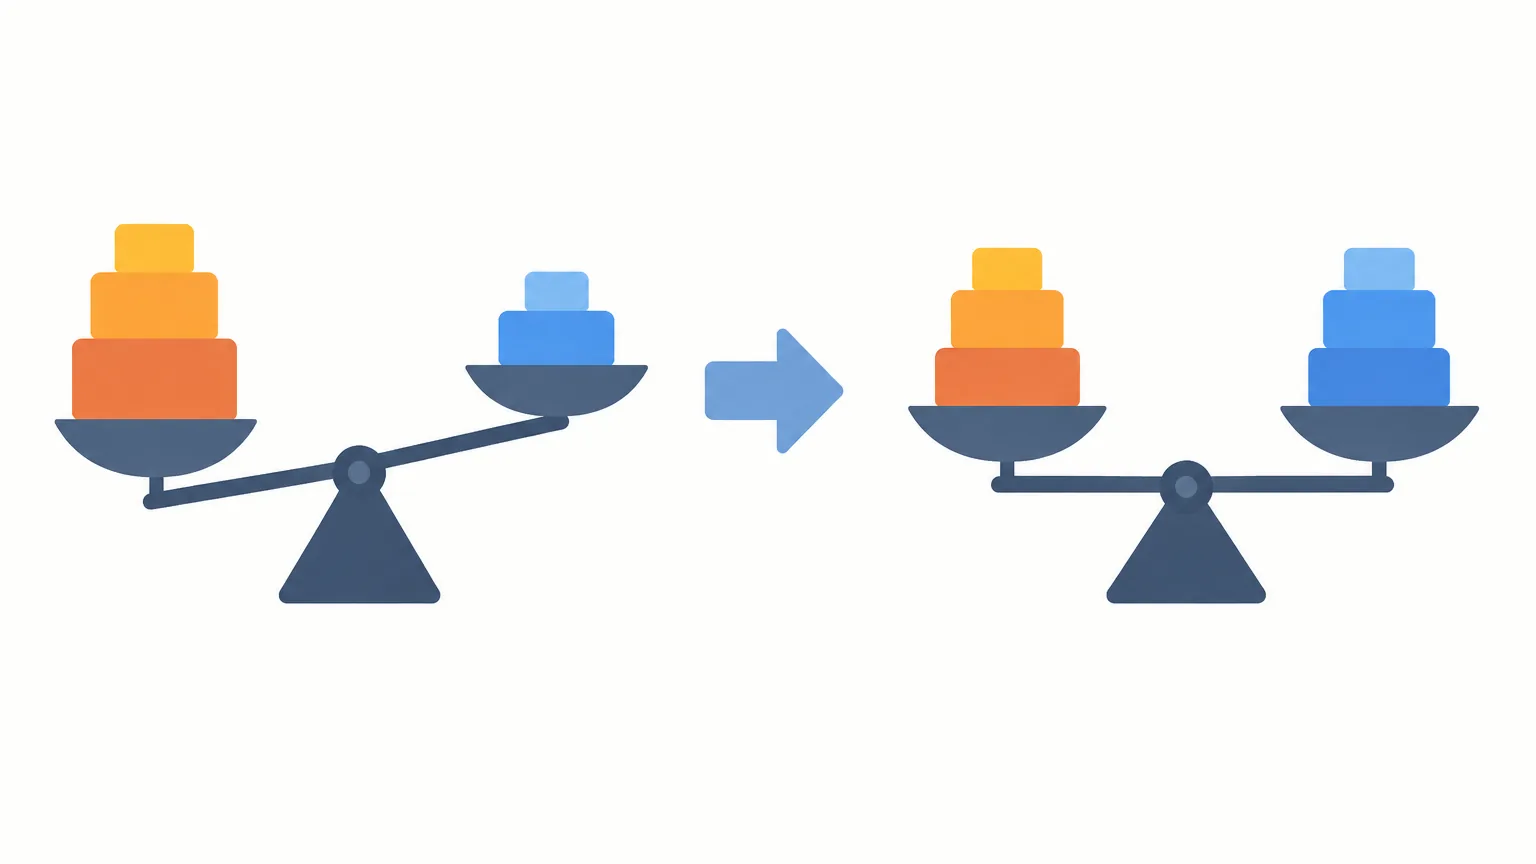
你在幾年前把強積金和證券戶口裡的資產分成六成股票、四成債券,之後忙於工作,隔了很久才再打開結單。登入一看,股票那一邊已經佔了七成三。你沒做過任何買入決定,承受的風險卻悄悄升了一截。
這種情況幾乎每個長期投資者都會遇到。市場每天在動,不同資產的回報差異會把原本設定的比例一點一點推歪。再平衡策略(Rebalancing Strategy)處理的就是這件事:用一套預先設定的規則,把偏離的比例拉回合理的目標區間。以下將觸發時機、門檻設定、執行路徑與本地成本考量逐項拆解,方便直接套用到個人投資組合中。
再平衡的真正目的:讓風險回到當初設定的水平
資產配置比例其實是一份風險契約。選擇六成股票、四成債券,代表願意承擔特定級別的波動、最大回撤,以及熊市期間的心理壓力。當股票比例自然漂移到七成三時,整體組合已轉變為更高風險的結構。
再平衡的核心任務在於控制整體波動風險。學術界對其能否創造顯著超額報酬(Alpha)並無絕對定論,主要取決於市場形態、資產相關性與調整頻率;但可以確定的是,它能確保資產波動幅度維持在個人承受能力之內,這是能否堅持長期投資的關鍵所在。
如果將再平衡誤解為單純追求更高回報的「高拋低吸」技巧,很容易在市場上漲時陷入擇時焦慮。將其視為定期校準風險的例行紀律,執行過程會更加客觀,也更容易克服市場情緒干擾。
資產偏離的具體演變:數字範例
假設起始投資金額為 100 萬港元,設定目標為 60% 股票(60 萬)與 40% 債券(40 萬)。在不進行任何調整的情況下,模擬三年市場波動:
| 階段 | 股票市值 | 債券市值 | 組合總值 | 股票實際佔比 |
|---|---|---|---|---|
| 起始配置 | 600,000 | 400,000 | 1,000,000 | 60.0% |
| 第 1 年(股 +20%、債 -5%) | 720,000 | 380,000 | 1,100,000 | 65.5% |
| 第 2 年(股 +20%、債 -5%) | 864,000 | 361,000 | 1,225,000 | 70.5% |
| 第 3 年(股 -30%、債 +5%) | 604,800 | 379,050 | 983,850 | 61.5% |
在第 2 年底,股票佔比已升至 70.5%。此時若未做調整,第 3 年股票下跌 30% 時,虧損基數便是以 70.5% 的高倉位承擔,導致總資產跌幅超出預期。若在第 2 年初執行再平衡(將股票自 72 萬調整至 66 萬、債券自 38 萬補足至 44 萬),組合即可在預設的 60/40 風險框架內迎接後續波動。
三種觸發機制:挑選合適的執行規則
1. 日曆型(Time-Only Rebalancing)
設定固定週期(如每年、每半年或每季)進行檢視與調整。優點是決策規律、不需頻繁盯盤,適合生活忙碌的投資者。先鋒領航(Vanguard)關於資產再平衡策略的研究指出,過度頻繁的調整往往只會增加交易成本,通常按年或半年檢視即可滿足多數投資者的風控需求。
2. 門檻型(Threshold-Only Rebalancing)
為資產比例設定容許偏離區間(例如目標 60%,偏離超過 ±5 個百分點時觸發)。優點是能即時應對劇烈波動,缺點是若市場持續震盪,可能會誘發多次交易而累積手續費。
3. 混合型(Time-and-Threshold Rebalancing)
固定於特定時間點(如每季末或每年末)檢視,僅在偏離幅度超過設定門檻時才執行買賣。這種方法結合了前兩者的優點,既避免頻繁操作,又不會放任比例長期失衡,是實務上最推薦的平衡模式。
門檻設定差異:絕對偏離 vs 相對偏離
設定容許波動範圍時,需先釐清兩者的計算方式:
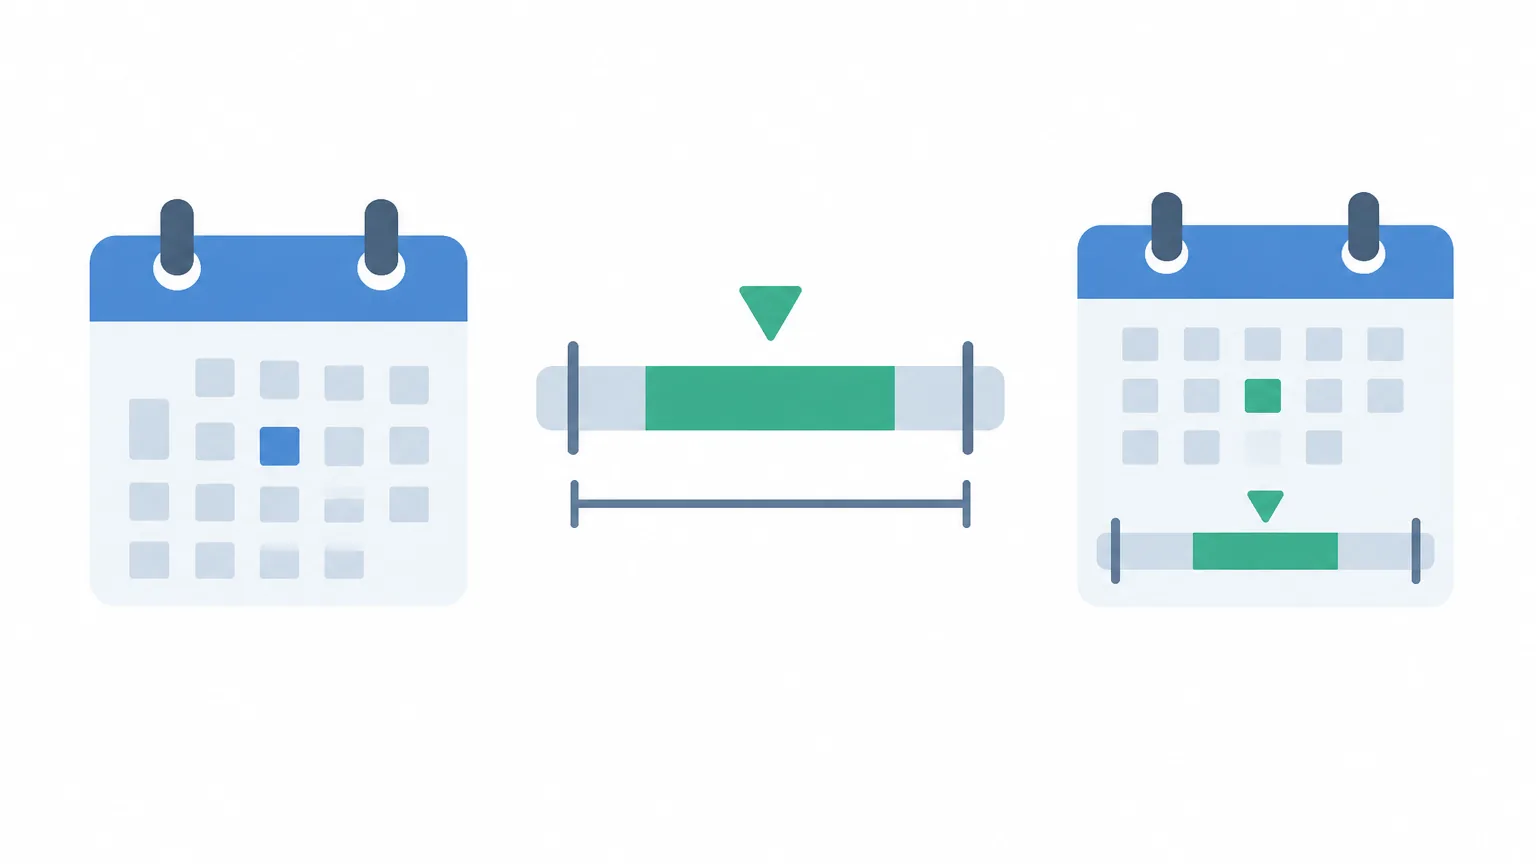
- 絕對偏離(Absolute Tolerance Band):以百分點計算。若股票目標為 60%,設定 5 個百分點的絕對容忍度,觸發區間即為 55% 至 65%。
- 相對偏離(Relative Tolerance Band):以目標比例為基準按比例計算。若股票目標為 60%,設定 25% 的相對偏離,上限為 60% × 1.25 = 75%,下限為 60% × 0.75 = 45%,容許區間相對寬鬆。
對於佔比較小的資產類別(例如配置 10% 的新興市場或黃金),使用相對偏離(如 ±20%,即 8% 至 12%)會比絕對偏離(±5 個百分點,即 5% 至 15%)更能維持原有的風險配置比例。
四條執行路徑:優先降低摩擦成本
再平衡不一定要透過「賣出漲多部位、買入落後部位」來完成。依照資金狀態,有以下四種路徑可供選擇:
| 執行路徑 | 適用情境 | 交易成本與特點 |
|---|---|---|
| 1. 新增資金定向注入 | 資產累積期、每月有定期供款或儲蓄 | 成本最低,僅產生單向買入費用,不觸發賣出成本 |
| 2. 股息利息手動調配 | 持倉具穩定派息、已具備一定資產規模 | 將收到的現金股息直接買入落後資產,減少額外買賣 |
| 3. 提款階段順勢調整 | 退休或資金提取期、需要定期變現生活費 | 提取資金時僅賣出超標資產,自然使比例回歸目標 |
| 4. 直接賣出並買入 | 無額外資金注入、且資產偏離已嚴重超標 | 需承擔雙邊交易手續費、差價及相關稅費 |
執行成本與稅務環境考量
在規劃調整策略時,應將交易過程中的各類摩擦成本納入計算:
- 港股交易稅費:買賣港股涉及雙邊股票印花稅(買賣雙方各按成交金額繳納 0.1%,不足一元作一元計),並伴隨交易費、交易徵費與會財局徵費。頻繁換手會持續推高交易成本。
- 強積金(MPF)轉換規則:香港法例規定,強積金計劃成員享有法定基金轉換權益,各受託人均提供定期的免費基金轉換安排(多數主流計劃支援網上隨時免費轉換),在此戶口內進行資產再平衡通常具備較低的交易摩擦成本。
- 美股與海外 ETF 稅務:香港不徵收資本增值稅(Capital Gains Tax)。但若投資於美國註冊的資產或 ETF,非美國稅務居民(填寫 W-8BEN 表格後)獲派發股息時一般會被預扣 30% 股息預扣稅(Dividend Withholding Tax),且持有美股資產可能涉及美國遺產稅(超過 6 萬美元門檻)。在再平衡時,可評估愛爾蘭註冊(UCITS)等不同產品結構的稅務效率。
- 買賣差價與流動性:冷門債券產品或小型市場 ETF 買賣價差較寬,直接換倉會產生隱形成本,應優先考慮以新資金進行平衡。
資產劃分與常見執行誤區
- 未將現金統籌納入配置:在計算資產比例時,若將投資帳戶與儲蓄帳戶完全割裂,會使整體的真實曝險比例失真。應先界定哪些屬於「應急流動儲蓄」、哪些屬於「配置組合中的現金部位」,再統一計算總資產比重。
- 追逐市場情緒而頻繁變更目標:行情大漲時任意上調股票目標比重,行情低迷時又降低目標,這實質上已偏離再平衡的紀律框架,轉為心理擇時。
- 過度追求精確而忽視成本:資產偏離僅 0.5% 便急於下單買賣,產生的最低手續費與印花稅可能直接侵蝕長期複利。
個人再平衡規則模板
建議在冷靜期建立清晰的規則手冊,作為未來檢視時的客觀指引:
1. 目標配置:股票 ____%、債券 ____%、現金/其他 ____%
2. 檢視週期:每(季 / 半年 / 年)檢視一次,固定於 ____ 月執行
3. 觸發門檻:單項資產偏離目標比例達 ____ 個百分點(或相對偏離 ____%)
4. 優先路徑:優先以每月新增供款及股息填補落後部位;不足時再於低成本戶口賣出超標部位
5. 目標修正:僅於年齡轉折、家庭責任轉變或重大財務事件發生時,重新評估目標比例
免責聲明:以上內容僅供一般參考與財務教育用途,並不構成任何形式的投資、稅務或法律建議。各類稅率與法規請以香港稅務局、積金局及各官方機構最新公告為準。投資涉及風險,資產價格可升可跌,請依個人財務狀況審慎決策。
常見問題(FAQ)
Q1:在強積金(MPF)內做再平衡需要手續費嗎?
根據積金局規定,各強積金受託人均須提供法定免費轉換投資項目的安排。目前大部分強積金計劃均支援成員透過網上平台免費切換基金或更改未來投資指示。不過各計劃在指示截止時間、買賣差價及結算所需工作日上有所不同,調整前可先查閱受託人說明。
Q2:資金規模較小的初學者,該如何執行再平衡?
若組合總額仍在累積階段,最省錢的方式是直接利用每月新投入的資金進行調整。例如股票佔比偏高時,暫停買入股票,將接下來數月的儲蓄全數買入債券或保守型資產,即可在不產生賣出手續費與稅費的情況下讓比例回歸平衡。
Q3:牛市期間進行再平衡,會不會賣早了而降低潛在回報?
在強勁單邊牛市中,再平衡確實可能在短期內減慢資產增長速度。但再平衡的核心功能是鎖定符合預期的風險水平,防止牛市末期股票倉位過重而在隨後的市場轉向中承受無法承受的重創。長期投資的核心在於穩定留在市場中,而非押注單一週期的頂點。
Q4:再平衡頻率是越多越好嗎?
並非如此。過於頻繁的調整(如每月甚至每週)往往會因交易佣金、印花稅及價差侵蝕長期回報。對一般投資者而言,每半年或每年固定檢視一次,搭配約 5% 至 10% 的偏離門檻,在風險控制與成本效益之間通常能取得良好的平衡。
