不少投資者手頭跑著同一套資產管理流程:每逢季末或年末固定某一天,打開證券帳戶檢視比例偏離程度,一筆調回目標權重,然後關閉軟體。這種傳統的日曆再平衡(Calendar Rebalancing)規則簡單、執行阻力小,卻存在顯著死角——市場波動不會按照日曆節奏發生。資產價格的劇烈回撤往往在數週甚至數天內爆發,若苦等季度末才動手,組合在整段下挫行情中承受的實質風險暴露早已大幅超出原定承受範圍;反之,若在平靜的窄幅震盪期機械執行日曆調倉,投資者往往只是為了修正 1% 左右的微小漂移,白白承擔交易佣金、印花稅與買賣價差。
日曆再平衡更容易讓人對「風險漂移」產生鈍化。一年僅檢視一次持倉的投資者,在市場單邊上漲期間,原本穩健的投資組合可能早已漂移為高風險進取型組合,帳面淨值的上揚往往掩蓋了底層波動率的劇增。動態再平衡(Dynamic Rebalancing)的核心價值,正是將被動等待日曆提醒的習慣,轉化為一套持續監控偏離度與市場狀態的風險防禦體系。
動態再平衡的定義與適用邊界
動態再平衡是指依據預先設定的客觀量化規則,當資產配置比例偏離目標權重達到特定門檻,或市場狀態(如波動率、趨勢)觸發預設條件時,即時啟動部位調整的資產管理機制。其調整時機完全由市場數據驅動,而非綁定於特定日曆週期。
這套機制有其明確的適用邊界。若總資產規模有限、僅配置兩至三隻寬基指數標的,且每月有穩定薪資現金流注入,投資者單純依靠新增資金買入低配資產即可完成權重修正,額外的動態監控只會增加認知負擔。動態再平衡真正發揮威力的場景,在於資產類別多元(涵蓋股票、債券、商品、外幣等)、帳戶規模較大、跨市場跨幣種分散,以及對組合波動率有嚴格預算約束的專業配置體系。
拆解五大核心觸發條件
量化規則的設計在於清晰與可執行。常見的動態再平衡觸發條件可歸納為五大類別,實務中可單獨採用或設定先後順序進行組合:
一、偏離閾值觸發(Tolerance Bands)
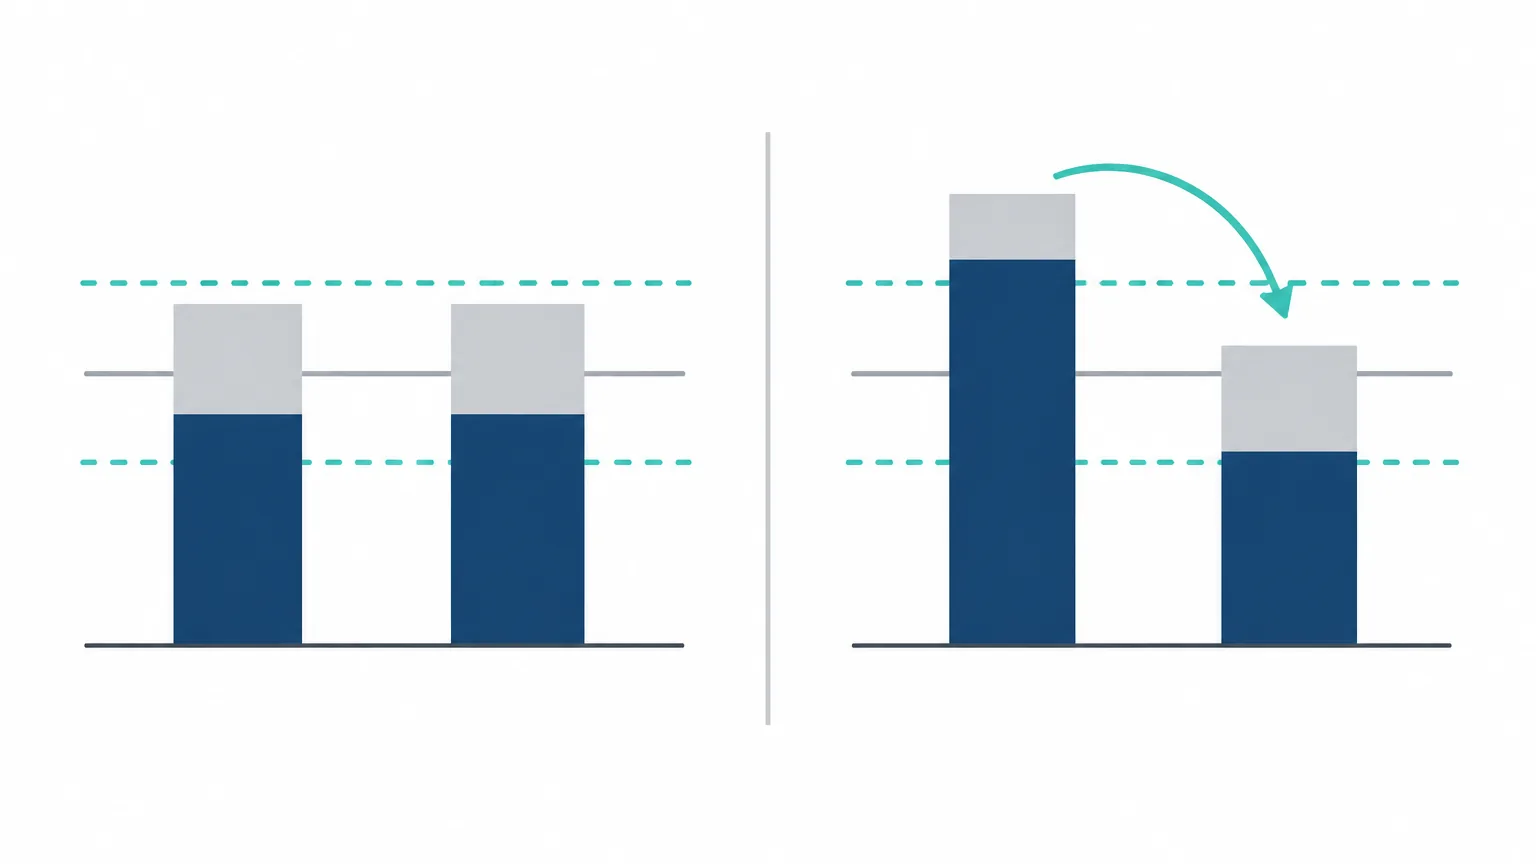
這是最經典且應用最廣泛的動態模式。為每類資產設定允許波動的容差帶(Tolerance Band),一旦資產權重越界即觸發再平衡。學界與業界廣泛研究的門檻式再平衡,本質上是在權重精確度與交易摩擦成本之間尋找最優平衡點。
實務上多採取「絕對偏離」與「相對偏離」取先到者的雙軌制:
- 絕對偏離閾值:權重偏離目標值達到固定百分點(例如 ±5%)。以目標權重 60% 的股票為例,當佔比升至 65% 或跌至 55% 時觸發。
- 相對偏離閾值:權重偏離目標值的相對比例(例如 ±25%)。對於目標配置僅 10% 的衛星資產,相對偏離 25% 對應的觸發區間為 7.5% 至 12.5%(絕對偏離僅 2.5%),能有效防止低佔比高波動資產被過度放任。
各類資產的閾值不應一刀切。寬基指數等低波動核心資產適合較窄的絕對閾值(如 5 個百分點);單一新興市場、行業主題或加密相關高波動部位,相對閾值宜放寬至 20% 至 25%,以避免過於頻繁地在隨機噪音中雙向磨損。
二、波動率目標觸發(Volatility Targeting)
此策略事先設定組合整體的目標年化波動率(例如 10%),根據近期市場已實現波動率動態倒算風險資產的配置上限。學術界經典文獻(如 Moreira & Muir, Journal of Finance 2017, NBER WP 22208)提出的波動率管理組合(Volatility-Managed Portfolios)邏輯表明:在波動率驟升時主動降低風險敞口、在市場平穩時提升敞口,有助於平滑極端尾部風險。
計算公式通常為:風險資產權重 = (目標波動率 ÷ 已實現波動率) × 上限係數(Cap Multiplier)。引入上限係數(如設定權重上限不超過 100% 或 120%)至關重要,可避免在市場異常平靜、計算出的已實現波動率極低時,槓桿被過度放大。
該策略在震盪市中存在潛在磨損——波動率上升常伴隨下跌,此時被動減倉往往賣在低位;波動率回落時價格已反彈,買回成本變高(相關實務挑戰可參見 Cederburg 等人 2020 年於 Journal of Financial Economics 的檢驗分析)。因此實務上通常設置最小調倉閾值(如權重變化不足 5% 不操作)並採用 60 個交易日的平滑窗口來降低信號雜訊。
三、趨勢與動能信號觸發(Momentum Signals)
將技術動能指標引入再平衡邏輯。例如以 200 日移動平均線(200-day MA)為基準,當價格位於均線上方時維持基準權重;跌破均線時啟動階梯式減倉(如先調降 20% 風險資產敞口至防禦資產)。
動能信號本質上是用「震盪市中的假突破摩擦成本」去購買「規避結構性大熊市」的保險。為防止頻繁被假信號雙向打臉,建議以月末收盤價確認、次月首個交易日執行的節奏運行,避免日內價格異動引發過度交易。
四、最大回撤觸發(Drawdown Trigger)
以投資組合從歷史淨值高點的回撤幅度作為總體風險熔斷點。例如當整體組合回撤達到 8% 時,啟動持倉檢視並暫停高風險資產加倉;當回撤達到 15% 時,依規則強制壓縮整體風險暴露並轉入高流動性防禦工具。此類規則屬於全局風控防線,方向必須與底層配置邏輯嚴格一致,嚴禁在下跌中途隨意切換為逆向重倉抄底。
五、現金流與事件觸發(Cash Flow Injection)
利用股息派發、債券到期還本、定期定額注資或年度獎金入帳等流動性事件進行調倉。收到現金時不按原比例分配,而是將新資金定向注入當前權重低配的資產。這種方式能以極低的摩擦成本修復偏離,大幅減少主動賣出超配資產帶來的交易費用與稅務成本。
五種觸發機制綜合評估對照
多條規則並存時,必須預先確立執行優先級:現金流事件優先(成本最低) > 偏離閾值 > 波動率/趨勢信號 > 回撤熔斷。
| 觸發類型 | 典型參數設定 | 最適合資產場景 | 核心潛在缺點 |
|---|---|---|---|
| 偏離閾值 | 絕對 ±5% 或相對 ±25% | 核心股債大類資產配置 | 極端行情下可能過早進場回補 |
| 波動率目標 | 目標年化 10%、60 日平滑窗口 | 單一高波動風險資產管理 | 頻繁震盪市中易產生雙向磨損 |
| 趨勢動能 | 200 日均線、月末收盤確認 | 防範單邊結構性大熊市 | 信號具滯後性,假突破損耗較大 |
| 最大回撤 | 組合回撤 8% / 15% 分檔控制 | 帳戶級別極端風險熔斷 | 可能在市場底部割肉離場 |
| 現金流再平衡 | 股息、配息、定期投入現金 | 所有具備穩定現金流的組合 | 資金規模與時點受限於外部現金流 |
執行策略與摩擦成本控制(港美股實操精算)
再平衡的潛在超額收益極易被交易磨損侵蝕。設計執行策略時,必須將稅項、交易所規費、經紀佣金與買賣價差精算在內。
一、全口徑交易成本拆解
以港股與美股主流市場為例,實際交易費用結構包含顯性費率與隱性成本:
- 港股現貨交易法定及機構收費:
- 香港特區政府印花稅:0.10%(買賣雙方各付,不足 1 港元按 1 港元計);
- 香港交易所交易費:0.00565%;
- 香港證監會(SFC)交易徵費:0.0027%;
- 會計及財務匯報局(AFRC)交易徵費:0.00015%;
- 香港結算系統結算費:0.002%(每邊最低 2 港元,最高 100 港元);
- 券商佣金及平台費:視券商收費模式而定,通常設有每筆最低收費(如 15 至 30 港元)。
- 港股 ETF 的免稅優勢:依據香港現行監管政策,買賣在港交所上市的交易所買賣基金(ETF)及槓桿反向產品獲豁免繳付股票印花稅。因此,使用港股 ETF 構建的核心資產配置,其單邊法定交易規費僅約 0.0105%,遠低於正股組合(約 0.1105% 以上)。
- 美股市場費用特點:美股現貨買賣無印花稅,賣出時僅需承擔美國證券交易委員會(SEC Section 31 Fee)微量規費及 FINRA 交易活動費(TAF),加上券商交易佣金與交收費。但跨市場操作需格外注意換匯點差(通常在 0.1% 至 0.4% 不等)與冷門資產的買賣價差(Bid-Ask Spread)。
二、降低衝擊成本的執行技術
當偏離過大、需要調整的部位金額較高時,建議採取以下執行標準:
- 同幣種內部配對:優先在美股帳戶內部完成美股超配部位賣出與低配部位買入,避免資金跨幣種調撥引發不必要的雙向匯兌損耗。
- 分批定時掛單:將大額調倉拆分為 2 至 3 批,在兩週內逐步執行。下單避開開盤後首 15 分鐘與收盤前 10 分鐘的價差擴大期,流動性較弱的標的採用限價單(Limit Order)掛於買賣中位價成交。
- 強積金(MPF)獨立處理:香港強積金計劃屬於獨立法定退休架構,其成分基金轉換免印花稅與買賣佣金,但調配時點受受託人行政處理週期限制,應作為獨立帳戶單獨制定再平衡規則,切勿與個人流動證券戶口混同計算。
資產配置的風險控制邏輯:再平衡真正在管甚麼
一、管理風險預算,而非預測市場走勢
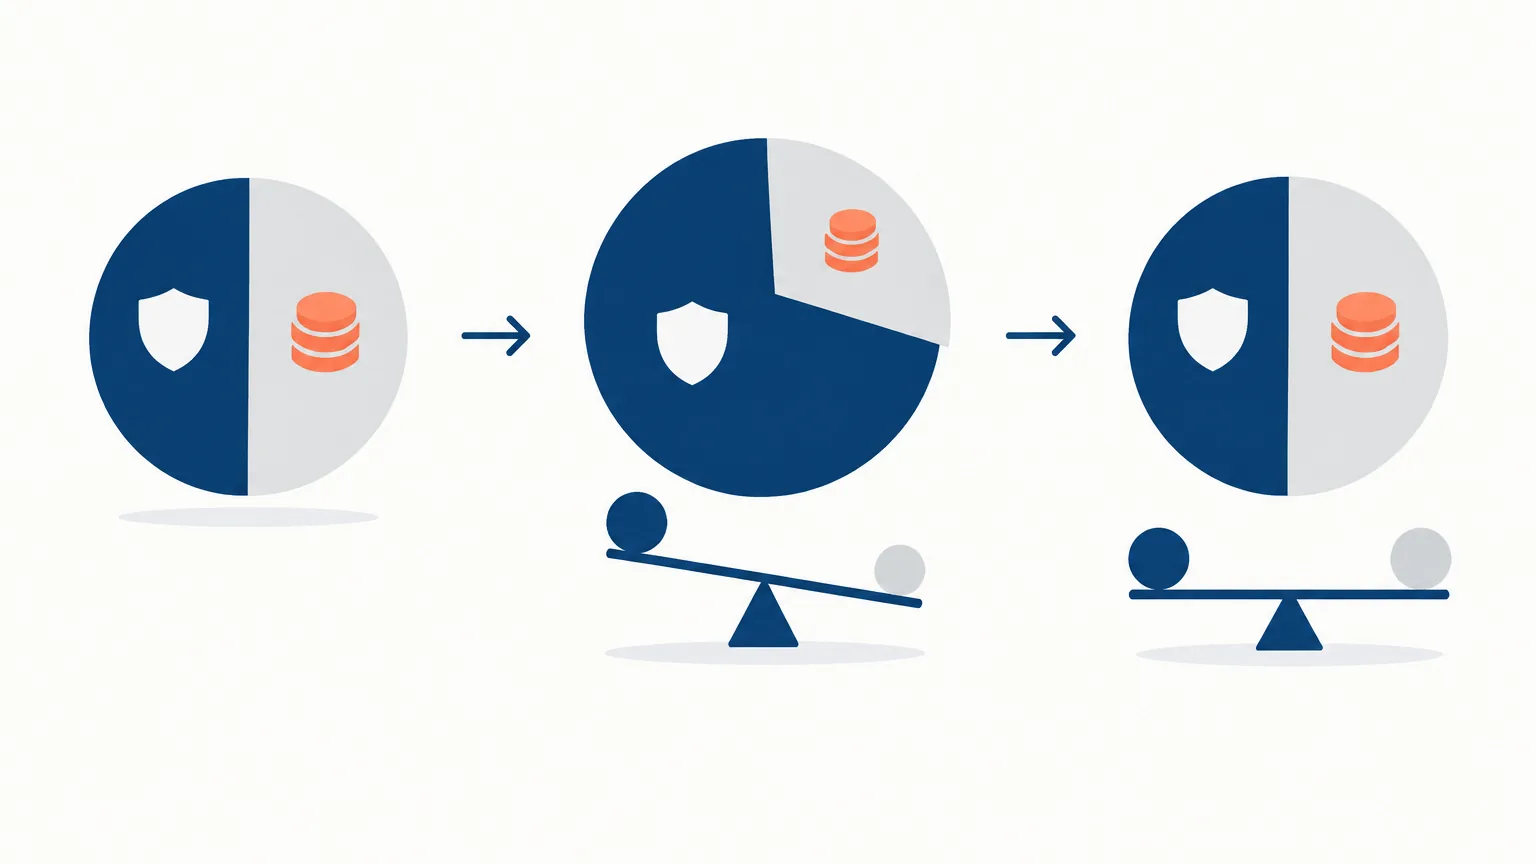
以經典的 60/40 股債配置為例:假設股票資產年化波動率為 15%、債券為 5%,兩者長期相關係數為 0.2。依據馬科維茨資產組合方差公式計算,基準組合的整體年化波動率約為 9.6%。
若經歷單邊牛市,股票佔比自然膨脹至 75%、債券降至 25%,在資產自身波動率不變的前提下,組合整體年化波動率將飆升至約 11.6%。投資者在不知不覺中多承擔了超過兩成的波動風險。動態再平衡的核心功能,就是強制將風險敞口壓回 9.6% 的初始預算水平,守住資產負債表的防禦底線。
二、警惕股債相關性破裂(Correlation Breakdown)
股債分散效應成立的大前提是兩者呈現低度或負相關。但在通脹高企或央行激進升息週期中,股債常出現「雙殺」行情,相關係數可能由負轉正並攀升至 0.5 以上。此時若僵化地執行固定比例動態再平衡,等於在下行通道中不斷將現金換成持續貶值的資產。
健全的動態再平衡體系應包含巨集觀相關性檢視機制:當監測到股債相關係數連續兩季異常攀升時,應啟動防禦條款,將再平衡流向調整為增加短天期國庫券(T-Bills)、貨幣市場工具或抗通脹實物資產,而非機械加碼長期債券。
三、控制波動拖累(Volatility Drag)與槓桿紅線
資產長期複合幾何年化收益率與算術平均收益率之間存在固有差距,該差距在數學上近似等於波動率平方的一半(即 σ² / 2)。當組合整體年化波動率為 15% 時,每年的波動拖累約為 1.125%(0.15² ÷ 2)。過於精確、過於頻繁的再平衡無法完全消除波動拖累,反而會因手續費累積造成實質複利損失。
最關鍵的風控紅線在於嚴禁使用保證金槓桿進行再平衡加倉。市場在極端流動性擠兌時,資產價格超跌可能持續數月,若以槓桿融資去填補超跌低配資產,一旦面臨保證金追繳(Margin Call),將被迫在市場流動性最差、估值最低的極端點位斬倉,導致風控策略徹底崩潰。
一頁紙可執行策略清單
將動態規則轉化為標準作業程序(SOP),在盤前或非交易時段定期比對,杜絕情緒化干擾:
- 設定基準目標:明確各大類資產基準百分比(如全球股票 60%、綜合債券 40%)。
- 劃定容差邊界:股票資產設定絕對閾值 ±5%(55%–65%);衛星資產設定相對閾值 ±25%。
- 現金流優先規則:所有定期供款、股息派發、利息收入,100% 優先分配給當前距離目標權重差額最大的低配資產。
- 設定最小交易金額與頻率上限:單一資產偏離調整金額未滿 10,000 港元(或 1,500 美元)不動作;單月主動再平衡不超過 1 次。
- 偏離度復位目標:觸發調整時,不強求 100% 精確回歸中心點,調整至目標權重 ±1% 即可停止,節省交易磨損。
- 極端市況熔斷條款:當組合整體自峰值回撤達 15% 或市場波動率指數異常飆升時,凍結主動加倉動作,轉入現金保全審視。
常見問題解答(FAQ)
Q1:動態再平衡一定比定期(日曆)再平衡回報更高嗎?
不一定。在強勁的單邊單向牛市中,不進行再平衡或僅按年再平衡的組合會因股票權重持續膨脹而獲得更高的名義回報;而在長期震盪橫盤市中,動態再平衡因能及時「高拋低吸」往往表現更佳。動態再平衡的核心目標是優化風險調整後回報(如提升夏普比率、降低最大回撤),確保投資者始終承擔符合自身預期的風險,而非單純追求極限收益。
Q2:個人投資者如何低成本監控偏離度?需要每天盯盤嗎?
不需要每天盯盤。過度頻繁的日內檢視容易誘發不理性的交易衝動。實務上建議使用簡單的試算表(如 Google Sheets 或 Excel),設定每週五收盤後或每月初自動抓取行情,計算實際權重並標記偏離燈號。若未觸及預設閾值(如 ±5%),即完全無需任何操作。
Q3:在牛市行情中,股票一直漲導致頻繁觸發減倉信號,該怎麼辦?
可透過三種機制緩解:第一,採用不對稱容差帶,在長期向上資產上適度放寬上軌(如允許偏離至 +7%,下軌維持 -5%);第二,引入動能過濾器(如資產價格仍處於 50 日均線之上時暫緩減倉);第三,調整時僅部分回歸(例如只賣出超配部分的一半),讓趨勢持倉繼續奔跑,同時鎖定部分利潤。
Q4:不同稅務身份在執行動態再平衡時有何差異?
稅務成本是再平衡策略的關鍵變數。在香港現行稅制下,一般個人投資者買賣證券的資本利得無須繳納資本利得稅(Capital Gains Tax),調倉摩擦主要來自交易規費。但若具備美國等徵稅管轄區稅務身份,賣出盈利資產將觸發資本利得稅負,此時應大幅放寬容差帶閾值,並最大化依賴「新增現金流再平衡」以減少實際賣出觸發點。
