一隻火雞在農場裡住了1000天。每天早上,農夫都會帶著飼料出現。牠觀察、記錄、歸納,得出的結論非常可靠:農夫出現,等於食物出現。這個模式已經連續驗證了1000次,統計上的置信度高得驚人。牠甚至可能發展出一套風險管理框架,提醒自己最需要防範的是「錯過早餐」。
第1001天是感恩節。
火雞的統計模型在感恩節之前都是對的。問題出在歸納法本身:從有限次的觀察推導出「永遠如此」,在邏輯上從來不成立。更麻煩的是,數據累積得愈多,牠對自己的判斷愈有信心,離毀滅也愈近。
這個歸納法寓言源於哲學家羅素(Bertrand Russell)以家禽為例的討論,納西姆·塔勒布(Nassim Nicholas Taleb)在探討極端風險時將其具象化為火雞故事。它之所以刺人,是因為每個人在某些領域裡都可能是那隻火雞——拿著過去多年的回測數據、看著各類資產的歷史波動率、深信某些市場「規律」會永遠成立。
黑天鵝的定義:從澳洲的一隻鳥說起
「黑天鵝」這個詞來自一個古老的邏輯命題。在歐洲人的認知裡,天鵝必然是白色的——這並非隨口猜測,而是累積了幾百年觀察之後的「常識」。直到1697年,荷蘭探險家 Willem de Vlamingh 在澳洲西南部見到黑色的天鵝,這條常識在一瞬間瓦解。
這裡的關鍵在於邏輯結構:一萬隻白天鵝也無法證明「所有天鵝都是白的」,但只要一隻黑天鵝就能推翻它。觀察的數量增加,不會讓「不可能」變成「已被證實」,只會讓我們更習慣性地忘記反例存在。
塔勒布把這個意象引入金融與風險領域。他在《黑天鵝效應》中給出的定義相當嚴格:一件在事前難以預見、一旦發生會造成極大衝擊,並且事後人們會覺得它「其實早有徵兆」的事件。這三大特點缺一不可,而最後一條往往最容易被忽視,因為它決定了人們是否能從危機中真正吸取教訓。
值得強調的是,黑天鵝不等於「機率很低的事」。中彩票頭獎的機率極低,但它完全在規則之內,你知道會有中獎者,也知道自己大概不會中。真正構成黑天鵝事件的,是那些在現有思考框架裡根本沒有位置的事情——現行的模型、經驗與資料庫,從一開始就沒有為它預留空間。
三大核心特徵:意外性、衝擊性、事後可解釋性
一、意外性:落在現有模型預期之外
意外性指的不是「沒人猜到」,而是「主流的風險模型裡根本沒有這一項參數」。在2008年金融海嘯爆發前,主流機構廣泛使用的風險管理系統(例如 VaR 風險價值模型)在數學框架內看似嚴密,問題在於它依賴歷史價格相關性,而在二戰後至2006年前的現代全國房價數據中,美國房價未曾出現過如此大範圍的全國同步下跌。當這個前提失效,整套模型的風險計算就全線瓦解。
這也是為什麼「黑天鵝」容易與「低機率事件」混淆。真正的意外性來自「未知的未知」(unknown unknowns),而非早已被公式標記的低機率偏差。
二、極端衝擊性:徹底改寫市場運作規則
普通波動天天發生,黑天鵝的破壞力在於它會將投資者賴以生存的底層規則瞬間推翻。當某種被視為「物理不可能」的市況發生時,以該常識為基礎構建的所有衍生品定價、保證金機制和算法策略都會在同一個時間節點失靈,帶來連鎖式的清算潮。
三、事後可解釋性:敘事謬誤帶來的認知陷阱
事件發生之後,市場分析與評論往往會迅速拼湊出一套「其實早有跡象」的因果關係:某項宏觀數據早已背離、某位權威早已提出警告、某個政策轉向早已露端倪。塔勒布將這種事後諸葛的心理傾向稱為敘事謬誤(narrative fallacy)。
這種心態的危險在於:如果認定事件「本來就可以預見」,投資者就不會反思自身的風險承受能力,而是把精力放在「下次要更早捕捉信號」上,從而再次掉入未為未知留出餘地的盲區。
黑天鵝、灰犀牛、白天鵝:三種風險的本質差異
混淆風險類型會直接導致錯誤的防禦策略。這三者的核心差異在於「可預見性」與「是否被集體忽視」。灰犀牛(Gray Rhino)概念由政策學者米歇爾·沃克(Michele Wucker)提出,專門指代那些顯而易見、發生機率極高卻被集體拖延忽視的危機。
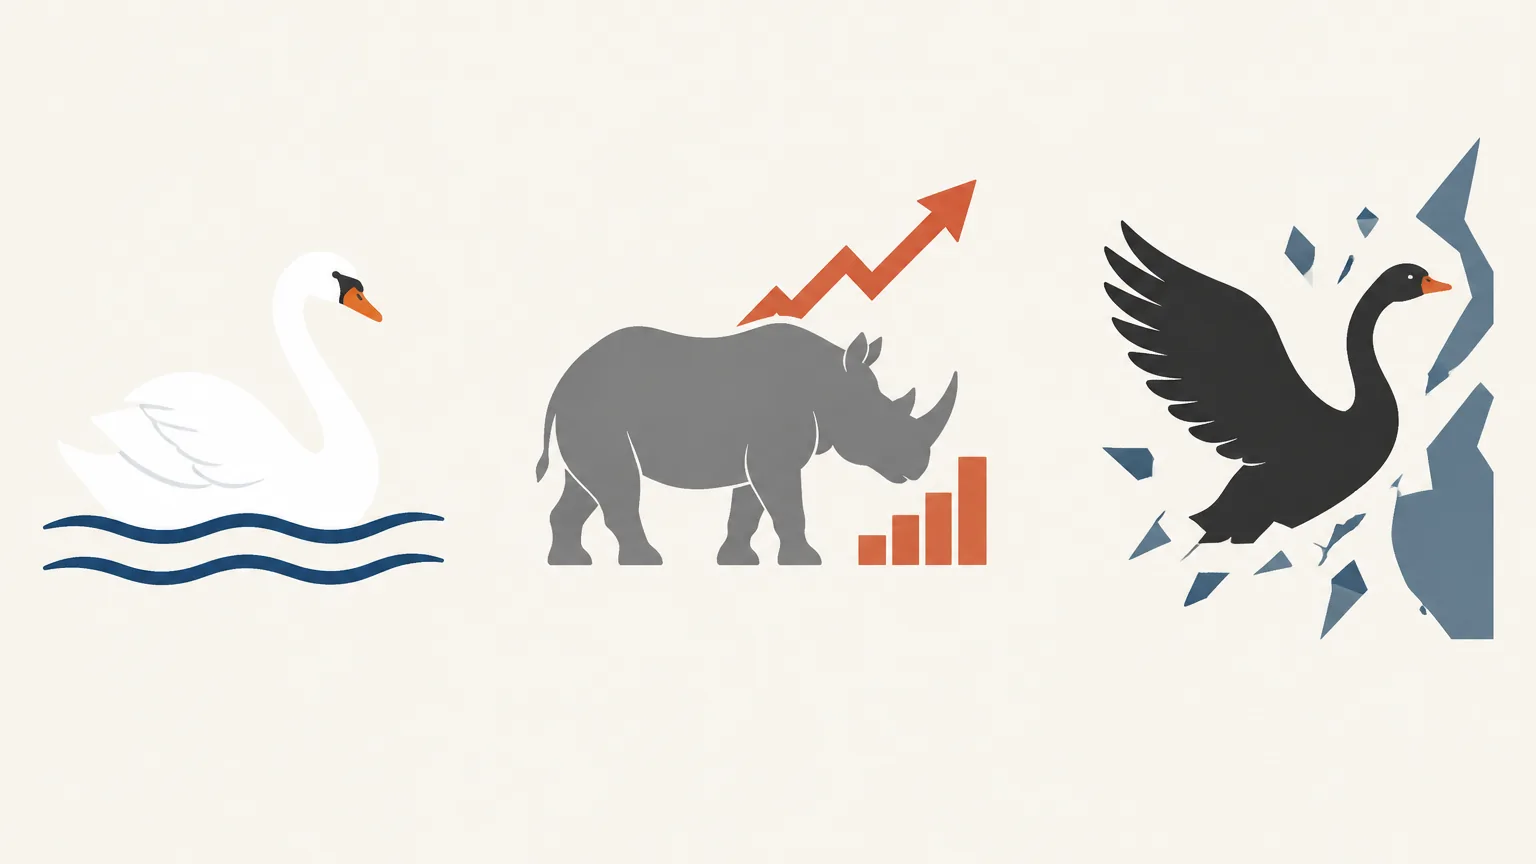
| 類型 | 可預見性 | 典型例子 | 核心應對方向 |
|---|---|---|---|
| 白天鵝 | 已知、可預期且已定價 | 定期財報發布、央行例行按節奏調整利率 | 常規情景分析與分散配置 |
| 灰犀牛 | 高度可見、高機率,但被集體忽視 | 人口老齡化對社會保障的衝擊、長期債務過度擴張 | 設定明確時間節點主動防禦 |
| 黑天鵝 | 事前極難預測,落在模型之外 | 央行突發放棄匯率錨定、疫情引發全球連鎖停擺 | 放棄精準預測,強化底層反脆弱結構 |
關於黑天鵝事件的四個常見誤區
誤區一:黑天鵝只是機率極小的事件
低機率事件依然在現有的概率分布框架之內,市場通常已對其進行折價補償。真正的黑天鵝是架構層面的缺失。用概率大小來解釋黑天鵝,依然是在用常規統計邏輯去理解未知。
誤區二:只要投入足夠研究就能提前預測
很多投資者耗費大量時間嘗試預測下一次危機的觸發點。塔勒布的核心論點非常明確:黑天鵝本質上不可預測。與其追求不切實際的預測精準度,不如將精力聚焦在投資組合的「魯棒性(Robustness)」與生存能力上。
誤區三:黑天鵝事件帶來的全都是毀滅性打擊
正面黑天鵝同樣存在。互聯網革命、流動通訊普及、以及顛覆性技術突破,事前往往超乎絕大多數機構的模型預期,事後卻創造出巨大價值。構建「下行風險鎖定、上行空間廣闊」的投資組合,正是為了捕捉正面黑天鵝帶來的非對稱收益。
誤區四:黑天鵝只發生在金融交易市場
職業發展、供應鏈體系、企業經營同樣充斥著黑天鵝。若某個專業人士將全部收入來源寄託於單一技能或單一行業,當該行業被顛覆時所承受的衝擊,不亞於一場資產清零的金融風暴。
歷史上的經典案例回顧
回顧以下經典案例,重點在於看清「事前的主流模型信仰」與「事後的極端衝擊」是如何發生的:
1987年10月19日:黑色星期一
道瓊斯工業平均指數單日暴跌約22.6%。當時市場盛行基於連續交易與充裕流動性假設的「投資組合保險」策略,當拋售引發連鎖反應時,買盤瞬間枯竭。此事件催生了現代交易所的熔斷機制。
1998年:長期資本管理公司(LTCM)崩潰
由諾貝爾經濟學獎得主參與建立的精密套利模型,高度依賴歷史相關性與極高槓桿。當俄羅斯爆發債務違約後,全球資產相關性迅速向1靠攏,模型徹底失效,最終引發聯邦儲備系統介入組織救助。
2015年1月15日:瑞士央行脫鉤黑天鵝
瑞士央行(SNB)在毫無預警的情況下突發宣布放棄歐元兌瑞郎1.20的匯率下限,並將活期存款利率降至-0.75%。瑞郎匯率瞬時劇烈飆升,導致多家外匯經紀商出現大規模穿倉甚至倒閉,令市場措手不及。
2020年4月20日:WTI原油負油價事件
受疫情導致的儲油容量耗盡與合約到期交割壓力影響,芝加哥商品交易所(CME)WTI 5月原油期貨結算價歷史性跌至每桶 -37.63 美元,直接擊穿了傳統金融系統中「大宗商品價格不為負」的底層假設。
2022年9月:英國國債與LDI養老金風暴
英國迷你預算案引發長期國債收益率跳升,大量採用負債驅動投資(LDI)策略的養老基金被迫追繳衍生品保證金,觸發甩賣國債的惡性循環,最終迫使英倫銀行(Bank of England)緊急入市實施臨時購債以穩定市場流動性。
2024年8月5日:日圓套息交易拆倉引發全球震盪
日本央行加息疊加外部市場波動,長期積累的龐大低息日圓融資套息倉位集體踩踏平倉。日經225指數單日重挫超過4,400點(跌幅逾12%),創下歷史最大單日點數跌幅記錄。
為什麼極端衝擊面前,機構與個人都會受挫?
即便擁有最先進的風控架構或最高的交易靈活性,市場參與者依然容易在極端行情中面臨嚴重損失,核心機制往往源自以下四點:
- 槓桿剝奪了等待時間:在無槓桿狀態下,30%的價格回撤屬於帳面波動;若疊加槓桿,相同幅度的波動將直接觸發強制平倉,使投資者在市場底部徹底喪失等待回升的權利。
- 流動性危機下的相關性趨同:在極端恐慌時期,投資者為了應付追加保證金與贖回壓力,會不計成本拋售所有具備流動性的資產,導致原本低相關的資產呈現同步下跌。
- 流動性錯配與被迫賣出:以短期負債支撐長期、低流動性資產,一旦融資環境驟變,資產難以迅速變現,極易造成資金鏈斷裂。
- 正常化偏誤(Normalcy Bias):人們往往潛意識傾向於認為「明天會和昨天一樣」,從而忽視早期出現的異常微小徵兆。
投資者如何管理極端風險:六大實操防禦策略
一、首要原則:保證「永遠不下桌」
極端行情中最核心的競爭力不是賺取最高回報,而是確保不被清零。保持極度克制的槓桿水平,儲備足夠覆蓋12至24個月家庭或企業剛性支出的流動性儲備,是抵禦任何未知衝擊的根本安全墊。
二、實施槓鈴策略(Barbell Strategy)
槓鈴策略主張避開看似穩健但易在系統性風險中受損的「中等風險、中等回報」資產。將大部分倉位(如85-90%)配置於超安全資產(短期限國債、無風險現金),其餘小部分倉位(如10-15%)配置於具備非對稱爆發潛力的進取型資產,兼顧極致安全與上行可能。
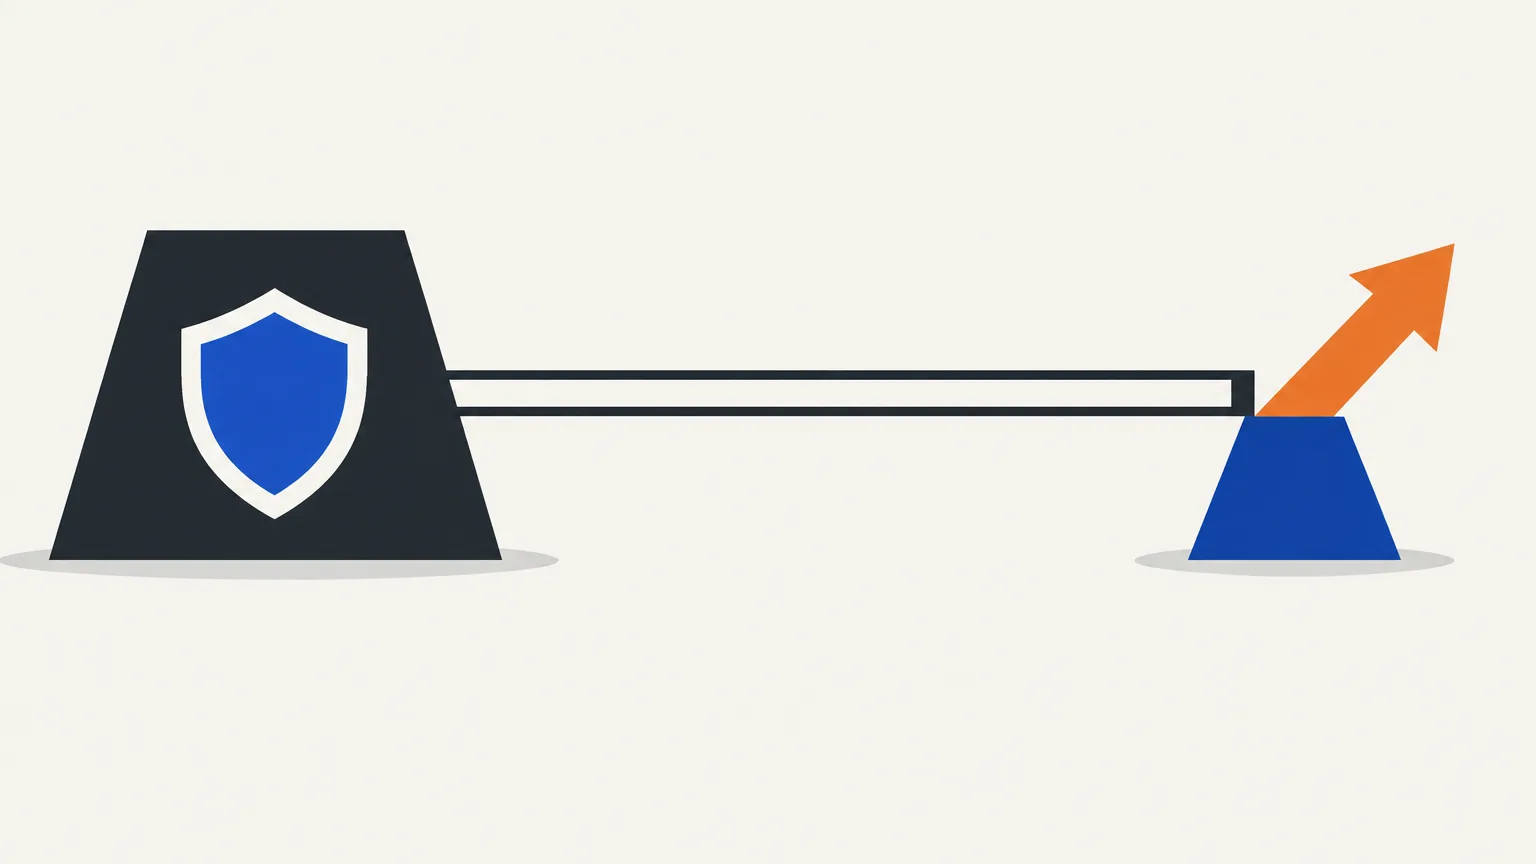
三、構建非對稱收益結構(凸性)
追求具備正凸性(Positive Convexity)的資產配置——即最大潛在虧損已被嚴格鎖定(如購買期權所支付的權利金),而潛在收益沒有上限。警惕那些長期微利但存在單次無限虧損風險的負凸性交易。
四、穿透底層,實現「風險因子分散」
名義上持有不同名稱的多隻基金,並不等同於真實分散。需審視整個組合是否共同暴露在同一個核心變量(如特定利率路徑、單一科技巨頭估值或單一區域地緣關係)之下。真正的分散是不同資產對不同宏觀環境的差異化響應。
五、合理承擔尾部對沖成本
保護性工具(如價外看跌期權、黃金配置、短久期國債)在正常市場環境中往往會產生成本拖累。需建立合理的防禦預算,既要在極端時刻提供流動性緩衝,又不能讓對沖成本過度侵蝕平時的正常收益。
六、開展事前驗屍(Premortem)與預設應對流程
在建立倉位前,預先假定該筆投資在未來已遭遇毀滅性失敗,詳細列出可能引發崩潰的所有極端情形。同時預先制定應急操作手冊,在恐慌來臨前明確止損、減倉與調倉觸發點,避免在心理極限下做出情緒化決策。
區域投資者常見的風險集中盲區
在具體資產配置中,某些結構性特徵容易形成隱性的風險敞口:
1. 貨幣聯繫機制下的宏觀共振:以港元與美元的聯繫匯率制度為例,本地資金成本很大程度跟隨外部央行利率週期。當外部利率路徑出現超預期波動時,本地按揭負擔、資產定價及市場估值會承受傳導壓力。
2. 「工資、房產、投資」三位一體同源風險:如果個人在本地核心支柱行業就業,同時主要負債為本地房產,且金融投資集中於本地股市,實際上是將現金流、不動產和流動資產綁定在同一個宏觀經濟週期上。
3. 退休保障賬戶的底層透視:例如香港強積金(MPF)體系中,法定「預設投資策略」(DIS)本身是由環球核心累積基金及環球債券基金組成的廣泛配置,並隨年齡動態降低風險;但若投資者早年主動挑選了單一區域或本地股票基金且長期未做再平衡,就可能在不知不覺中積累了過高的單一市場風險。
極端風險自我檢查清單
- 當前整體持倉是否使用了槓桿?若基礎資產下跌30%,是否會面臨追加保證金或爆倉壓力?
- 家庭或企業無風險流動備用金能否覆蓋至少12個月的剛性開支?
- 個人主營收入、主要不動產與金融投資是否高度集中在同一個國家或單一行業?
- 在流動性極端乾涸的市場環境下,資產組合中有多少比例可以在24小時內無折價變現?
- 組合中是否存在「最大虧損確定,但具備廣闊上行潛力」的正凸性配置?
- 是否已提前確立極端行情下的應急處置方案,而非依賴恐慌時的臨場判斷?
- 過去的覆盤是否陷入了「下次能提前看清指標」的敘事陷阱,而非切實調整倉位結構?
- 是否有明確的核心底倉資產,承諾在任何極端恐慌下都不盲目拋售?
常見問題解答(FAQ)
Q1:黑天鵝事件可以被數學模型精準預測嗎?
不能。黑天鵝事件的定義正是落在現有模型與統計經驗之外的「未知的未知」。依賴常規歷史數據的概率模型無法量化從未發生過的結構性斷裂,防範的關鍵在於增強架構承受力而非提高預測精度。
Q2:普通投資者應對黑天鵝,最立竿見影的措施是什麼?
最關鍵的措施是嚴控槓桿並儲備足額流動性現金。在極端行情中,只要不被強制平倉、無需在低位割肉變現,就能保留等待市場修復的選擇權。
Q3:黑天鵝事件與灰犀牛事件最大的差別是什麼?
兩者的核心差別在於「可預見性」。灰犀牛是顯而易見、機率極高但被市場集體忽視的潛在危機;黑天鵝則是事前難以預測、徹底打破原有認知框架的突發性極端衝擊。
Q4:長期持有黃金能夠完全抵禦黑天鵝風險嗎?
黃金在流動性危機初期也可能因市場補繳保證金需求而遭遇拋售,並非萬能護身符。黃金更適合作為多重防禦體系中的一環,需配合短債、現金及多元化資產共同構成緩衝。
