
把錢放在床底下的鐵盒裏,你很清楚明天還剩多少。把同一筆錢買進一家上市公司的股票,明天剩多少就要看市場的心情。這個差別,正是風險與報酬相互伴隨的核心原因。
資金可以選擇放在違約風險相對較低的渠道,例如符合香港存款保障計劃上限內的港元定期、或持有至到期的美國短期國債,獲取一個基準利率。凡是超出這個基準的預期報酬,本質上都是市場願意付費,請投資者承擔未來的不確定性。這個多出來的補償部分,在財務學稱為風險溢價。它不會因為個人需要用錢而擴大,也不會因為恐懼而消失,而是隨着資產性質、市場流動性及宏觀環境持續變化。
這個溢價量級到底有多大?根據 瑞銀《全球投資回報年鑑 2025》(截至2024年底的百年跨度數據)統計,全球股票投資者錄得約 5.2% 的年化實質回報,相對現金的風險溢價約為 4.3%(相對長期政府債券的風險溢價約為 3.5%)。這是跨越百年的統計期望值,並非盈利保證。長期平均數字雖然平穩,但任何單一年度的真實回報都可能劇烈偏離。投資者事前買到的是機率分佈,事後兌現的只是一個特定時間點的結果。許多人在市場受損,往往源於把長期的統計平均誤當成短期的確定收益。
不確定性、波動與虧損:三個常被混淆的概念
理清基礎概念,有助於建立更清晰的資產配置框架。
不確定性指未來可能出現的所有結果集合。例如某項資產未來一年可能上漲五成、可能回撤兩成,也可能橫行,這是一個客觀存在的機率區間。
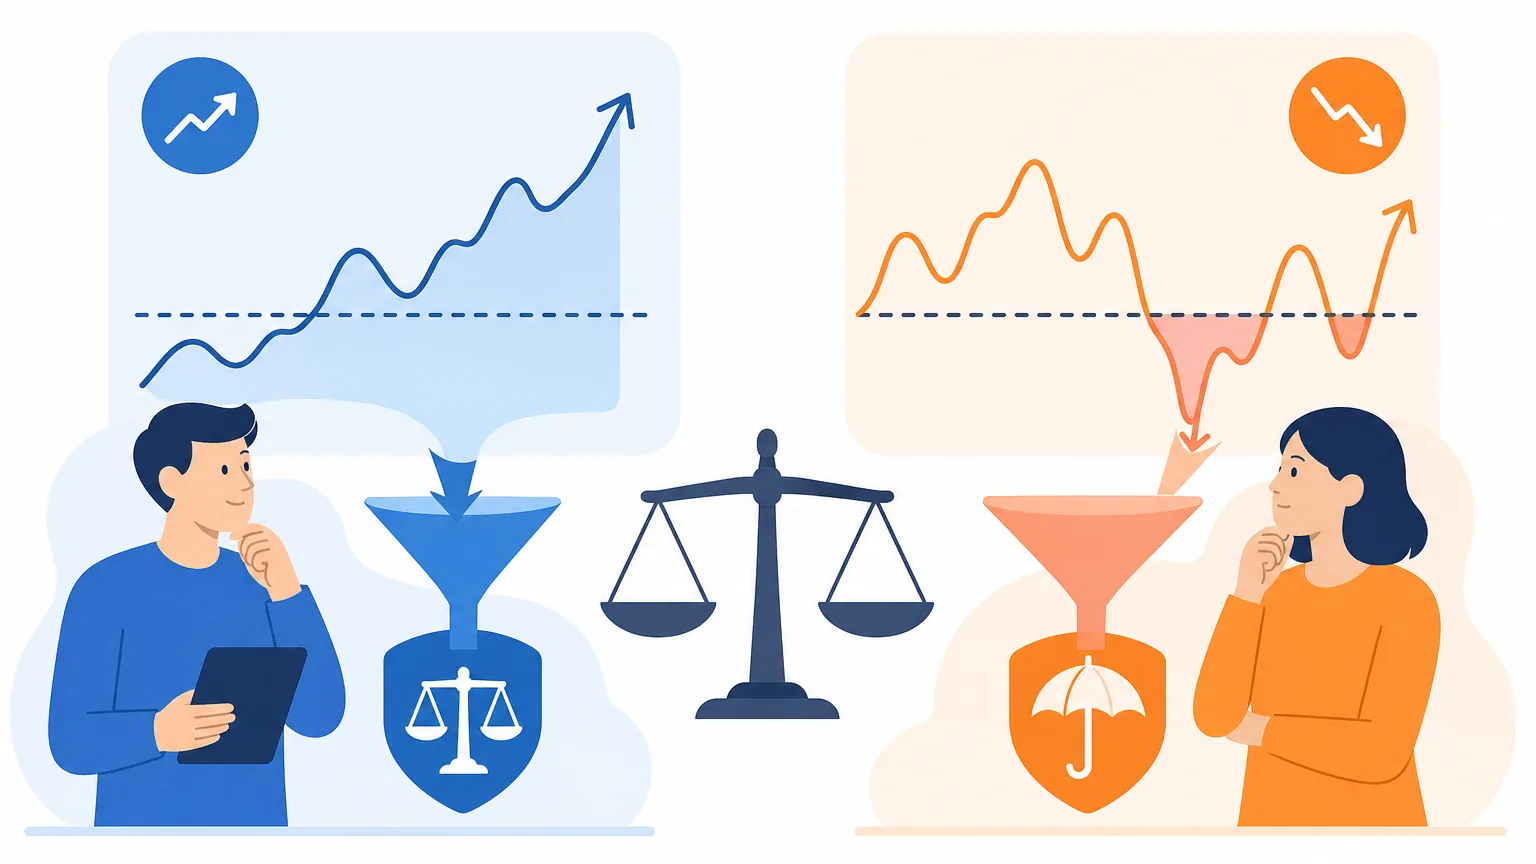
波動是資產價格圍繞基準軸上下擺動的幅度與頻率。波動可被量化,也是學界與業界最常用的風險代理指標。但波動只反映資產價值的動態變化,並不等同於永久損失。
虧損是投資者實質失去購買力或資本無法復原的狀態。有些資產價格在週期底部後能重回高點,但若遇到企業破產清盤、債券違約、或單一賽道陷入永久衰退,這類資本折損便無法逆轉。
同一數值的波動,對不同財務週期意義截然不同
一位三十歲、每月有持續薪金流入、資金鎖定二十年的投資者,面對資產組合兩成回撤,在流動性充裕的情況下甚至具備低位補倉的條件;但若同一筆資金預定在半年後用於支付置業首期,這兩成跌幅就會轉化為被迫在低位套現的實質虧損。
因此,「某項資產風險高不高」不能脫離個人情境獨立討論。更準確的評估方式是:該資產的回報與波動特徵,是否契合資金的使用週期與現金流需求。將短期價格擺動誤當成唯一風險,可能導致資金長期置於低息存款中被通脹侵蝕購買力;而忽視資金提取時點盲目追求長期平均回報,則容易在市場低谷被迫離場。
風險的多維面向:超越單一波動率指標
將風險簡化為單一指標便於運算,但真實環境中的風險來源具備多樣性。下表整理出各類常見風險特徵供對照檢視:
| 風險類型 | 潛在影響路徑 | 常見衡量與監測方式 |
|---|---|---|
| 市場風險 | 宏觀系統性下行,帶動絕大多數資產同步回調 | 標準差(Standard Deviation)、Beta 係數、最大回撤 |
| 個別風險 | 單一發行機構營運惡化、停牌或長期失去競爭力 | 單一持倉權重上限、個股集中度 |
| 信用風險 | 債券發行人或金融對手方未能按期兌付本息 | 信貸評級(Credit Rating)、信用利差(Credit Spread) |
| 利率風險 | 市場利率上升導致存量固定收益資產價格承壓 | 有效存續期(Effective Duration) |
| 通脹風險 | 資產名義價值維持不變,但實際購買力隨物價上漲而下降 | 實質回報率(Real Return = 名義回報率 - 通脹率) |
| 匯率風險 | 計價外幣相對本地結算貨幣貶值削弱最終收益 | 貨幣敞口比例、對沖合約比率 |
| 流動性風險 | 急需變現時缺乏承接深度,需承受高額折價或無法成交 | 買賣買賣價差(Bid-Ask Spread)、日均成交量 |
| 行為風險 | 因市場極端情緒追高殺跌,導致實際收益遠遜於基準 | 時間加權回報與資金加權回報差距、換手率 |
| 報酬順序風險 | 退休初期遇上資產大幅回調,提取現金流加速本金消耗 | 退休提款率動態管理、安全現金儲備月數 |
以報酬順序風險(Sequence of Returns Risk)為例,在累積資產階段,回報出現的順序對最終終值影響相對有限;但在進入提取階段時,若前幾年遭遇深度回調,持續提款將永久削弱本金規模,即使後期市場反彈也難以彌補初期虧損。
此外,人力資本(Human Capital)同樣屬於整體財富組合的一部分。若個人主要收入來自金融或地產板塊,同時在個人投資中高度集中於同類行業資產,一旦行業週期下行,薪酬收入與金融資產將面臨雙重承壓。這種集中度無法透過標準波動率公式單獨計算。
常見風險衡量工具與分析邊界
量化工具能夠輔助評估風險,但每項工具皆有其特定的假設邊界:
標準差(Standard Deviation)
衡量收益率相對於均值的離散程度,數值越大代表歷史價格波動越劇烈。其局限在於將上行波動與下行波動賦予相同權重,且依賴歷史收益呈常態分佈的假設,容易低估厚尾(Tail Risk)事件發生的衝擊。
最大回撤(Maximum Drawdown)與修復週期
記錄歷史上資產價值從峰頂跌至谷底的最大跌幅百分比,反映極端壓力下的資本收縮幅度。評估最大回撤時需同步檢視回撤修復所需時間(Recovery Period),這對有明確提款時限的配置尤為重要。
Beta 係數
衡量單一資產或組合相對於市場基準的敏感度。Beta 等於 1.2,代表基準變動 1% 時該資產平均同向變動約 1.2%。其盲點在於資產之間的關聯性在常態與極端市況下並非固定不變。
夏普比率(Sharpe Ratio)與索提諾比率(Sortino Ratio)
夏普比率計算每承擔一單位總波動所獲取的超額報酬(相對於無風險利率);索提諾比率則僅將下行波動(Downside Deviation)納入分母計算,對厭惡虧損的投資者更具參考意義。需注意,過度運用槓桿可能在短期內掩蓋潛在尾部風險。
情境分析與壓力測試(Stress Testing)
相較於靜態數據,壓力測試旨在模擬特定極端情境(如短期內基準指數下跌 30%、基準利率急升 200 個基點疊加流動性緊縮),檢驗現金流儲備與槓桿部位是否具備足夠的抗壓緩衝空間。
歷史數據指標提供了風險評估的基準參考,但市場演變往往包含過往樣本未曾涵蓋的情境,配置時需為未知波動保留流動性餘裕。
報酬的客觀評估維度
評估資產回報時,需剔除常見的認知偏差以獲得客觀的淨效益評估:
名義回報與實質回報。若某項資產提供 4% 的名義年回報,而同期生活成本與通脹升幅為 3%,則實際購買力的實質增長約為 1%。資產配置的長期目標在於維持並提升實質購買力。
波動拖累(Volatility Drag)。資產波動幅度本身會對長期複合增長產生損耗。例如一筆資產第一年上漲 50%,第二年下跌 33.33%,名義算術平均年回報約為 8.3%,但期末淨資產從 100 變為 100.005,實質複合回報接近於零。透過低相關性資產分散組合以平滑波動,有助於降低這種複合耗損。
費用與交易摩擦成本。包括管理費、保管費、平台費、買賣價差及外幣兌換成本。即使在不徵收資本利得稅的市場環境下,每年 1% 至 2% 的持續性費率差距,在二十年以上的複利週期中亦會對最終成果形成顯著分化。
在衡量投資表現時,還需區分時間加權回報率(TWR)與資金加權回報率(MWR)。根據 CFA Institute 關於全球投資表現標準(GIPS)的規範說明,評估資產管理人策略純粹表現時通常以時間加權回報率(TWR)為基準,藉此剔除外部現金流進出的干擾;而在特定情況下,資金加權回報率(MWR / 內部回報率 IRR)可用於反映包含投資者主動增減資時點在內的綜合實際回報。兩者之間的差距,體現了外部現金流切入時點對最終投資結果的影響。
風險承受能力的雙重維度:客觀能力與主觀意願
風險承受評估應拆解為財務承載能力與心理波動承受意願兩個獨立層面:
財務承載能力(客觀維度):由個人的資產負債結構決定。包括穩定的現金流入、日常固定開支比重、債務償還期限、以及是否儲備了 3 至 6 個月的應急流動資金。客觀財務緩衝充足,才具備在市場週期底部維持持倉的客觀條件。
心理承受意願(主觀維度):指個人面對賬面大幅回撤時的心理反應。若組合出現三成回調導致焦慮失眠,進而促使非理性減持,則說明組合承擔的波動度已超出當前的主觀承受邊界。
配置的上限應受制於兩者中較低的一方。若客觀財務具備承受力但心理難以適應,應適度調低高波動資產比重;若主觀意願進取但客觀現金流緊繃,則必須以財務防守為優先。
資產配置:構建多層次風險預算
資產配置的核心價值在於透過資產種類、地域與行業的分散,在特定風險預算下構建符合目標週期的組合。
低相關性與分散配置邊界
將資金單純分散在多隻同市場高相關性的股票上,在面對系統性回調時防禦效果有限。有效的分散需要結合不同經濟週期驅動的資產(如跨國股票、優質主權債券、通脹掛鈎資產及現金工具)。需理解的是,在極端流動性危機中,多類風險資產的相關性可能短暫上升,高流動性主權債與充足現金儲備是應對流動性衝擊的重要防線。
定期再平衡(Rebalancing)的紀律價值
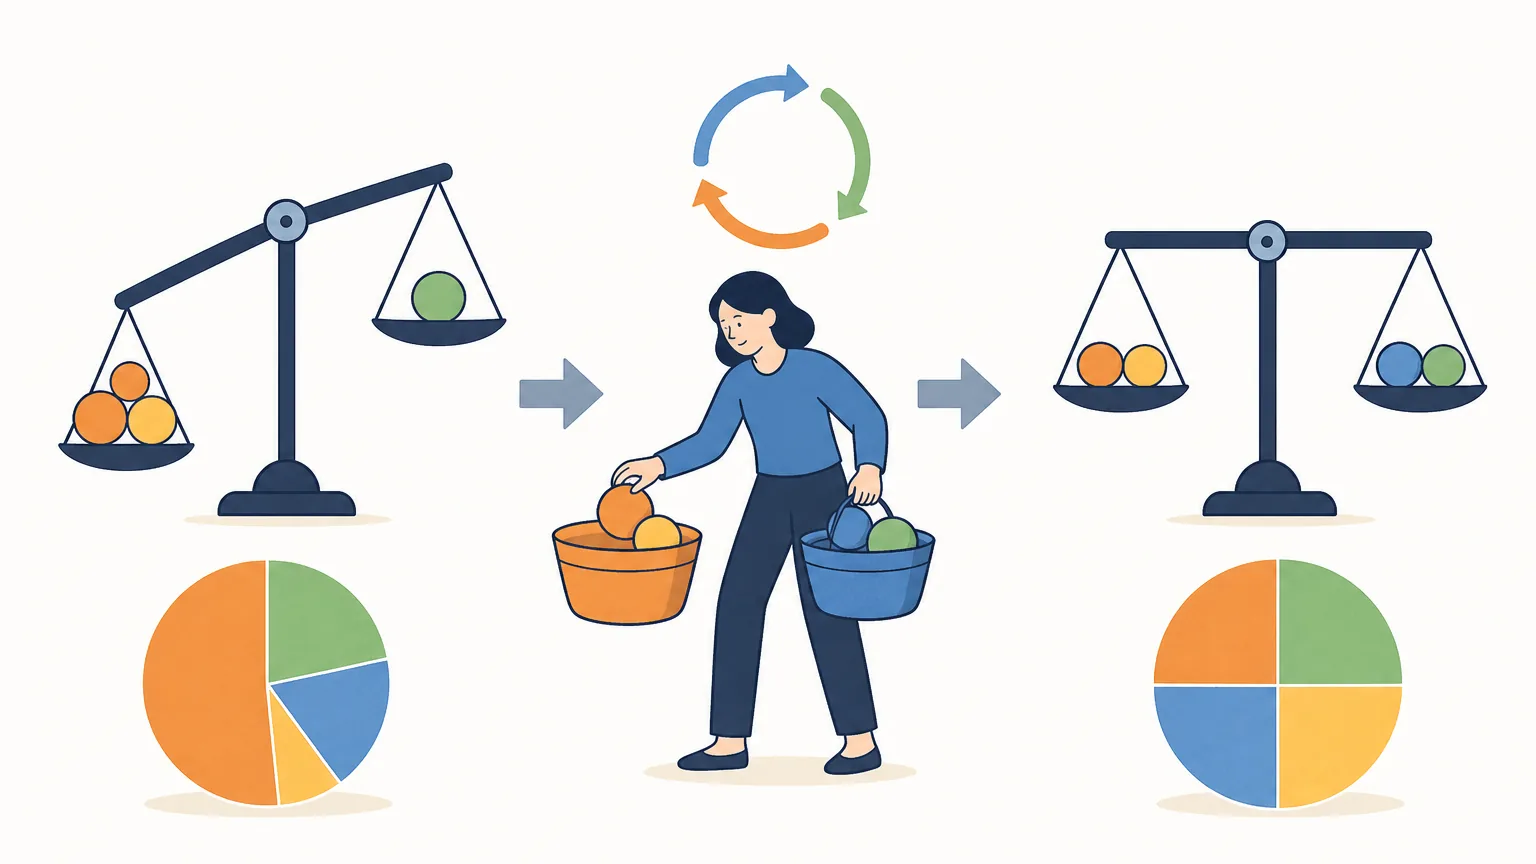
設定資產配置目標權重後,透過定期(如每年或每半年)或定額偏離閾值觸發機制進行再平衡。該機制在不依賴主觀預測的前提下,執行將相對超額升值資產利潤部分轉移至價值被低估資產的紀律動作,確保整體組合風險特徵不偏離初始設定。
| 配置取態 | 資金週期與現金流需求 | 典型配置框架思路 |
|---|---|---|
| 防禦型(Conservative) | 3 年內有明確用途,或已處於固定資產提取期 | 以現金管理工具、短存續期優質債券為主,壓低最大回撤與報酬順序風險 |
| 平衡型(Balanced) | 5 至 10 年投資期,具備穩定工資流入,可承受中期中度波動 | 環球股票與固定收益資產並重,適度納入防禦性與抗通脹工具 |
| 進取型(Growth) | 10 年以上長期增值,流動性儲備充足,可承受大幅度回撤 | 以全球分散的權益類資產為核心,維持充足應急現金以避免被動平倉 |
日常配置中的常見認知誤區
將存款視為絕對零風險。雖然受認可存款在法定額度內具備機構償付保障,但在負實質利率環境下,長期僅持有現金與定期存款會面臨實質購買力受通脹侵蝕的隱性折損。
單純追逐名義派息率。高派息率可能源於資產價格大幅下挫帶來的被動拉高,或來自本金返還而非可持續盈利分紅。評估收益資產應以整體回報(資本增值 + 派息)及現金流健康度為依據。
槓桿工具的不對稱性。衍生工具與保證金槓桿在放大潛在收益的同時,大幅壓縮了容錯空間。若觸發強制平倉機制,即使後續資產價格回升,本金虧損亦已不可逆轉。
本土市場偏誤與單一行業集中。投資者常偏好熟悉地區的資產,但熟悉度並不等同於風險分散。若個人職業收入與個人投資重倉於同一行業,將擴大整體財富的系統性敞口。
忽略強積金(MPF)整合與成本。強積金作為長期退休資產的一部分,許多計劃成員未主動檢視投資組合。根據 香港積金局關於預設投資策略(DIS)的指引說明,預設投資策略設有管理費用上限,並隨成員年齡增長自動降低高風險資產比重。積金局亦指出,長期管理收費及基金開支對淨回報具有累積影響,定期檢視成分組合與費率是維持整體配置效率的基礎環節。
混淆儲蓄保險與流動流動資產配置。長期儲蓄保險通常包含保證與非保證紅利部分,且具備鎖定期。若在保單生效初期退保可能產生本金折損,該類工具適用於長期特定目標儲備,而不宜作為應急流動資金使用。
資產風險管理執行檢視清單
- 劃分資金用途時間軸:依據使用年期(3年內、3-10年、10年以上)將資本分類,嚴禁將短期高確定性資金投入高波動資產。
- 儲備充足應急資金:預留 3 至 6 個月日常開支於高流動性工具中,獨立於風險投資組合之外。
- 優先清償高息非生產性債務:消除高昂利息支出帶來的確定性負現金流。
- 量化最大可容忍虧損金額:以實際可承擔的貨幣金額(而非僅百分比)作為配置高風險資產比重上限的約束。
- 制定明晰的再平衡規則:設定固定調整週期或偏離區間(例如資產權重偏離目標值 5% 時),透過規則克服情緒波動。
- 進行定期現金流壓力測試:模擬資產價值顯著調整及收入中斷情境,確認償債與生活流動性不受影響。
- 審查總體持有成本:全面檢視基金管理費、經紀佣金及換匯點差,控制隱性複利損耗。
- 記錄投資決策依據:建檔記錄每次資產配置的依據、預期週期與退出條件,作為長期檢視修正的依據。
歷史經驗表明,長期而言,承擔系統性風險並能堅持配置紀律的投資者更有機會分享經濟增長成果,但這從非短期盈利保證。建立清晰的資產架構,在不確定性中預留防禦緩衝,是應對各類市場週期的務實之道。
常見問題(FAQ)
Q1:高風險一定代表高回報嗎?
不一定。高風險代表的是未來可能出現的結果範圍更廣、不確定性更高,其中包括大幅虧損的可能。只有具備定價補償機制的系統性風險才能帶來相應的風險溢價,承擔過度集中的非系統性風險(如盲目押注單一公司)往往無法獲得相稱的期望回報。
Q2:如何判斷自己的資產配置是否過度承擔風險?
可透過兩個關鍵指標檢驗:第一是「流動性檢驗」,若未來兩至三年內需動用的資金現正處於高波動市場中,即屬錯配;第二是「壓力測試」,計算若整體組合下挫 30% 時,個人日常現金流是否受阻、心理上是否會恐慌拋售。若出現任一情況,應降低風險資產權重。
Q3:既然長期股票年化實質回報約 5.2%,是否應該把全部資金投入股市?
不適合。該數據是跨越百年的平均值,期間包含多次歷時數年的深度回撤(如 1929 年、2000 年互聯網泡沫或 2008 年金融海嘯)。全額配置股票將面臨嚴重的報酬順序風險與流動性擠壓,若在下跌期急需資金,將被迫在低谷變現,無法支撐至長期均值回歸。
