
在槓桿產品的交易介面上,從身份驗證、完成風險評估到設定槓桿倍數,整個開戶過程可以在手機上數分鐘內完成。然而,許多投資者往往未深入研讀合約細則中的保證金風險條款,直到某個早晨收到系統通知,發現持倉已被強制售出,賬戶結餘亦大幅縮水,甚至出現資金缺口。
保證金交易的虧損擴大過程往往具有固定次序:標的資產價格出現不利變動,賬戶淨值下滑,系統發出追繳保證金通知,投資者面臨補倉壓力;若未能在限期內補足資金或市況急劇惡化,券商系統便會執行強制平倉。這條風險鏈條的每個環節互相扣連,促使本金消耗的速度遠超一般現金現貨交易。
保證金的本質:資產質押與優先受償權
保證金並非購買資產的「訂金」或「首期」,其法律本質是為借貸資金提供的質押品與風險緩衝。在股票融資融券(孖展)交易中,投資者買入的證券通常會被設定質押權,券商在客戶未能滿足保證金要求或發生違約時,擁有法定或契約授權的處分權。至於期貨與差價合約(CFD),交易本質屬於合約敞口,不涉及標的資產的所有權交割。
此結構決定了持有槓桿倉位必須承擔相應的資金成本。股票孖展融資通常按日計息;期貨交易的主要成本體現在基差、轉倉成本與交易佣金;槓桿外匯則涉及買賣點差與隔夜利息;加密貨幣永續合約則依賴資金費率機制(不同交易平台每1小時、4小時或8小時結算一次)。在市場出現反向波動時,資產跌幅與融資利息或持倉成本雙重疊加,會進一步加速本金消耗。
清算架構亦體現出不對稱性:若投資獲利,扣除融資利息與交易費用後的增值部分歸投資者所有;一旦出現虧損,首先扣減的是投資者自身的保證金權益。券商與借貸機構的借出本金受到優先保護,投資者處於整個風險承受體系的最前端。
保證金是承受市場波動的緩衝儲備。當市場波動完全消耗該緩衝時,倉位的處置權限將由交易系統與經紀機構主導。
槓桿如何將價格波動轉化為保證金壓力
初始保證金與維持保證金的機制
建立新持倉時必須滿足初始保證金(Initial Margin)要求;持倉期間,賬戶權益必須持續高於維持保證金(Maintenance Margin)水準。兩者之間的差額構成賬面可承受的最大浮動虧損空間。差額愈寬,緩衝愈充足;差額愈窄,價格微幅波動即可能觸及預警線。
券商與結算機構會依據市場波動度動態調整保證金要求。當市場波動加劇、重大事件臨近或遇長假期時,經紀商為控制結算風險,往往會臨時上調維持保證金比率。這意味著即使標的資產價格未變,賬戶可能因規則調整而瞬間進入保證金不足狀態。
槓桿倍數與觸發追繳的數學關係
以下設算模型展示5倍名義槓桿在價格波動下的權益變化情況:
假設投資者以100,000港元本金,透過融資買入名義市值500,000港元的股票,其中400,000港元為借貸資金。設定初始保證金比率為20%,維持保證金比率為15%:
- 觸發追繳的市值門檻 = 借款額 ÷(1 − 維持保證金比率)= 400,000 ÷ 0.85 ≈ 470,588港元
- 標的資產價格僅需下跌約 5.88%,賬戶即觸發追繳保證金(Margin Call)
- 若資產價格下跌20%,市值降至400,000港元,賬戶權益完全歸零
該模型表明:5倍槓桿不僅將收益與虧損放大5倍,更將安全邊際壓縮至不足6%的跌幅區間。在權重股或指數常規波動日,此類跌幅即可引發賬戶風控警報。
在更高槓桿產品中,容錯空間進一步收窄。以香港交易所(HKEX)恒生指數期貨為例,合約按金要求會隨市況波動由結算所定期調整;而在離岸未受嚴格監管平台提供的100倍合約中,標的資產價格反向變動1%,在未扣除手續費與點差的情況下即可導致本金耗盡。槓桿倍數愈高,市場給予投資者應對行情的反應時間愈短。
追繳保證金:時限約束與風控處置
追繳保證金(Margin Call)是指當賬戶資產淨值低於維持保證金要求時,經紀機構要求投資者在指定時限內存入資金或主動減少持倉的通知機制。
各市場的時限差異與監管規範
各類金融資產的追繳處理機制存在顯著差異:
- 股票孖展:多數經紀商在每日收市後進行賬戶結算,要求客戶在指定時間(如翌日開市前或特定營業時間內)補足資金,具體以各券商客戶協議為準。
- 期貨合約:採用每日無負債結算制度(Mark-to-Market),結算所與經紀行按每日結算價評估保證金。香港證券及期貨事務監察委員會(SFC)發布的持牌人風險管理指引中,明確要求期貨經紀行設立審慎政策,對追繳保證金、限制開立新倉及強制平倉制定嚴格的監控程序。
- 槓桿外匯與差價合約:多數交易系統實施全天候24小時即時風險監控,一旦保證金維持率跌破預設水平,系統將直接啟動自動平倉機制。
值得注意的是,多數券商的標準客戶協議中均載明「經紀商有權在未能預先通知客戶的情況下,為滿足保證金要求或控制風險而強制平倉」的免責與授權條款。追繳通知是常規運作程序,但在極端行情下並非法律上的前置阻卻條件。
補倉決策對資金鏈的潛在衝擊
接獲追繳通知時,投資者常面臨補倉(注入新資金)或減倉(平掉部分持倉)的選擇。若缺乏完整的資金管理計劃,盲目補倉往往會加劇財務風險:
- 動用備用資金:將生活備用金或短期周轉資金轉入虧損倉位,會將單一交易的市場風險外溢至整體個人財務體系。
- 緩衝持續縮小:在下行趨勢未扭轉前補入保證金,若資產價格繼續下跌,新增資金將迅速面臨二次追繳。
- 主動減倉的作用:主動平掉部分名義持倉可即時釋放保證金佔用,降低整體槓桿比率,使剩餘倉位獲得更寬裕的安全緩衝。
強制平倉與穿倉欠款風險
市價指令與滑價成本
當賬戶未能在規定時限內補足保證金,或淨值跌破強制平倉線時,風控系統將觸發強制平倉(Liquidating / Margin Cut)。系統的目標是迅速降低借貸風險,因此通常會以市價單(Market Order)向市場連續送出賣單。
在流動性充裕的市場中,市價平倉能以相對接近的價格成交;但在劇烈下跌行情中,買盤深度迅速萎縮,市價單會由高至低連續吃掉買單簿,導致實際成交均價顯著低於觸發時的指示價格。此差額即為滑價(Slippage),它會在短時間內顯著擴大實際已實現虧損。
跳空缺口與負結餘(穿倉)追索
保證金交易的一大重大風險是穿倉(Negative Balance / Deficit)。在隔夜時段、長假期或突發重大地緣與經濟事件期間,市場可能出現跳空高開或低開(Price Gap)。
若標的資產開市價格直接跳空跌穿保證金清算線,強制平倉指令只能在開市後的可成交價位執行。當平倉後的總虧損超過投資者存放的全部本金時,賬戶結餘將轉為負數(即負結餘)。
除部分受監管轄區(如英國FCA、歐盟ESMA體系下的零售差價合約)強制要求經紀商提供「負餘額保護(Negative Balance Protection)」外,在傳統期貨、股票孖展及多數離岸衍生品交易中,經紀機構依法有權向投資者追索穿倉所產生的所有欠款。這意味著保證金交易的最大潛在損失不限於最初投入的本金。
被動平倉引發的流動性衝擊
當市場出現大規模連環觸發強制平倉時,大量被動市價賣單湧入盤口,可能引發短暫的流動性真空,導致資產價格被超額打壓。待清算賣壓消化完畢後,市場價格有時會出現技術性反彈,但此時被強制平倉投資者的倉位已在低位結算,無法參與後續價格修復。
虧損擴大的完整演進路徑
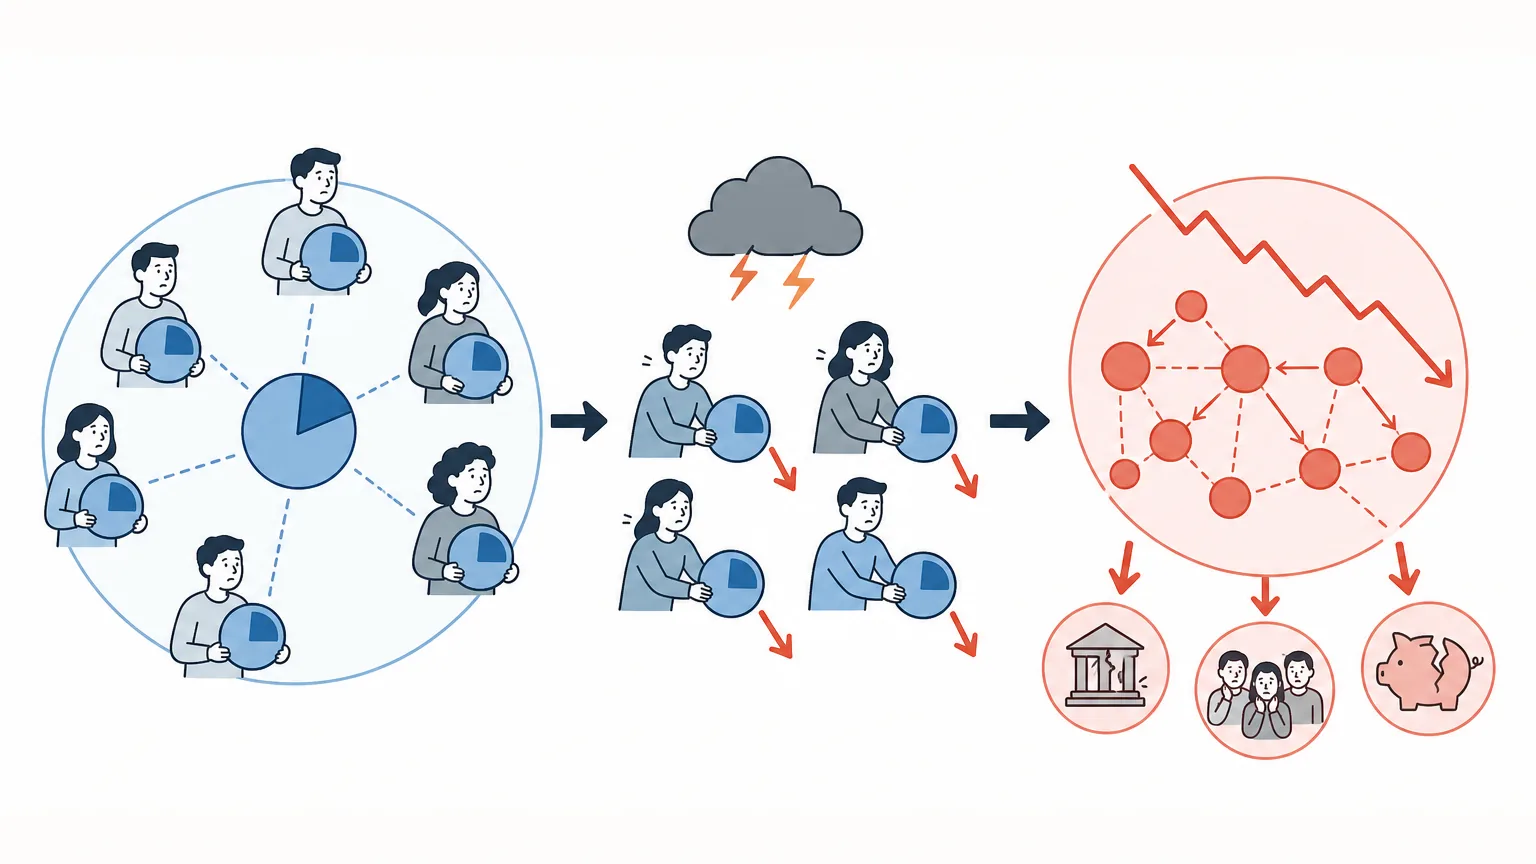
從開倉到強制清算,槓桿風險通常沿著以下鏈條逐步遞進:
- 價格反向波動:標的資產出現不利走勢,槓桿效應使賬面浮動虧損按倍數擴大,保證金淨值快速下降。
- 跌破維持線:淨值低於維持保證金要求,系統發送追繳通知,操作窗口開始受到時間限制。
- 資金承壓調撥:為避免被動平倉,投資者調集外部資金補倉,使單筆交易的風險波及整體家庭財務。
- 行情持續走弱:市場未見好轉,持倉承受二次追繳,保證金維持率降至風控平倉線以下。
- 市價強制平倉:系統以市價單迅速清倉,因市場深度不足與滑價進一步擴大虧損額。
- 浮虧轉為實損與追索:本金遭受全額或大部損失;若遭遇極端跳空行情,則產生賬戶負結餘,面臨券商追索欠款。
持倉高度相關性的連鎖反應
若賬戶同時持有同一行業、同一指數成分或受相同宏觀因子驅動的多個槓桿倉位,表面上的多標的配置並不能分散保證金風險。系統性風險降臨時,各資產同步下跌會導致賬戶總權益以倍數下滑,促使追繳保證金提早觸發。
主要金融市場保證金與監管機制比較
不同司法管轄區與金融產品對槓桿水平及零售投資者保護設有不同規範。下表歸納各主要產品的市場慣例與監管架構:
| 產品類別 | 槓桿比率範疇 | 追繳與清算機制 | 穿倉保護與主要風險 |
|---|---|---|---|
| 香港股票孖展 | 多數在2至5倍之間(依標的流動性劃分) | 依經紀商協議,多數於每日收市後結算並評估 | 無負餘額保護,穿倉須補足欠款;標的停牌與隔夜跳空風險 |
| 交易所期貨 (如HKEX恒指期貨) |
約10至20倍(結算所動態公佈固定按金金額) | 每日無負債結算,不足即發出追繳,長假前或上調按金 | 無負餘額保護,穿倉須承擔法定追索;轉倉基差與跳空風險 |
| 零售外匯與CFD (英國FCA / 歐盟體系) |
主要貨幣對上限30:1,非主要貨幣20:1,加密貨幣2:1 | 24小時即時監控,保證金跌至法定水平(如50%)時自動平倉 | 受規管零售賬戶享有負餘額保護;交易對手風險與隔夜融資費 |
| 零售外匯 (美國CFTC / NFA規管) |
主要貨幣對上限50:1,非主要貨幣20:1 | 全天候即時監控,觸及經紀商風控線時強制平倉 | 無強制性全額負餘額保護;周末點差擴大與跳空風險 |
| 離岸加密合約 | 常見10倍至100倍以上(平台自行訂定) | 即時標記價格(Mark Price)觸發強平,依維持保證金階梯執行 | 多採用保險基金與自動減倉(ADL)機制;極端波動與平台風險 |
國際監管架構與投資者保護邊界
高槓桿衍生工具的普及促使各主要金融監管機構對零售市場實施嚴格限制:
- 歐洲證券及市場管理局(ESMA)與英國金融行為監管局(FCA):ESMA於2018年實施零售差價合約干預措施,隨後英國FCA及歐盟各成員國落實為永久性法規。重點規範包括:按標的波動性嚴格限制零售槓桿(主要貨幣對30:1至加密貨幣2:1)、強制執行「賬戶維持保證金降至50%時逐倉平倉規則」,以及強制實施全賬戶負餘額保護,確保零售客戶的最大損失不超過投資總額。
- 香港證券及期貨事務監察委員會(SFC):對本地持牌機構從事的槓桿式外匯交易、期貨及證券融資實施嚴格的資本與行為準則監管,要求持牌法團制定審慎的追繳與平倉風控流程。投資者應明確區分香港持牌券商與不受本地法例約束的離岸交易平台。
保證金風險管理實務原則
1. 由單筆風險額倒推名義持倉規模
建立槓桿倉位前,應先確定單筆交易願意承擔的最大虧損金額(如總資本的1%至2%),再依據技術性止損距離計算適當的名義倉位規模(Notional Position Size),而非根據券商提供的最大購買力上限滿額開倉。
2. 保留充足的保證金緩衝
建議在任何時候將賬戶整體的保證金佔用率維持在保守水平(例如30%至50%以下),預留充足的流動資金以抵禦突發性波動,並為經紀商在長假前調高保證金比率預留安全空間。
3. 詳閱經紀協議與風控條款
投資者應在交易前清楚核實:經紀商的追繳通知形式與時限要求、是否有權不經預先通知直接執行平倉、強制平倉的手續費標準,以及賬戶是否享有負餘額保護機制。
4. 防範隔夜與跨假期跳空風險
止損單無法完全規避非交易時段的跳空風險。在重大利率決議、公司財報公布或長假期前,主動縮減槓桿敞口是防止穿倉與巨額滑價的有效手段。
保證金風險常見問題(FAQ)
Q1:強制平倉後若產生負結餘(穿倉),是否需要自行補償欠款?
這取決於交易產品的種類及經紀商所屬的司法管轄區監管條款。在英國FCA或歐盟ESMA受規管的零售差價合約(CFD)賬戶中,通常受「負餘額保護」保障,最大損失以賬戶資金為限;但在傳統股票孖展、期貨合約及絕大多數離岸交易平台上,經紀商有權依法向投資者追索超出本金的全部穿倉欠款。
Q2:既然設定了止損單(Stop-Loss),是否就不會被強制平倉?
不一定。普通止損單在達到觸發價後會轉化為市價單執行。當市場出現隔夜跳空或流動性嚴重枯竭時,止損單的實際成交價可能遠低於預設價格;若止損觸發點設置得過於接近維持保證金臨界線,系統的強制平倉程序可能會先於止損單生效,或因保證金不足直接進行清算。
Q3:收到追繳保證金通知時,補倉與減倉哪種處置方式更安全?
從嚴格的風險管理角度來看,主動減倉通常更為穩健。主動減少名義倉位能即刻降低保證金佔用並釋放流動性;盲目注入新資金補倉本質上是在不利行情中擴大資本敞口,若資產價格進一步惡化,將使更多外部資金陷入虧損風險。
Q4:為什麼有時市場價格並未劇烈變動,賬戶卻突然收到追繳通知?
常見原因包括:經紀商或交易所因應假日或市場波動加劇而臨時上調了維持保證金比率;融資持倉隨時間累積了較多利息或隔夜借貸費用;或者賬戶中其他高度關聯的持倉出現下跌,導致賬戶整體淨值被拉低至維持門檻以下。
