
為什麼持股的人遲早要認識期權對沖
手上有一批股票,帳面利潤每天縮水,賣掉又怕之後反彈。這種處境,做過幾年股票的人幾乎都遇過。傳統做法只有兩條路:硬扛,或者減倉。期權對沖提供了第三條路,讓投資者在繼續持股的同時,於特定時間內把下跌損失鎖定在可承受的精確範圍內。
這項機制的底層邏輯非常樸素。期權是一份合約,買方支付一筆稱為「權利金」的費用,換取在約定日期前以特定價格賣出股票的權利。當股價跌破約定價格時,這份權利的升值部分剛好能填補正股倉位上的部分虧損。
這與日常生活中的保險邏輯完全相通:買樓買火險、做外貿簽遠期外匯、航空公司鎖定油價。期權對沖就是將風險管理搬進股票投資中,用一筆事先確定的成本,置換掉一段時間內無法預測且可能難以承受的極端虧損。
核心邏輯:你買的是一段時間的價格保障
將買入認沽期權(Put Option)理解為買保險,很多細節就迎刃而解:
- 權利金即保費,付出去後無法退回,股價上漲時這筆支出即為對沖成本。
- 到期日即保障期限,過期後保護結束,需要評估是否續期。
- 行使價即理賠門檻與保護底線,股價跌穿行使價後,正股跌幅帶來的額外損失基本被鎖定。
這三者決定了保護的完整度與成本高低。期權對沖讓投資組合的下行風險變得可預測,但長期持續買入保護會拉低在牛市中的整體回報。因此核心考量在於:這段期間的下行回撤是否會傷及本金承受底線?若答案是肯定的,支付保費便具備合理性。
評估對沖策略的優劣,重點不在於它幫組合賺取了多少超額回報,而在於極端黑天鵝事件發生時,它能否切實把最大回撤壓制在預設的安全邊際內。
股票下跌風險的兩種來源與應對工具
大市層面的系統性風險
加息周期、地緣政治、資金外流或指數權重股被集體下調估值,這類系統性風險無法透過分散持股消除。當整個市場面臨折現率上升時,大部分正股會同步承壓。
應對系統性風險,恒生指數期權是更高效的工具。根據香港交易所恒生指數期權合約細則,標準恒指期權的合約乘數為每指數點 50 港元,小型恒指期權為每指數點 10 港元。使用指數期權對沖整個投資組合,無需對每隻個股單獨建倉,操作流暢且買賣差價普遍較窄,但它主要覆蓋與大市同步的波動,對非成分股的獨立回撤保護力有限。
個股特有的非系統性風險
業績暴跌、大股東配股、監管整改或失去核心客戶等公司特有事件,發生時大市可能處於升勢。這類個股風險無法依賴指數期權化解,必須透過個股認沽期權或直接調整持倉部位來處理。
四種常見的期權對沖策略
保護性認沽期權(Protective Put)
持股的同時買入對應數量的認沽期權。例如持有現價 100 元的正股,買入 3 個月後到期、行使價 95 元的認沽期權,付出權利金 3 元。若股價跌至 70 元,期權內在價值為 25 元,將每股淨虧損鎖定在約 8 元(5 元價差 + 3 元權利金)。若股價漲至 130 元,認沽期權歸零,淨回報為 27 元。此策略保留全部上漲潛力,代價是必須支付固定的權利金成本。
領口策略(Collar)
持有股票的同時,買入價外認沽期權並賣出等量價外認購期權(Call Option)。賣出認購期權收取的權利金可用來抵銷買入認沽期權的支出,實現極低成本甚至零成本對沖。代價是正股價格若突破認購期權行使價,超額收益將被封頂,適合已累積豐厚利潤、希望鎖定回報區間的持倉。
認沽價差策略(Put Debit Spread)
買入行使價較高的認沽期權,同時賣出同一到期日、行使價較低的認沽期權。例如股價 100 元時,買入 95 元認沽(付 3 元)並賣出 85 元認沽(收 1 元),淨成本為 2 元。該策略降低了持倉保費,代價是保護區間封頂在 85 元至 95 元之間,跌破 85 元後的極端風險仍需由正股承擔。
備兌認購期權(Covered Call)的防禦界限
持有股票並賣出價外認購期權以收取權利金。這本質上是一套現金流增益策略,收取的權利金僅能提供非常有限的下行緩衝(通常為 2% 至 5%)。在大跌行情中無法替代真正的認沽對沖,不應將其視為完整的保險工具。
| 策略名稱 | 持倉結構 | 下跌防護力 | 上行收益空間 | 淨資金成本 |
|---|---|---|---|---|
| 保護性認沽 | 正股 + 買入認沽 | 完整(行使價以下鎖定) | 無限(完全保留) | 淨支出(權利金) |
| 領口策略 | 正股 + 買認沽 + 賣認購 | 完整(區間內保護) | 封頂於認購行使價 | 趨近於零或淨收入 |
| 認沽價差 | 買高行使價認沽 + 賣低行使價認沽 | 區間保護(有下限) | 無限(完全保留) | 較低支出 |
| 備兌認購 | 正股 + 賣出認購 | 微弱(僅限權利金金額) | 封頂於認購行使價 | 淨收入 |
行使價與到期日的選擇標準
行使價的高低直接決定防護起點與成本支出。平值期權(At-the-money)防護最即時但權利金較高;輕度價外期權(Out-of-the-money,如現價下方 5% 至 10%)保費較低,適合用於防禦中大型回撤。
在期限選擇上,距離到期 1 至 2 個月的期權受時間值損耗(Theta)影響顯著,需要頻繁滾倉;選擇 3 至 6 個月到期的合約往往在時間成本與流動性之間能取得更好平衡。若僅針對特定事件(如財報公布或股東禁售期解除),則應選擇剛好覆蓋該時間窗口的期限。
引伸波幅(IV)對成本的影響
引伸波幅反映市場對未來價格波動幅度的預期。當市場出現恐慌急跌時,引伸波幅通常迅速飆升,推高認沽期權的權利金。這往往導致投資者在最渴望對沖的時刻面臨最昂貴的保費。
理性的做法是在市場平靜、引伸波幅處於歷史低位時預先配置保護;或者在波動率高企時運用認沽價差策略,透過賣出一腿期權來部分對沖高波幅帶來的溢價負擔。
常用對沖工具與規則特點
| 工具種類 | 合約規模標準 | 主要適用場景 | 注意事項 |
|---|---|---|---|
| 港股股票期權 | 每張合約等於正股一手股數(依個股而定) | 單一個股持倉防護 | 屬美式期權,流動性集中在權重龍頭股 |
| 恒指期權 | 標準每點 50 港元 / 小型每點 10 港元 | 全組合系統性風險管理 | 屬歐式期權,無法對沖個股特有暴跌 |
| 美股股票期權 | 標準合約每張對應 100 股 | 美股及中概 ADR 持倉防護 | 需考量交易時段與匯率波動 |
| 衍生權證(窩輪) | 由發行商自訂換股比率 | 短線方向性博弈 | 定價透明度與自定義程度不及交易所場內期權 |
根據香港交易所股票期權規格說明,港股股票期權合約買賣單位為其正股的一手股數,與美股標準合約固定 100 股不同,下單前須確認正股一手單位,避免計算錯誤。
保證金與行使結算機制
買入認沽期權(長倉)最大損失為已支付的權利金,無需繳納保證金,不會面臨被追繳保證金或強制平倉的風險。
賣出期權(短倉)則需按香港交易所期權結算所按金制度繳付保證金。在領口策略中,因持倉正股已提供備兌覆蓋,保證金要求通常較低甚至可豁免;但若賣出期權數量超過持股股數,超額部分將轉為裸賣短倉,面臨動態保證金追繳風險。
在行使規則方面,港股股票期權為美式期權(持有期內理論上可提前行使),到期結算時若處於價內達特定水平(通常價內值達 1.5% 或以上),結算所會執行自動行使;恒指期權則為歐式期權,僅在到期日當天進行現金結算。
對沖比率計算:Delta 與 Beta
Delta(對沖值)衡量標的資產價格變動 1 元時期權價格的變動幅度。認沽期權的 Delta 為負值。假設持有某股票 10,000 股(每手 1,000 股),選取的認沽期權 Delta 為 -0.4,單張合約提供約 400 股正股的等效保護(0.4 × 1,000 股),若需 100% 對沖則需要 25 張合約(10,000 ÷ 400)。若選取深度價外期權(Delta -0.2),所需張數將上升至 50 張。
若使用指數期權對沖多隻股票組合,需結合Beta(組合對大市的敏感度)計算:
- 組合市值 × 組合 Beta = 等效指數名義價值
- 等效指數名義價值 ÷ 單張期權名義價值(恒指點數 × 50 港元)= 所需指數期權張數
例如市值 300 萬港元、Beta 為 1.2 的港股組合,等效名義價值為 360 萬港元。若恒指為 25,000 點,單張標準期權名義值為 125 萬港元,約需 3 張恒指認沽期權進行宏觀覆蓋。
期權對沖與直接減倉的決策矩陣
減倉是最直接、交易成本較低的方式,但會中斷持股周期、失去股息分紅,且在隨後的反彈行情中容易面臨踏空風險。期權對沖則允許投資者在保留股權與股息權利的同時控制回撤。
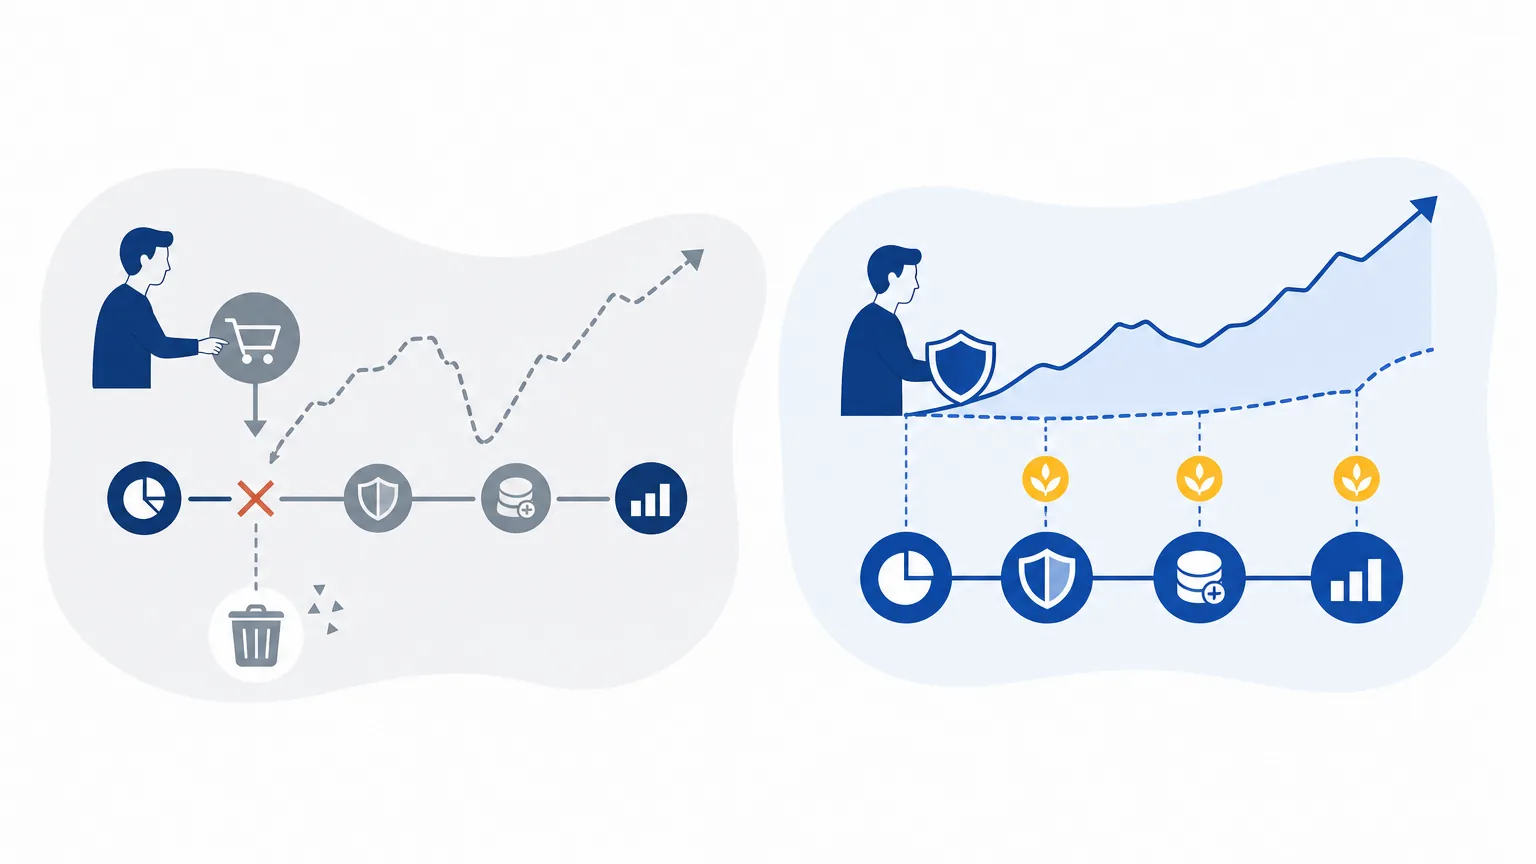
若基本面已經惡化或公司長期邏輯逆轉,應當直接減倉清場;若長期成長邏輯不變,僅需平穩度過短期市場波動或事件風險,採用保護性認沽或領口策略更為合適。
常見實務操作誤區
- 以對沖之名行擇時投機之實:頻繁買入極短期深度價外認沽試圖博取暴跌,往往因時間值持續損耗而消耗過多本金。
- 行使價設置過低:買入距現價 20% 以上的深度價外期權,在前 20% 的下跌過程中無法獲得任何實質保護。
- 忽略公司行動與派息調整:特別股息、供股或拆股會觸發交易所對期權行使價與合約規模的標準化調整,需及時查閱交易所公告。
- 缺乏全流程跟蹤:期權具有時效性與動態 Delta 特性,持倉期間需定期檢視保護比率與到期進度。
常見問題(FAQ)
Q1:做期權對沖會不會導致整體投資變成負收益?
如果市場持續單邊上漲,買入認沽期權所支付的權利金將全額損耗,這筆保費支出會拉低組合的整體回報率。因此對沖的目標是平滑極端波動與防範重大回撤,而非追求牛市中的最大收益。
Q2:散戶資金規模較小,是否適合進行期權對沖?
小型投資者可利用小型恒指期權(每點 10 港元)或低成本的認沽價差策略進行風險控制。若持股金額較小、難以匹配單張期權合約單位,直接透過靈活調整現金倉位控管風險更具成本效益。
Q3:領口策略中賣出的認購期權被行使了怎麼辦?
若正股價格漲超認購期權行使價並被對手方行使,持有的正股將以該行使價交割賣出。投資者鎖定了該行使價以內的全部漲幅與權利金收入,但將放棄更高的超額上漲收益。
Q4:港股期權獲利在香港需要繳稅嗎?
香港對一般個人投資者買賣股票及衍生品獲得的資本利得通常不徵收資本利得稅。但具體交易手續費、結算費及不同司法管轄區的稅務義務,建議向專業持牌機構諮詢。
免責聲明:所載資料僅供金融知識教育參考,並不構成任何投資建議、邀約或推薦。期權及衍生工具具備槓桿特性,可能涉及重大本金虧損風險。投資者在作出任何決策前,應仔細閱讀交易所官方合約細則,並根據自身財務狀況諮詢持牌財務顧問。(最後更新:2025年)
