
Focusing on the HTML output restrictions, specifically the format and prohibited tags. The instructions explicitly disallow content width and height restrictions; therefore, content containers should avoid fixed dimensions. Ensure generated HTML adheres to these formatting requirements.
停損點設定這個題目看起來很基礎,但真正在市場裡打滾過幾年的人都明白一件事:虧得最多那幾筆交易,通常不是看錯方向,而是出場條件從來沒有事先寫下來。價格往反方向走的時候,人會自動開始找理由——消息只是短暫的、大戶在洗盤、等反彈再走。這些念頭冒出來的那一刻,出場決策就已經交給情緒接管了。
在進場之前就決定好,價格走到哪裡,這筆交易就當作判斷錯誤,認賠離場。合理的出場位由兩組條件共同決定:你願意承擔的風險金額,以及市場結構在哪個技術位置失效。少了任何一組,停損點都會變成隨手填上去的數字。
為什麼憑感覺定的停損點總是被掃掉
把停損設在「買入價下方 3%」是很多人入門時的做法,因為它簡單、好記、容易執行。問題在於這個 3% 跟市場本身的波動沒有關係。一隻日均波幅約 2% 的大型藍籌股,跟一隻日均波幅 8% 的中小型成長股,用同一個百分比當停損,結果完全不同。前者的股價要走到那個價位,往往需要一段像樣的趨勢;後者可能每天開盤就先掃你一次,然後才照原來的方向走。
另一種常見做法是看著圖表隨手畫一條線,感覺「這裡跌破就不好了」。這種直覺其實有價值,因為它來自對圖形的觀察,但缺了具體計算。當不知道這條線對應多少金額的虧損,就無法判斷這筆交易值不值得做。反過來說,當能精確算出虧損金額,停損位置就會自然收窄到合理範圍——太遠的位置會讓倉位大幅縮小,甚至失去交易價值。
停損點的功能有兩個:控制單筆虧損上限,以及定義交易邏輯被市場否定的位置。只做到第一件事叫被動防守;兩件事都做到,才算完整的交易計劃。
還有一個關鍵層面:停損距離決定倉位大小。同一筆資金,停損放得遠,能買的股數就少;停損貼得近,能買的股數就多。這代表停損位置不是進場之後才處理的細節,在按下買入鍵之前就已經決定了整筆交易的風險結構。
先決定這筆交易願意虧多少:風險比例的實際操作
把單筆交易的風險上限設定在帳戶總值的固定百分比,是專業交易者最核心的資金管理原則。在經典交易著作與機構風控中,最廣為流傳的是將單筆風險壓在 2% 以內的經驗法則(即 2% Rule),實務上常見區間通常落在 0.5% 到 2% 之間。這個數字之所以重要,是因為它直接決定連續虧損時帳戶的縮水速度。
| 單筆風險比例 | 20 萬資金帳戶之風險額 | 連續虧損 10 次帳戶回撤 | 適合的策略類型 |
|---|---|---|---|
| 0.5% | 1,000 元 | 約 4.9% | 高頻交易、試錯次數多的動量策略 |
| 1% | 2,000 元 | 約 9.6% | 短波段或日內交易,多數交易者穩健起點 |
| 2% | 4,000 元 | 約 18.3% | 中長波段持倉,訊號較少但把握度高 |
| 5% | 10,000 元 | 約 40.1% | 高風險,需極高勝率與抗壓能力 |
註:連續回撤按複利式帳戶餘額遞減計算。
連續虧損 10 次在震盪行情中並不罕見。真正的問題在於帳戶回撤 40% 之後,需要賺回約 67% 才能回到原點,巨大的心理負擔會直接摧毀執行力。把風險控制在 1% 至 2% 的核心價值,在於即便遭遇極端連虧,帳戶依然擁有充足本金重新出發。
由風險金額反推建倉股數
算出風險金額後,即可換算出合理的下單股數:
做多可買股數 = 帳戶風險金額 ÷(進場價 − 停損價)
做空可建倉股數 = 帳戶風險金額 ÷(停損價 − 進場價)
分母即為每股承擔風險。以 20 萬帳戶、單筆承擔 1% 風險(2,000 元)、進場價 50 元為例:
| 進場價 | 預設停損價 | 每股風險 | 理論可買股數 |
|---|---|---|---|
| 50.00 | 49.00 | 1.00 | 2,000 股 |
| 50.00 | 47.50 | 2.50 | 800 股 |
| 50.00 | 46.20 | 3.80 | 526 股 |
| 50.00 | 45.00 | 5.00 | 400 股 |
如果交易的市場有每手股數限制(例如港股或台股整張交易),遇到不能整除時必須向下取整,絕不能向上加碼。假設標的每手為 500 股,計算出的 800 股只能買進 1 手(500 股),實際承擔風險為 1,250 元;若強行買進 2 手(1,000 股),實際風險會攀升至 2,500 元,直接破壞了 1% 的風控紀律。
技術位置:找出市場證明判斷錯誤的那一點
單純算好金額,只完成了防守的一半。停損價如果設在毫無技術依據的地方,再完美的金額管理也只是在頻繁送手續費。停損位置必須落在關鍵技術結構位——一旦價格貫穿該處,代表當初支持進場的理由徹底消失。
1. 前期低點與高點(波段結構點)
做多時,最近一個明確的前波低點是最自然的防守基準。價格守穩前低,代表買盤依然在該區間承接;跌破前低,代表賣方重新掌控局面。實務上建議將停損點設在前低下方一段緩衝區,而非剛好貼在前低價格上,以防主力洗盤或市場雜訊引發的假突破。做空時則以最近的前期高點上方作為防守位。
2. 整數關卡與密集換手區
市場心理會讓 50、100、500 等整數關口具備顯著的支撐或壓力效應。而先前經過長時間橫向盤整的成交密集區,聚集了大量持倉成本,該區間的下緣一旦被有效跌破,套牢賣壓湧現,支撐轉為壓力,是相當可靠的技術失效點。
3. 均線動態支撐與形態頸線
中期趨勢跟隨者常以 20 日(月線)或 50 日(季線)均線作為趨勢防守依據。頭肩頂、雙底、三角形收斂等經典形態的頸線位置,一旦出現實體收盤價破位,形態確立反轉,此時頸線外側就是合乎邏輯的出場防線。
用 ATR 指標給予科學的波動緩衝
ATR(Average True Range,平均真實波幅)由 J. Welles Wilder 提出,一般採用 14 期計算,專門衡量標的在近期的平均日波動幅度,不帶方向偏見。將技術停損位與 ATR 結合,能有效解決停損距離過窄、被日常雜訊掃出場的難題。
假設某檔標的現價為 48 元,14 期 ATR 為 1.20 元(代表近期平均單日波動約 2.5%)。若把停損設在 47.00 元,距離僅 1.00 元(低於 1 倍 ATR),這意味著只要一次普通的日內正常震盪就會觸發停損,與判斷正確與否無關。
實務上,建議設定 1.5 至 2.5 倍 ATR 的緩衝距離:
- 以 2 倍 ATR 計算,停損緩衝距離為 2.40 元,理論停損價約為 45.60 元。
- 此時對照圖表結構:若前波低點在 46.50 元,停損設在 45.60 元代表已設在前低之下,能有效避開跌破前低的假突破雜訊。
- 若前低在 45.00 元(比 2 倍 ATR 算出的 45.60 元更遠),兩者取捨時,應取兩者中距離更遠、緩衝更寬的那一個(即 45.00 元下方),確保結構與波幅皆被涵蓋。相應的代價是每股風險放大,進場股數必須主動縮小。
標準化停損執行清單:七步下單法
- 確立進場條件與方向:確認標的、多空方向與預定進場價,進場價與出場位需同步規劃。
- 定位技術失效點:在圖表找出前低、前高、密集區邊界或頸線位置。
- 疊加 ATR 波動緩衝:加入 1.5 至 2.5 倍 ATR,得出最終精確停損價位。
- 核算風險與反推股數:以單筆最大虧損金額(如資金 1%)除以每股風險,計算建倉股數,並依每手單位向下取整。
- 評估風險回報比:測算預期獲利目標,扣除佣金與稅費等交易成本後,潛在獲利與承擔風險比例至少達 2:1(風報比 ≥ 2)方可執行。
- 進場並同步掛出停損單:委託成交後立刻在券商系統掛出條件觸發單,嚴禁依賴「盤中手動盯盤」。
- 預先制定動態調整規則:明確規劃何時將停損移至成本價保本,何時啟動追蹤停損。
不同交易市場的執行特性與滑價防範
港股市場:港股無每日固定百分比漲跌停限制,個股在盤後若發布重大業績或消息,隔日開盤容易出現大幅跳空裂口。此外,港股買賣差價(Spread)在部分中小型股較大,且每手股數規定不同,停損時需特別留意流動性與滑價折讓。
美股市場:美股同樣無單日固定漲跌幅限制(僅有全市場與個股波動中斷的熔斷/LULD 機制),盤前與盤後交易時段波動劇烈且流動性較薄弱。若普通條件單未設定支援盤前盤後,跳空跌破可能在開盤瞬間造成較大滑價。
台股與加密市場:台股個股具備 ±10% 漲跌停限制,遭遇極端利空時可能直接跌停鎖死導致無法撮合成交;加密貨幣市場則是 7×24 小時連續交易,高槓桿環境下若遇插針行情,建議採用市價觸發停損單以確保第一時間離場保全本金。
實戰中常犯的四個停損誤區
誤區一:選錯條件單類型(市價停損 vs 停損限價)
市價停損單(Stop Market)能確保觸發後「必定成交」,代價是遇到急跌或流動性不足時可能面臨滑價;停損限價單(Stop Limit)能鎖定最差成交價,但若價格直接跳空跌破限價,訂單將完全無法成交,導致虧損無限擴大。在主要標的與急跌行情中,保證離場的市價停損通常更具防護力。
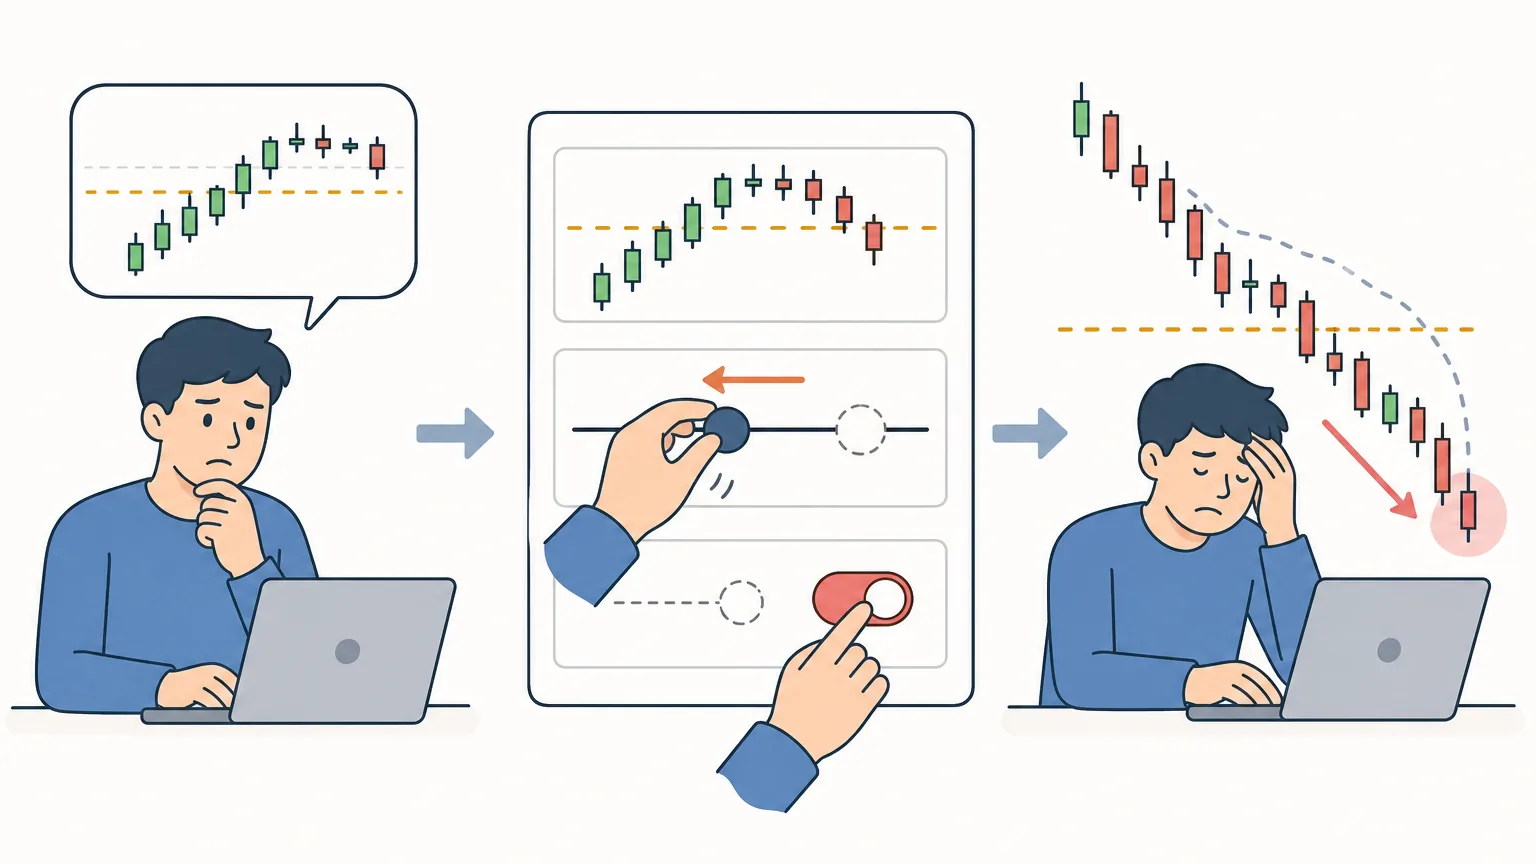
誤區二:價格接近時手動下移或撤銷停損
這是引發毀滅性虧損最常見的心理陷阱。進場前大腦處於理性客觀狀態,虧損時大腦會啟動防禦逃避機制。任何在持倉中途「放寬停損」的舉動,本質上都是對交易紀律的背叛。
誤區三:倉位大小與停損距離脫鉤
先決定買多少股、再隨便設個停損,會導致每筆交易承擔的實際風險金額忽大忽小。正統做法永遠是「固定風險金額 → 測量停損距離 → 計算出對應股數」。
誤區四:使用槓桿時未以淨值計算實際曝險
在期貨、保證金或差價合約(CFD)等槓桿工具中,名義本金可能遠高於帳戶淨值。若只看「標的下跌 2%」而忽略了 10 倍槓桿會讓帳戶淨值瞬間蒸發 20%,極易引發爆倉風險。
動態保護:移動停損與鎖定獲利
隨著行情朝有利方向發展,停損點不應固定不動,而應主動上移以鎖定利潤:
- 保本調整(Breakeven):當未實現利潤達到 1 倍初始風險金額(1R)時,將停損價調升至進場成本價,將最壞結果鎖定為無虧損。
- ATR 追蹤停損(Trailing Stop):隨價格創出新高,將停損基準設定為「最高價 − 2 倍 ATR」(類似吊燈出場法),讓波段利潤充分奔跑,並在趨勢反轉時自動離場。
- 結構式階梯上移:在多頭走勢中,每當行情創出更高的高點並回踩確認出新的「較高低點」(Higher Low),便將停損點上移至該低點下方。
- 分批止盈與留倉追蹤:到達第一目標價(如 2R)時平倉一半部位鎖定獲利,剩餘倉位使用追蹤停損博取更大波段。
透過最大不利偏移(MAE)校正停損體系
要檢視自己的停損設定是否合理,最佳工具是記錄最大不利偏移(Maximum Adverse Excursion, MAE)——即持倉期間價格往反方向走得最深的那一段距離。
持續記錄 20 到 30 筆交易後:
- 如果發現被掃出場的交易中,很多筆在剛觸發停損後立刻反轉並走向目標價,且 MAE 集中在停損點邊緣,代表停損距離設得太緊,容易被日常波動噪音震出場。
- 如果每次停損觸發後,價格都繼續大幅暴跌,說明技術失效點抓得相當精準,有效避免了災難性損失。
停損點設定不是死記硬背的靜態參數,而是透過交易日誌持續回測與校準的動態風控系統。當進場前能清楚說明「這筆交易最大承擔 2,000 元風險,若跌破 45.00 元結構支撐即刻認錯離場」,交易將不再充滿焦慮,而是變成勝率與賠率長期發酵的數學期望值遊戲。
常見問題解答(FAQ)
Q1:停損點設太近容易被洗出場,設太遠虧損又太大,該怎麼平衡?
平衡的核心在於「用波動度定距離,用距離定股數」。不要隨意收窄停損距離去硬湊想買的股數,而是先依據關鍵技術支撐加上 1.5 至 2.5 倍 ATR 算出合理距離;若距離過寬導致每股風險偏高,應主動減少買入股數,將總金額風險嚴格鎖定在 1% 至 2% 的安全範圍。
Q2:如果開盤遇到跳空跌破停損價,應該立刻賣出還是等反彈?
標準風控原則是「開盤第一時間市價執行」。跳空往往代表基本面或市場結構出現重大變化,等待反彈容易陷入損失進一步擴大的被動局面。縱使事後偶有反彈,長期來看嚴格執行認賠能避免絕大多數的單筆毀滅性虧損。
Q3:價值投資或定期定額買入 ETF 也需要設定停損點嗎?
長期被動投資大盤指數 ETF(如追蹤標普 500 或全球市場指數)通常仰賴資產配置與定期再平衡,不需設定短期價格停損;但若是基於技術分析、波段操作或單一個股交易,無論基本面多好,皆必須嚴格設定技術失效點與停損機制。
Q4:為什麼設定了停損限價單(Stop Limit),有時完全沒成交?
停損限價單由「觸發價」與「委託限價」組成。在行情快速崩跌或跳空低開時,市場價格瞬間穿透了所設定的最低限價,限價單便會掛在市場上方無法成交。為了確保在緊急時刻確實離場,使用市價停損單(Stop Market)具備更高的執行確定性。
