
當宏觀息口由高位轉向,投資市場往往會迅速切換敘事。許多配置另類投資的資產持有人,在經歷了政策利率劇烈波動的週期後,開始重新審視基金財務報表。同樣一份底層租金收入或項目貸款,在融資成本與折現基準大幅調整後,基金層面可分配的真實利潤與估值倍數可能產生巨大落差。市場容易產生一種直覺,認為減息必定利好所有實物資產與私募股權,但實際運行機制遠比單一方向的判斷複雜。
息口環境對資產的影響,取決於底層現金流的計價結構、負債端的槓桿形式,以及估值模型的入帳基準。同一個利率調整動作,對浮動利率的私人信貸策略而言意味著利息收入下調,對以固定長期利率融資、租約掛鈎通脹的優質物流物業,則可能帶來估值修復。若將各類資產籠統歸類,極易忽略底層資產在定價上的關鍵分歧。
分析利率週期中的資產表現,核心在於釐清現金流如何在不同環節被重新定價,以及資產淨值數字為何經常滯後於真實現金流的轉向。釐清這些機制,有助於建立更加穩健的配置框架。
現金流的三個層次:項目層、基金層、投資者層
評估另類資產的分派表現時,若僅聚焦於報表上的「派息率」或「分派率」,容易忽略現金流在內部傳導過程中的損耗與結構性風險。完整的金流邏輯需要拆解為三個獨立維度:
項目層現金流代表底層實體資產或營運項目直接產生的收入。例如工業園區的實際租金進帳,或是收費公路、公用事業收取的費用。此層面主要受實體經濟基本面、商業合約約束及租客承租能力影響,與宏觀利率的關聯多為間接傳導。
基金層現金流則是項目收益扣除借貸利息支出、營運管理費、架構維護費及各項交易成本後的實際盈餘。這是利率敏感度最高的環節。若資產在項目層面採用 60% 的浮動利率貸款,當融資利率上升 200 個基點時,即使底層物業營運穩定,基金層可供分配的現金亦會顯著收縮。反之,若基金預先鎖定長期固定融資成本,或採取極低槓桿策略,其受利息支出波動的衝擊便相對有限。
投資者層分派指基金扣除預扣稅項、跨境匯兌成本以及扣除資本調用後的最終到手金額。部分基金在底層營運承壓時,可能透過調用儲備金、動用循環信貸或將「資本回退(Return of Capital)」包裝為收益分派,以維持名目派息水平。此類分派並非全部來自營運盈餘,實質上已消耗部分本金。
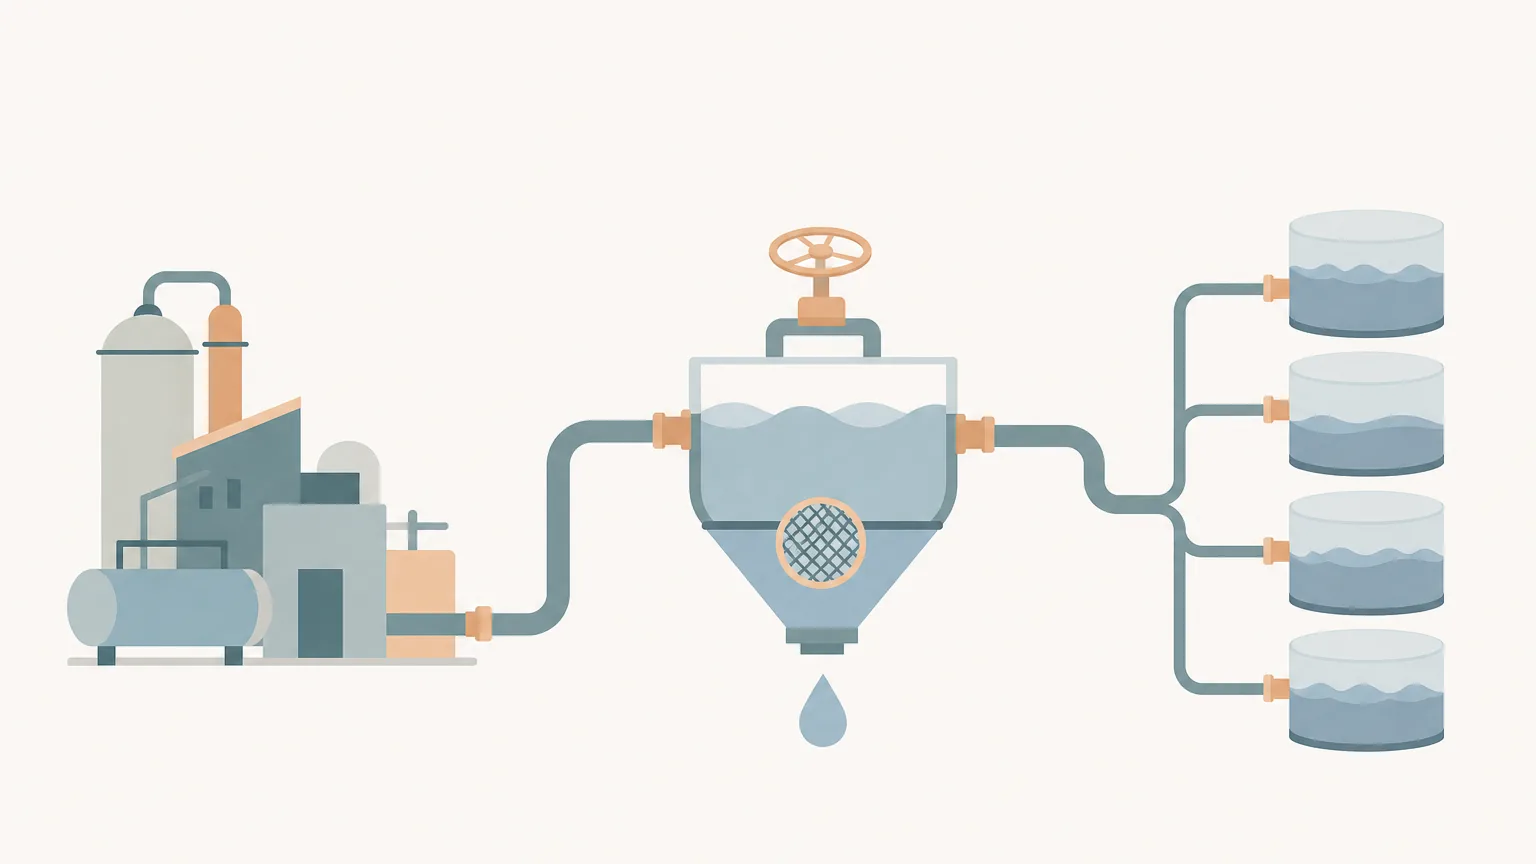
項目層現金流最先反映市場供求;基金層盈餘取決於負債重設週期;投資者層的分派調整通常最為滯後。
折現率管道:利率如何改寫估值倍數
無論採用現金流折現法(DCF)、資本化率(Cap Rate)還是市場倍數法,非公開市場資產的估值均難以脫離折現率的定價邏輯。折現率由無風險基準利率與資產所承擔的風險溢價共同構成。
當基準利率走低時,理論上有助於提高未來現金流的現值。然而,在宏觀經濟轉速放緩的背景下,投資者對商業地產、成長型股權或特定基建資產要求的風險溢價可能相應攀升,抵消了基準利率下行帶來的利好。
此外,現金流預測的分子端同樣關鍵。若經濟動能減弱導致租金增長預期或項目使用率假設下修,即便折現率略有下降,資產的整體評估價值仍可能原地踏步甚至下滑。審閱估值報告時,同時比對「折現率參數」與「長期增長率假設」的修正方向,方能看清定價變化的全貌。
私人信貸:浮動利率結構的收益與再投資動態
私人信貸(Private Credit)在加息環境中因其資產特性受到廣泛關注。其核心資產多數以優先擔保貸款為主,且普遍採用以基準利率加上信用息差計息的浮動利率架構。在基準利率高企時,基金的利息收入隨之增長;但當利率環境逆轉,浮動計息的特性亦會使當期收入迅速收縮。
市場常提及的「基準利率下限條款(Floor)」,確實在降息階段能提供一定的收益支撐,但此類條款的設立水平與涵蓋範圍取決於個別發行合約與簽約時的市場議價權,並非所有貸款組合的標準配置,不應視為無差別的通例保障。
| 信貸策略類型 | 利率下行期的利息收入走勢 | 主要資金再配置風險 |
|---|---|---|
| 優先擔保浮息貸款 | 隨基準利率下調直接收縮 | 借款人提早還款增加,面臨收益率稀釋 |
| 具備下限條款貸款 | 跌至合約約定下限後維持穩定 | 若公開市場融資成本更低,再融資流失率上升 |
| 固定利率私人融資 | 在合約期內維持固定水準 | 需關注貸款到期後的展期與息差重定價 |
| 夾層/次級次級信貸 | 名目利率可能維持,但實物支付比重可能變化 | 實物支付利息累積,流動性實質遞延 |
值得關注的是提前還款(Prepayment)行為。當市場流動性改善、融資成本降低時,體質較佳的企業傾向透過公開市場或低息貸款進行債務置換,提早償還成本較高的私人貸款。這將導致信貸基金面臨優質資產流失與再投資收益率下降的雙重壓力。此外,若借款企業營運承壓,合約中容許的「實物支付利息(PIK)」比重可能提高,將應付利息轉入本金累積,賬面收益率雖未下滑,但基金實際收到的現金分配已經被推遲。
基建與實物資產:抗通脹條款與融資展期的平衡
基礎建設投資的現金流韌性,多數來自特許經營協議中的通脹掛鈎調整條款。通脹上行階段,營運收費標準隨價格指數上調,有助於抵消部分折現率上升對估值的負面影響。然而,若通脹回落伴隨收入增長放緩,而早期鎖定的高息固定負債仍未到期,項目的償債覆蓋率將承受收縮考驗。
商業房地產與物流倉儲則面臨資本化率與借貸重定價的博弈。當大額債務在較高利率水準下集中到期,即便底層出租率維持平穩,再融資所帶來的利息開支增加,亦會直接削弱基金層可分配利潤。各類實物資產因租約長度、租戶行業分散度及營運成本結構的差異,其對利率週期的敏感度大相徑庭。
估值機制與跨週期配置的檢核維度
非公開資產通常以定期評估機制進行估值,相較於公開市場的每日價格波動,其資產淨值(NAV)曲線表現較為平緩。這種平滑特徵源於估值更新的時間差,而非底層風險消失。在利率轉換節點,建議透過系統化的指標檢視投資組合的健康度:
- 確認收益收取結構:辨別組合是以浮息信貸、定息租約,還是受監管通脹費率為主,鎖定第一層現金流對利率的敏感方向。
- 檢視負債到期分佈:關注基金層面的融資槓桿比例、浮息佔比及未來數季的債務到期梯次,評估潛在展期融資成本。
- 拆解總回報構成:要求提供回報歸因,明確區分「當期現金收益」與「會計估值調整」,避免將估值模型參數放寬誤判為營運實質改善。
- 審視流動性條款:另類策略的鎖定週期視資產類別與合約約定而定,常見由數年至七年不等,部分私募股權或封閉型基建基金年期更長;應全面評估贖回窗口限制與門檻條款。
- 核算整體架構成本:計入跨境架構產生的預扣稅項、託管與管理費,以到手淨現金流(Net Distribution)作為客觀評判標準。
常見問題(FAQ)
Q1:為什麼市場降息時,部分私人信貸基金的派息反而下降?
因為大多數私人信貸資產採用浮動利率貸款架構(基準利率加上固定信用息差)。當央行下調政策基準利率,底層借款人支付的利息隨之減少,基金扣除固定營運費用後的淨可分配利潤便會相應縮減。
Q2:如何判斷另類投資基金的派息是否來自真正的營運收入?
應審閱基金財務報告中的收益歸因(Income Attribution)及分派組成。若分派項目中包含顯著比例的「資本回退(Return of Capital)」或依賴循環信貸融資來維持派息,則表明部分分派並非來自底層資產的當期經營利潤。
Q3:非公開市場資產淨值(NAV)波動較小,是否代表風險低於公開市場?
不完全是。非公開資產多採用季度或半年度定期估值,且依賴可比交易模型,其價格變動往往存在時滯效應。平滑的淨值曲線反映的是會計計價頻率的差異,而非底層市場風險或流動性風險較低。
