
某個交易日早上打開報價畫面,恒生指數跌、國企指數跌、科技股跌、銀行股跌、公用股跌、醫藥股跌、內房股跌,連那些平常跟大盤沒什麼關係的收息股也在跌。強積金帳戶在同一天同步縮水,手上的美股 ETF、黃金 ETF、環球債券基金也一起向下。這一刻,許多投資者才真正看清楚組合裡那些看似互不相干的資產,其實在面對同一個方向的重估。
這就是系統性風險的日常面貌。它不需要個別公司爆出帳目問題,也不需要某個行業突然被整頓。它的來源在市場之上——利率預期、流動性條件、風險偏好與匯率走向。當這些宏觀變數同時移動,大部分風險資產會被重新定價,跌幅按各自對這些因子的敏感度而有分別,方向卻往往一致。少數避險資產偶爾會逆勢上升,但這種例外並不穩定,也不足以讓整個組合免疫。
研究個別公司能改善選股結果,控制整體市場暴露卻決定投資者能不能捱過一個壞年頭。前者是加分項,後者是生存條件。
風險的兩層結構,以及分散投資真正處理的是哪一層
財務學把投資風險拆成兩層。第一層與個別公司、個別行業綁在一起:管理層決策失誤、產品召回、單一客戶流失、廠房事故或專利訴訟,這屬於非系統性風險。第二層影響整個市場:利率路徑、信貸環境、戰爭與制裁、匯率制度及大規模資金流動,這屬於系統性風險。兩層風險的性質完全不同,應對方法也完全不同。
在英文語境中,投資者面對的市場定價風險通常稱為 systematic risk(不可分散的市場風險);另一個相近詞彙 systemic risk 則多指金融體系內的連鎖崩潰風險(如機構倒閉引發的骨牌效應)。在中文討論中,這兩者常被統稱為「系統性風險」或「系統風險」,容易混淆。此處探討的核心在於前者:即使金融體系運作正常,宏觀環境轉變依然會拖累所有風險資產。
| 比較項目 | 個別風險(非系統性風險) | 系統性風險(市場風險) |
|---|---|---|
| 來源 | 單一企業營運、個別行業內部事件 | 利率政策、經濟衰退、地緣政治、全球流動性 |
| 影響範圍 | 局限於相關公司或特定行業 | 跨板塊、跨市場的大多數風險資產 |
| 可否靠分散消除 | 可以,透過持有不同股票能大幅消除 | 無法消除,只能透過調整倉位與配置承受 |
| 典型表現 | 個別公司急跌,大盤與同業未必跟隨 | 大盤指數、多個板塊、股債市場一同下挫 |
| 主要應對策略 | 增加持股檔數、跨行業選股 | 資產配置、控制槓桿、保留現金流緩衝 |
分散投資的數學原理建立在各資產波動「相互獨立」的假設上。但系統性風險打破了這個前提——當宏觀衝擊到來時,壞消息同時降臨在所有資產上。分散投資無法消除系統性風險,兩層風險的比重隨市況變化:平靜時期組合波動多來自個別風險,而極端行情則幾乎全由系統性風險主導。
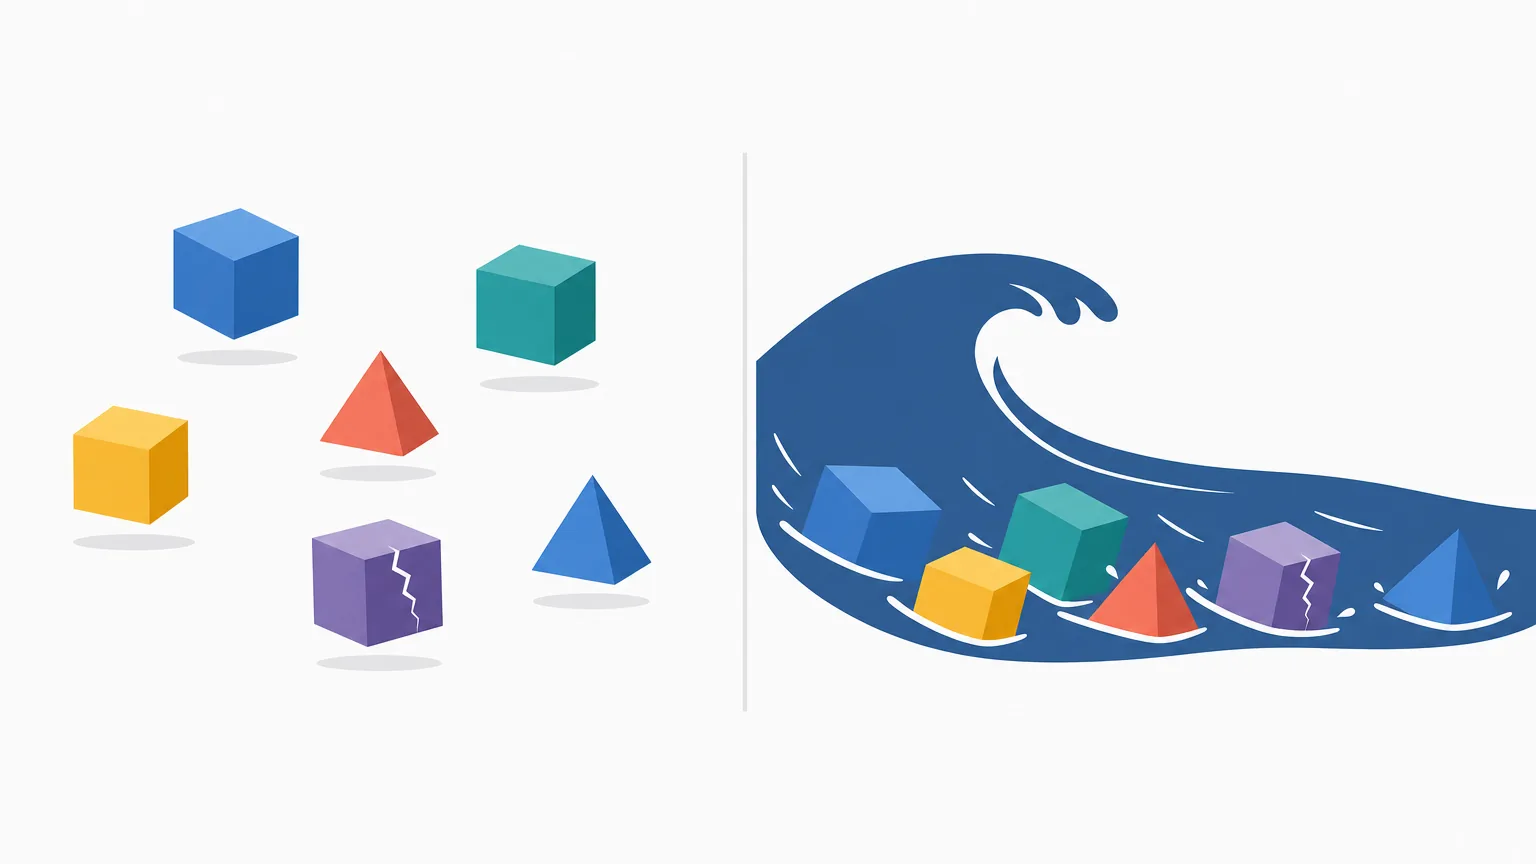
風險無法被徹底消滅,它只會被定價、被轉移,或者由投資者的資產組合所承受。
系統性風險的傳導機制
1. 無風險利率是所有資產估值的定價錨
資產價值的本質是未來現金流以折現率折算至當下的價值。無風險利率上升時,整個市場的折現率隨之墊高。即使企業營運表現毫無瑕疵,估值倍數也會遭到整體壓縮,對遠期現金流佔比高的高增長科技股、長天期債券及高估值板塊影響尤為顯著。
2. 流動性收縮引發去槓桿螺旋
當市場情緒反轉、保證金要求提高或基金面臨贖回潮時,市場參與者往往需要立刻變現。此時的拋售並非基於對個別企業前景的判斷,而是出於純粹的流動性需求。被動賣出壓低價格,價格下跌又觸發更多追加保證金通知,形成資產價格自我強化的下行螺旋。
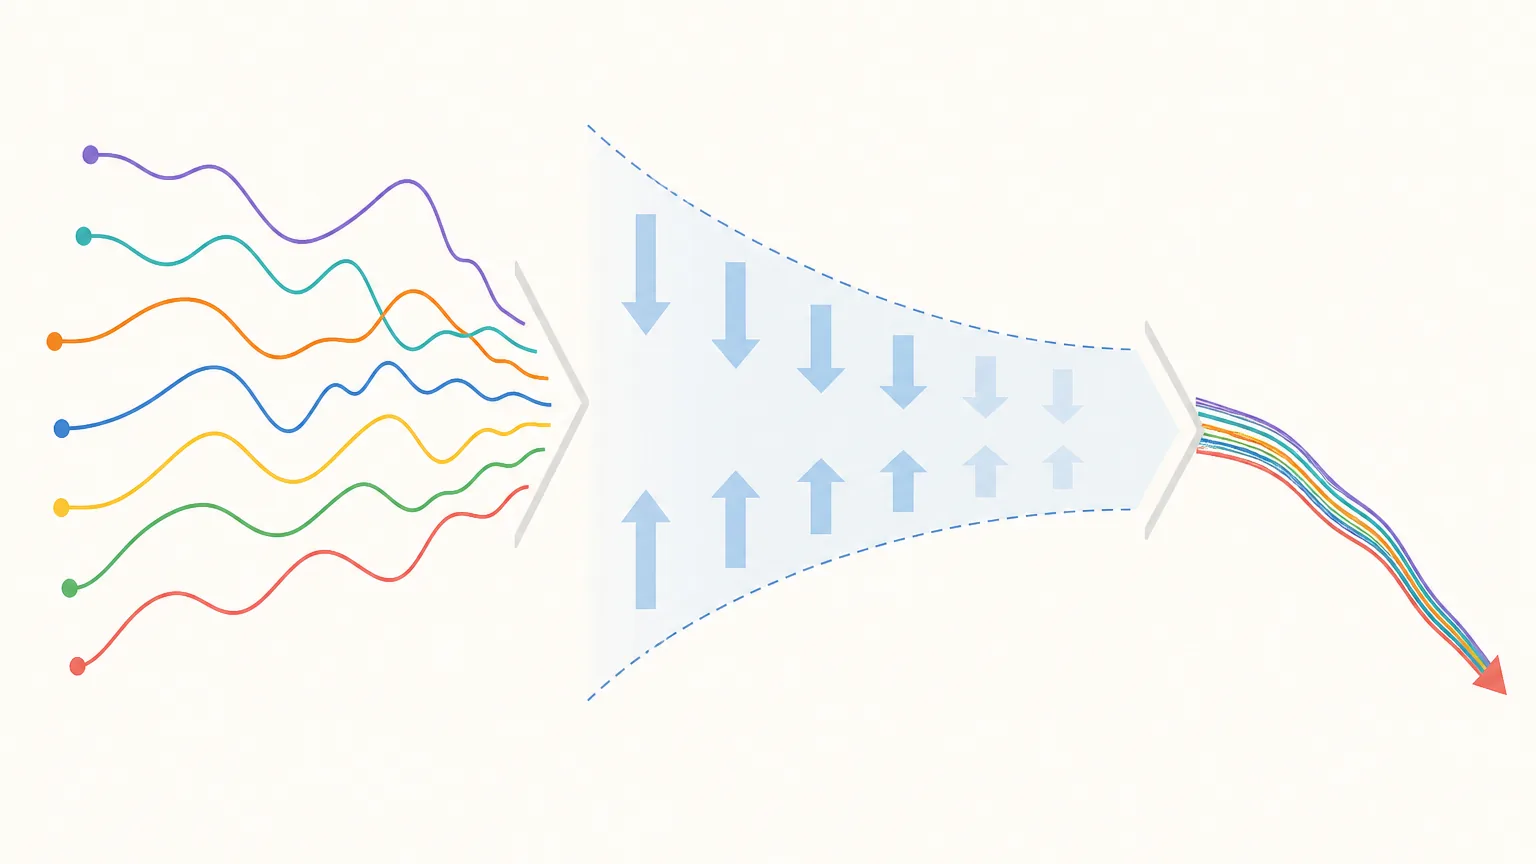
3. 壓力時期資產相關係數急劇上升
平常各類資產受各自的基本面驅動,走勢差異較大,相關係數偏低。但在恐慌階段,市場的主導因子轉變為單一的「流動性需求與風險厭惡程度」,大部分風險資產的相關係數會迅速向 1 靠攏。這也是為什麼僅依賴平靜時期數據構建的分散投資組合,在危機時刻往往會出現防禦失效。
4. 企業基本面與宏觀環境同源
企業盈利並非孤立存在。利率上升墊高所有企業的融資成本,通脹或經濟衰退則削弱終端消費需求。持有多家不同行業的股票,底層依然共同承受同一套總體經濟與信貸環境的變動。
系統性風險的主要類型與影響範圍
| 風險類型 | 觸發誘因 | 主要傳導路徑 | 承壓較大資產 |
|---|---|---|---|
| 貨幣政策與利率衝擊 | 通脹超預期、央行急速加息 | 折現率上升、融資成本增加 | 高估值成長股、長年期債券、高負債企業 |
| 信用市場緊縮 | 金融機構去槓桿、評級廣泛下調 | 信貸額度收緊、流動性溢價跳升 | 中小型股、高收益債、再融資需求高的企業 |
| 地緣衝突與貿易壁壘 | 國際衝突、制裁與關稅升級 | 供應鏈中斷、大宗商品價格劇震 | 跨國出口商、高能源消耗板塊 |
| 匯率與跨境資金流動 | 強勢主權貨幣升值、資金外流 | 外匯儲備承壓、資產全面受壓 | 新興市場股債、持有大量外幣債務的企業 |
為什麼「跨行業、跨地域」分散仍有局限
許多投資者認為買入銀行、地產、公用及消費等不同行業便實現了充分分散。但在同一個市場環境下,這些行業共享相同的宏觀風險因子:利率走向、信貸成本及內需景氣度。當總體因子轉差,多數板塊依然同步走弱。
在跨資產與跨地域層面:
- 股債相關性變動:在通脹高企與急速加息周期中,股債同跌的情況並不罕見(例如 2022 年全球市場表現),傳統股債平衡策略的防禦效果在特定宏觀環境下會減弱。
- 全球化市場聯動:全球跨國企業依賴相同的供應鏈與美元流動性環境。單純配置不同地區的成熟市場股票,仍難以完全規避全球流動性收縮的衝擊。
- 定期定額的本質:定期定額分散的是買入時點風險,無法改變市場整體估值下移或長期回報率下降的系統性趨勢。
四個常見的風險認知誤區
誤區一:持有指數 ETF 就等於消除了市場風險
寬基指數 ETF 解決了挑選單一個股的特定風險,但它完整承擔了整個市場的系統性風險,且往往對市值最大的頭部企業有較高權重敞口。大盤估值回調時,ETF 淨值會同步受壓。
誤區二:只要長期持有就一定能平安度過
長期持有是享受經濟增長的有效方式,但歷史上部分市場經歷過極為漫長的估值消化期(例如日經 225 指數在 1989 年底見頂後,歷經超過三十年至 2024 年初才重返高位)。時間本身不會自動修復一切,買入價格與基本面支撐同樣關鍵。
誤區三:全額持有現金即可完全避開風險
持有現金避免了帳面資產價格的波動,但持續承擔購買力貶值風險。當實質利率為負或通脹走高時,現金部位面臨的是購買力被侵蝕的另一種系統性衝擊。
誤區四:對沖工具可以零成本鎖定安全
期權、反向產品等對沖工具均帶有時間價值耗損或展期成本。長期維持對沖倉位會顯著拖累整體回報,對沖主要用於管理特定時期的下行幅度,而非無代價消除風險。
將系統性風險轉化為可管理的部位預算
- 設定最大承受回撤:以自身現金流需求為基礎,評估若整體市場下行 30% 至 40% 是否會影響既定支出計劃,並以此決定風險資產的總配置上限。
- 儲備獨立流動性緩衝:保留覆蓋 1 至 2 年固定生活支出的安全現金或極低風險資產,避免在市場極端低谷時被迫賣出風險資產。
- 嚴格限制槓桿水平:槓桿是系統性風險的主要放大器。在流動性緊張時期,去槓桿往往會強制投資者在最差點位拋售,降低槓桿比率能顯著提高抗風險韌性。
- 按宏觀因子審視持倉:定期檢查組合對「利率、匯率、特定經濟體景氣」的重疊敞口,減少各板塊看似分散實則同源的隱性集中。
常見問題快速解答(FAQ)
Q1:分散投資既然無法消除系統性風險,那它還有用嗎?
非常有用。分散投資的主要目標是消除非系統性風險(如單一公司暴雷、行業經營失敗)。做好分散能確保投資者不會因為單一黑天鵝事件而遭受毀滅性打擊,是建立穩健組合的第一步防線。
Q2:一般投資者如何判斷當前市場下跌是由個股問題還是系統性風險引起?
觀察下跌的廣度與驅動因子。如果指數重挫,且不同行業龍頭、各類債券、商品等跨資產類別同步下挫,通常是由宏觀政策、流動性收緊或重大地緣事件引發的系統性風險;若僅特定板塊或單一公司暴跌而大盤平穩,則多為個別非系統性風險。
Q3:面對系統性風險,最有效的保護措施是什麼?
最有效且成本可控的措施是控制整體倉位規模、遠離高槓桿並儲備充裕的應急流動性。確保自己在極端市況下不會面臨追繳保證金或被迫平倉,才能在市場重新定價完成後持續留在場內。
風險提示與免責聲明:市場有風險,投資需謹慎。所載內容僅供一般知識參考與教育分享,並不構成任何要約、招攬、意見或投資建議。投資者在做出任何財務決策前,應依據自身財務狀況及風險承受能力獨立評估或尋求專業諮詢。
