
假設在 2023 年初,用 100 萬港元建立了一個 60/40 的經典配置:60 萬買入環球股票 ETF,40 萬買入債券基金。經過三年沒有調整帳戶,到了 2025 年底,股票市值隨市況上升,已經佔了整體資產的七成以上。投資者沒有主動做過任何加倉操作,投資組合的實質風險卻悄悄上升了一個檔次。
這種現象被稱為資產配置漂移。不同資產在不同市場環境下的回報率差異,必然會打破原本設定的比例。定期再平衡的核心目的,就是透過規律的比例修正,將風險敞口拉回當初設定的舒適區間,避免在不知不覺中承受超出承擔能力的波動。
資產比例是如何隨時間走樣的
透過具體數值更容易理解漂移的幅度。假設股票資產年化回報為 20%,債券資產年化回報為 2%(此數據為示範試算,不代表未來走勢預測):
| 時間點 | 股票市值 | 債券市值 | 組合總值 | 股票實際比重 |
|---|---|---|---|---|
| 起始 | 60.0 萬 | 40.0 萬 | 100.0 萬 | 60.0% |
| 第 1 年 | 72.0 萬 | 40.8 萬 | 112.8 萬 | 63.8% |
| 第 2 年 | 86.4 萬 | 41.6 萬 | 128.0 萬 | 67.5% |
| 第 3 年 | 103.7 萬 | 42.4 萬 | 146.1 萬 | 約 71.0% |
三年之後,原本 60/40 的配置已經自然演變為約 71/29 的高風險組合。最初設定 40% 債券是為了提供防禦緩衝,此時防守部位已被壓縮至三成以下。如果市場隨後出現 30% 的深度回調,以 71% 股票部位計算,虧損約為 31.1 萬港元;若組合維持在 60/40,同樣幅度的回調虧損約為 26.3 萬港元。這將近 5 萬港元的額外虧損,完全是因比例漂移而承擔的額外風險。
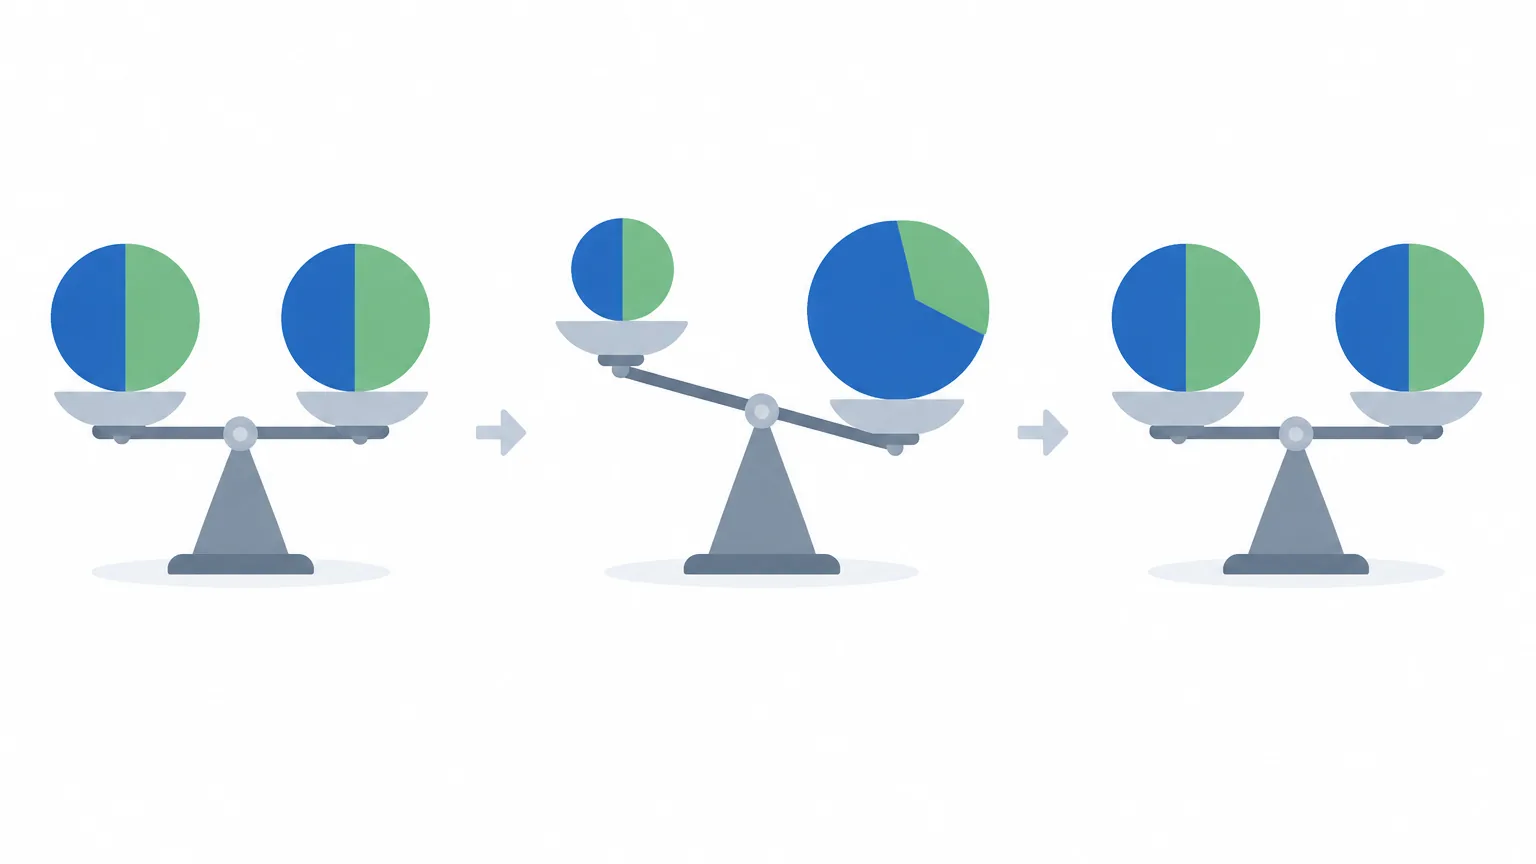
跌市時的漂移同樣不容忽視。若股票持續下跌而債券相對穩定,股票部位佔比將持續萎縮。當市場跌至谷底、最需要權重參與未來復甦時,投資者的實質股票曝險卻處於最低水平。因此,資產漂移在牛市會帶來過度風險曝險,在熊市則會導致復甦參與度不足。
再平衡的核心本質:風險控制與紀律執行
設定目標比例,實質上是對投資波動承受力、最大回撤預期與資金使用年期的精準定錨。比例一旦脫軌,整個組合的風險特徵就已被實質改寫。
再平衡本質上是一種非情緒化的機械反向操作:賣出部分漲幅過高、比重超標的資產,買入跌幅較大、比重不足的資產。在震盪市況中,這種操作有助於捕捉「波動溢價」;然而需要釐清的是,再平衡溢價並非確定性的超額收益,其效果取決於各資產間的負相關性與震盪幅度。在單邊強勢牛市中,再平衡甚至可能在短期內落後於全倉持有強勢資產的表現。正確認識再平衡的定位——重在控制風險而非追求最高回報,才能長期堅持執行。
此外,再平衡提供了對抗人性弱點的清晰依據。面對市場極端行情,事先設定好的規則能夠取代恐慌與貪婪,指導投資者落實逢高鎖定風險、逢低補充配置的決策。
常見的四種再平衡觸發方式
1. 日曆觸發(固定週期檢視)
設定固定日期(例如每年 1 月、每半年末)進行檢視與調整。優點是規則簡單明瞭、易於堅持,交易次數與成本完全在預期之內。缺點是無法即時反映年內的突發暴跌或急漲。對多數長期被動投資者而言,每年檢視一次至兩次已經能夠滿足絕大部分風險控制需求。
2. 閾值觸發(偏離區間控制)
設定資產偏離容忍區間。當某類資產偏離目標比重達到預設門檻時立即觸發調整。在實務中,一般推薦採用「雙重門檻法則」:絕對偏離 5 個百分點,或相對偏離 20%(以較嚴格者為準)。例如對於目標佔比 60% 的核心資產,容忍區間為 55% 至 65%;對於目標僅佔 10% 的輔助資產,相對偏離 20% 意味著區間為 8% 至 12%,能避免過寬或過窄的設定失衡。
3. 混合觸發(定期檢視 + 閾值確認)
設定固定的檢視時間(如每半年一次),但僅在資產偏離度突破預設閾值時才進行交易。這種方式將「檢視頻率」與「交易頻率」分開,兼顧了紀律性與交易成本控制,非常適合日常忙碌的在職投資者。
4. 現金流觸發(新資金與股息補足)
利用每月的定期定額新資金、收到的股息派發或到期本息,優先買入目前佔比偏低的資產類別。這種方式完全無需賣出既有資產,省去賣出成本與摩擦,是資本累積期投資者最高效的再平衡手段。
| 觸發策略 | 檢視頻率 | 實際交易負擔 | 適用族群 |
|---|---|---|---|
| 日曆觸發 | 低(每年 1–2 次) | 極低且固定 | 追求簡單省心的長期投資者 |
| 閾值觸發 | 中至高(需動態監控) | 隨市場波動而定 | 注重比例精確度、願意常態追蹤者 |
| 混合觸發 | 中(每季或每半年) | 低(僅超標時交易) | 多數受薪族與家庭投資組合 |
| 現金流觸發 | 高(每月定期定額) | 無賣出(僅定期買入) | 有持續薪資流入的資產累積期投資者 |
落實執行時的四個關鍵細節
1. 跨帳戶合併計算整體資產
強積金(MPF)、個人證券戶口、投資型保單、外幣定存以及公司股權激勵,均屬個人整體資產的一環。許多人在個人戶口嚴格維持 60/40,卻忽略了強積金全倉配置於中港股票基金,導致整體實際曝險過度集中。計算再平衡時,應將所有帳戶匯總在同一張資產負債表內審視。
2. 善用現金流優化成本
優先使用每月新資金、派息收入或到期定期存款填補落後部位。只有當現金流無法在合理時間內拉平偏離時,才啟動賣出超標資產的操作,這樣能將交易摩擦成本降至最低。
3. 注意各類市場的稅費結構
在香港投資環境下,個人投資者買賣資本資產一般無須繳納資本利得稅,這讓再平衡操作免受繁複的資本利得稅困擾。然而,買賣港股仍涉及印花稅、交易徵費與券商佣金;買賣美股則需考慮匯兌點差,且美國註冊 ETF 派發之股息通常需扣除 30% 預扣稅。選擇交易成本與管理費較低、追蹤誤差小的指數化 ETF,能顯著減輕長期再平衡的成本負擔。
4. 了解強積金(MPF)的轉換機制
強積金各受託人對成分基金轉換均有特定作業時間與規則,轉換指示通常需要數個工作天方能完成結算。在進行整體再平衡前,應先行查核計劃受託人的基金轉換指引,並善用每年免費轉換機制來調整強積金內的股債配比。
制定個人的投資政策聲明(IPS 範本)
將再平衡標準轉化為簡明具體的書面規則,可以在市場情緒劇烈震盪時提供明確指引。以下為個人投資者適用的簡明政策模板:
目標資產配置:環球股票 60%、環球投資級債券 30%、流動性現金 10%。
再平衡容忍區間:股票資產 [55% – 65%]、債券資產 [25% – 35%]、現金部位 [8% – 12%](偏離超出即達觸發條件)。
檢視週期:每年 1 月及 7 月第一個週末檢視一次。
執行先後順序:優先使用每月定期投入資金及派息填補落後部位;不足時,在交易成本最低的證券帳戶賣出超標資產轉買落後資產。
大週期檢討:當人生階段出現重大轉變(如置業、子女出生、接近退休)時,重新評估目標比例。
實踐再平衡的九步流程
- 整理所有帳戶的即時資產市值(涵蓋個人戶口、強積金、外幣定存等)。
- 將各項持倉歸類至核心資產大類:股票、債券、現金或另類資產。
- 計算各資產大類佔總資產的最新百分比。
- 對照預設的目標配置比例,計算各項資產的偏離幅度。
- 若所有類別偏離均在容忍區間內,記錄數據並結束本次檢視。
- 若偏離超出容忍區間,先評估未來 1 至 3 個月的新增現金流能否直接拉平差距。
- 若現金流不足以修復,計算需要賣出超標資產的具體金額,先賣後買以補足落後資產。
- 記錄本次調整的交易時間、成交價格與完成後的最新佔比。
- 在行事曆上設定下一次檢視日期,避免在非檢視期因市場雜音頻繁操作。
常見問題 FAQ
Q1:定期再平衡應該多久做一次最合適?
對大多數被動型指數投資者而言,每年檢視一次至兩次最為合適。過於頻繁(如每月或每週)的調整會顯著增加手續費與摩擦成本,且容易受到市場短期隨機波動干擾;而間隔過長(超過三年)則可能導致風險嚴重失控。
Q2:牛市中股票持續上漲,賣掉強勢股票去買落後資產會不會太可惜?
再平衡的首要任務是管理整體組合的風險預算,而非尋求單一資產利潤最大化。在牛市中獲利了結部分股票,是為了確保在未來的週期性轉折與暴跌中,組合仍具備足夠的下行保護與承擔能力。
Q3:強積金(MPF)該如何融入整體的再平衡計劃?
強積金應被視為整體流動資產配置的一部分。如果在個人證券帳戶中買入較多股票,可在強積金中適當提高保守基金或債券基金的比重;反之亦然。每年檢視整體資產時,可同步利用強積金計劃提供的免費轉換次數來調整成分配比。
Q4:如果是每月定期定額(月供)的投資者,需要頻繁賣出資產嗎?
通常不需要。處於累積期的投資者,最優策略是現金流再平衡:將每月新的供款與收到的股息,全數指定投入目前佔比低於目標的資產類別。只有當資產總值龐大到每月新資金無法有效調整比例時,才需要考慮賣出超標資產。
